


小李是一位初出茅庐的大学生,毕业后就来到A企业担任会计一职。A企业是一家居民企业,同时也是一般纳税人,主要经营货物的销售。适用企业所得税的税率为25%。
这天小李迎来了入职后的首次“大考”——申报企业所得税!在申报之前,老会计先让小李计算这个年度A企业需要缴纳的企业所得税是多少。
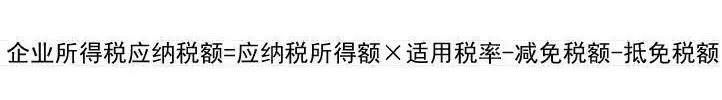
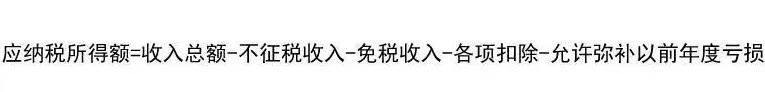
这里的“收入总额”其实是由“一般收入”和“特殊收入”两部分组成。在A企业的经营情况中,只有“销售收入”的3000万元和“租金收入”的20万元两部分计入“一般收入”,无发生“特殊收入”。
“发生广告费和业务宣传费300万元”,要按照销售收入的15%扣除。即3000×15%=450万元;300万元450万元,可以抵扣。
“发生业务招待费20万元”应按照实际发生额的百分之六十扣除,即20×60%=12万元。因为这里最高不得超过当年主营业务收入、其他业务收入、视同销售收入三者之和的的千分之五,即3000×0.005=15万元,12万元15万元,可抵扣。

