


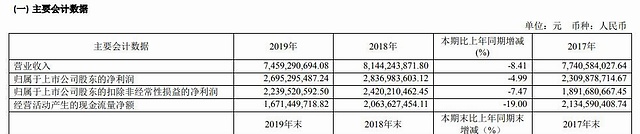
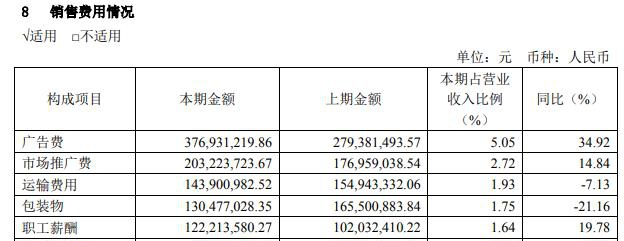
在4月17日晚间,养元饮品发布19年财报,财报显示,养元饮品19年的营收为74.59亿元,比18年同比下降了8.41%;而净利润为26.95亿元,同比下降了4.99%。值得注意的是,公司在19年的广告费用投入增长了34.92%至3.77亿元,市场推广费也增长了14.84%至2.03亿元。也就是说,一直注重于广告宣传的养元饮品在19年还在为此加大规模,
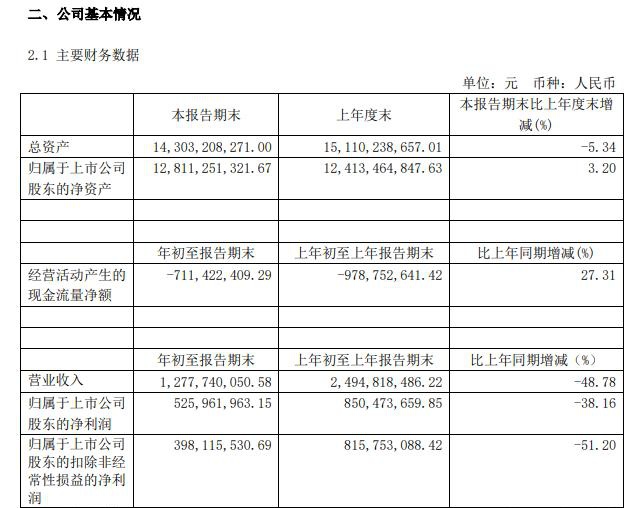
此外,养元饮品同时还公布了2020年第一季度的财报,相比之下,会发现20年的第一份财报更加“难看”。财报显示,今年一季度的营收同比下滑了48.78%,净利润同样也是同比下滑了38.16%。虽说其中比较大的原因是因为在疫情影响下,老百姓取消了走访亲戚,而常用于送礼的六个核桃自然而然就卖的没这么好了。但是从19年到20年的收入逐步走低来看,养元饮品似乎遇到了瓶颈。
养元饮品的前身是做保健饮品的,在一开始尝试过多种类型的饮品,结果都没有一款能都将濒临破产的养元饮品救活。之后公司调整了战略,转战核桃乳的生产,公司的经营才开始有了一点起色。
后来在08年,三聚氰胺奶粉事件全面发酵,人们看到牛奶就怕。而养元饮品旗下的植物蛋白饮料——六个核桃,就在这时引起了市场的关注。公司董事长姚奎章看到六个核桃有作为牛奶替代品的潜力,于是开始大力进行广告宣传,结果公司的销售额便开始一路高涨,在18年上市后,公司市值更是高达600亿元。
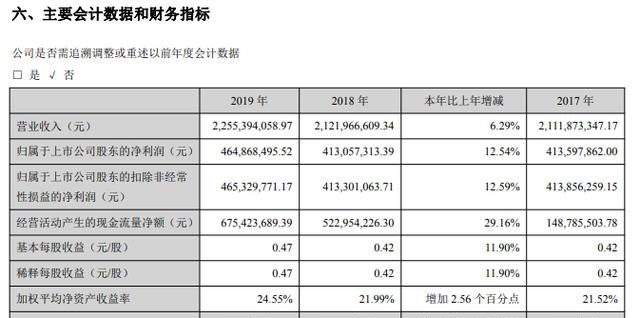
那么在上市后,养元饮品的业绩就开始下滑,难道跟行业景气度有关?经过十多年的发展,牛奶也不再是人谈色变,植物蛋白饮料在市场的地位也没有之前这么高了,但是大多数植物蛋白饮料企业业绩还是在增长中。就拿承德露露来对比,这家公司19年的营收是22.55亿元,同比上涨6.29%,而净利润是4.65亿,上涨了12.54%。
那么养元饮品的问题出在哪里呢?有以下几点。首先是我们上面说过的,公司重金花在广告宣传上的费用。从13年开始,公司的销售费用就一直在涨,不仅在去年邀请钢琴家朗朗作为代言人,还在高考等考试期间增加广告的播放次数,但是都没能换来期望的销售量。
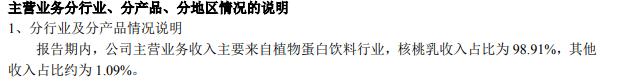
原因可能跟下面这个问题有关。从公告资料来看,公司的主营业务收入几乎全部来自核桃乳的销售,收入占比达到98.91%。而据了解,养元饮品目前的核桃乳主销产品几乎只有六个核桃,反观市面上的其他厂家,核桃乳的产品不仅有饮料,还有冰淇淋等其他类型的食品。在当下市场焦点更替如此之快的背景下,仅仅只拿着一样王牌产品,就算砸再多广告费也难以维持高销量。
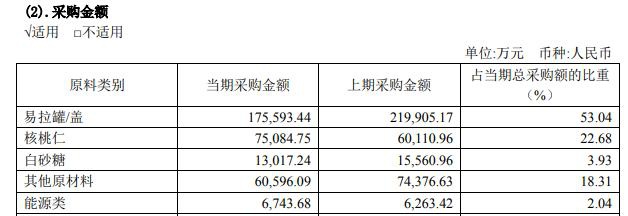
其次,养元饮品的生产成本中,还有一样东西在不断蚕食公司的利润,那就是易拉罐。财报中显示,六个核桃的成本中最大的就是易拉罐,占比达到53.04%,采购额达到17.56亿元。并且,公司用于制造易拉罐的原料镀锡板价格近些年来也在不断攀升。但是为了更好地保证饮品的口味与品质,六个核桃也必须要用易拉罐来真空保存,这一点也就增加了公司成本的不确定性。
但稍微有点庆幸的是,养元饮品似乎也发现了自身存在的问题,在2019年,养元饮品研发费用为5660万元,同比增长163.71%。想必公司也要开始向着朝多元化的道路发展了,因为如果连自己想不出办法解决公司的困境,“补脑”这一广告宣传恐怕也难以说服消费者们吧。

