


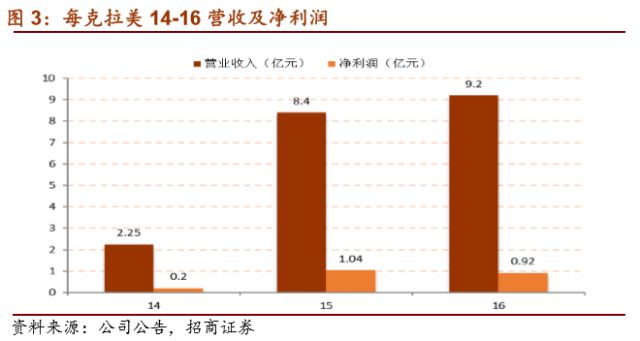
2017年以来,奢侈品行业回暖迹象明显,公司去年收购三家奢侈品代理公司,出售原有珠宝子公司,聚焦品牌运营,大力布局高端消费,目前公司在奢侈品代理领域的品牌运营能力,渠道能力,综合能力均以位居国内前列。预计17-19年公司净利润将达到2.09亿元,2.46亿元,3.18亿元。
出售每克拉美,聚焦奢侈品代理。珠宝产业链作为公司前几年重要布局的一环,如今逐渐从公司主营业务中剥离,主要原因在于每克拉美需在品牌,渠道建设等方面投入大量资源以维持拓展业务,而公司未来将聚焦奢侈品运营核心主业,抓住品质消费升级的趋势,因此优化资源配置,降低经营成本,才能够充分落实集团长期发展的战略规划。
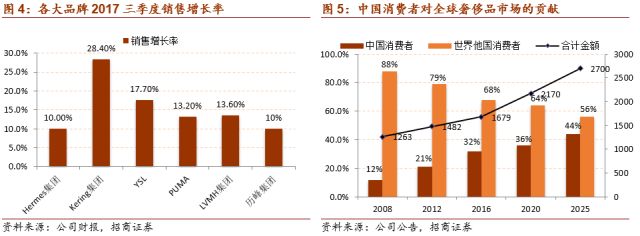
奢侈品行业回暖明显。2017 年全球奢侈品市场整体规模增长 5%,达 1.2 万亿欧元,根据各大奢侈品品牌发布的2017第三季度财报,多家奢侈品品牌销售数据回升明显,全球奢侈品行业的回暖主要得益于中国消费者需求的不断增加,2017年,中国奢侈品市场增速高达 15%,税改政策冲击海外消费,奢侈品价差缩小,国内消费升级等一系列原因促进了海外消费回流,国内奢侈品行业环境向好。
战略转型,核心竞争力助力国际顶尖奢侈品代理。完成收购之后,公司将在国内拥有超过260家门店,覆盖包括北京、上海、广州、深圳、杭州等50余个国内一、二、三线个。多年跨领域经营使得公司在资金资源,渠道,管理经验上具有强大的竞争力,未来公司可利用其在渠道及互联网上的优势,打造奢侈品领域线上线下融合发展模式,同时借助现有渠道网络搭建品牌互通的会员消费体系,通过整合各运营商原有会员,形成拥有超过30万高端消费人士的会员体系。
盈利预测:我们预计公司2017/2018年净利润同比分别增长50%,18%,EPS分别为0.67,0.79,目前股价对应2017/2018年PE分别为47.0,39.8。首次覆盖给予“谨慎推荐-A”评级。
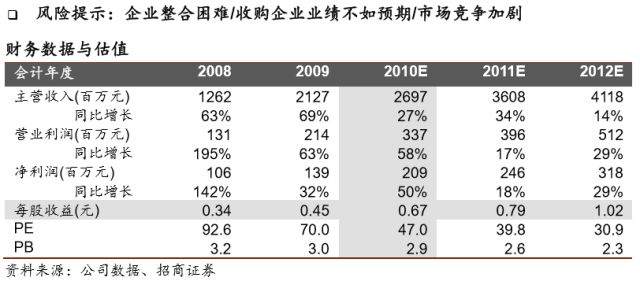
公司1994年成立于深圳,原名深圳浩宁达仪表股份有限公司,初期主要从事电子式电能计量仪表研发、制造。2010年于深交所上市以后,不断通过收购进行业务拓展转型,2013年收购每克拉美是公司从制造业转型的第一步,2016年5月,公司正式更名为深圳赫美集团股份有限公司。2017年,赫美收购欧蓝,崇高百货,彩虹集团等三家奢侈品代理机构,正式向奢侈品代理商转型。目前公司的业务主要分为四大板块,高端制造业板块,钻石珠宝板块,金融业务板块,和奢侈品代理板块。
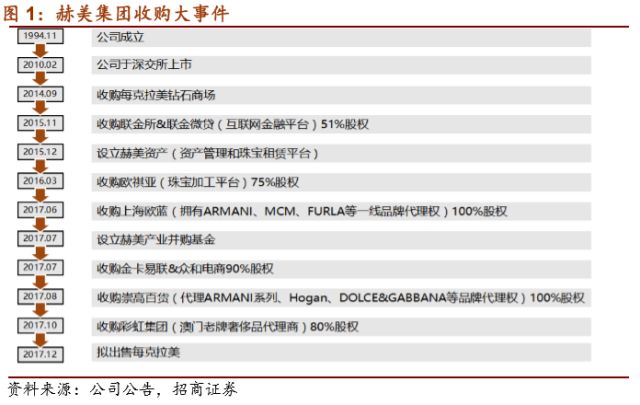
从2017上半年来看,钻石珠宝业务实现7.67亿元营收,占比超过50%,毛利率为18.13%,较之2016的36.12%有所下降,主要原因在于每克拉美对于存货结构调整导致成本大幅度上升。电表类业务营收同比下降41.68%,公司将提高研发投入来提高运营效率,推动高端制造业务发展;金融类业务虽仅占营收的五分之一左右,但其87.21%(2016)88.43%(2017H1)的高毛利率对公司的毛利贡献在不断增长, 2017年上半年贡献了公司超过50%的毛利;公司新收购的4家奢侈品代理公司2016年营业总收入为18.3亿元,毛利3.3亿元,预计将成为未来公司收入及盈利的主要来源。
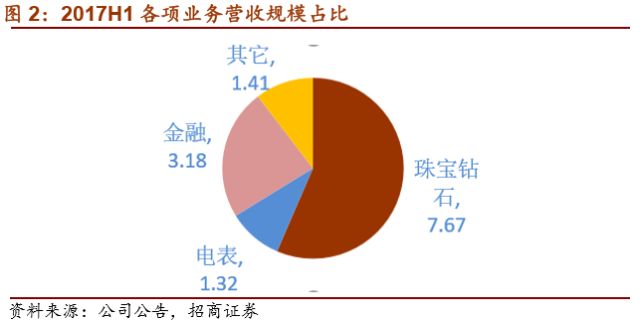
2017年12月1日,公司发布公告,拟以8亿元向有信伟业出售每克拉美100%股权,以1.21亿元出售联金所80%股权,转让完成后,公司不再持有每克拉美股权,间接持有联金所10.2%股权。这就标志着公司将开始剥离原有珠宝业务,经营业务向奢侈品代理聚集。
每克拉美是公司于2014年以5.1亿元收购,后又增资1.1亿元,如今8亿元出售,实现投资收益1.8 亿元,贡献净利润约1.35 亿元。公司在2016年实现销售收入9.21亿元、同比2015年的8.44亿元增长约10%的情况下,其净利润不仅没有实现增长,相反还出现了10%以上的下滑,这种增收不增利的现象意味着每克拉美盈利能力的实际下滑。前海联金所是公司于2015年以0.89亿元收购,如今1.12亿元出售,实现投资收益0.23亿元。珠宝产业链作为公司前几年重要布局的一环,如今逐渐从公司主营业务中剥离,除开每克拉美自身盈利能力下滑原因以外,盘活存量资产,聚焦奢侈品运营核心主业,为进一步发力品牌和渠道拓展提供资金支持也是一个重要原因。
随着未来零售行业消费者消费水平的升级和消费方式的个性化,天虹也将业务重心布局到体验式业态,以迎合市场变化趋势和满足消费者的消费升级需求。天虹从超市的内容结构、商场的主题编辑以及特色街区等方面的升级为客户带来全新的体验式消费。下面,我们从超市、百货以及购物中心这三个方面来逐一分析天虹的体验式消费。
全球奢侈品行业在经历2016年疲软以后,逐渐开始回暖,根据BCG最新发布的《2017年全球奢侈品行业研究报告》,2017 年全球奢侈品市场整体规模增长 5%,达 1.2 万亿欧元。其中,中国奢侈品市场增速高达 15%,总规模达到 200 亿欧元。从各大奢侈品品牌发布的2017第三季度财报可以看出,多家奢侈品品牌销售数据回升明显。全球奢侈品行业的回暖主要得益于中国消费者需求的不断增长。如下图所示,中国消费者对于全球奢侈品贡献的增速远超世界其他国家水平。根据麦肯锡预测数据,2016年中国购买奢侈品的家庭数超过了马来西亚或荷兰的家庭总数,达到760万。其中家庭年奢侈品消费金额为7.1万人民币是法国或者意大利家庭的两倍,总体来看,目前中国几乎贡献了全球奢侈品行业的三分之一市场,至2025年,贡献率有望突破40%。
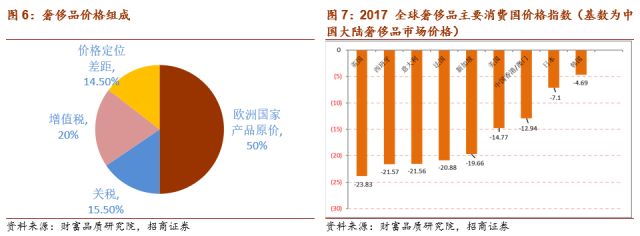
从下图中我们可以得出,海内外产品价差主要是由于税收和品牌商价格定位所引起,其中税收占了较大比重,达到35.5%。
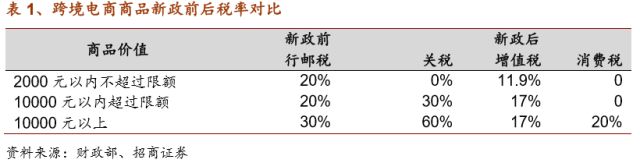
首税改政策冲击海外奢侈品消费。2016年,国家发布了税改通知,行邮税税目从四档简化为三档,且三档税率均有所提高,奢侈品税率整体至少提高了10%。同时财政部、海关总署与国家税务总局三部门联合发布了跨境电商关税通知,开设了交易限制,限额之内按照70%征收,超过限值则按一般贸易斱式全额征税,调整后高价进口商品的税率普遍上涨 5-30pcts,大幅增加了国内消费者海外购物的成本。此前关税是造成国内外奢侈品存在价差的重要原因之一,新政之后,国外奢侈品价格优势减弱。
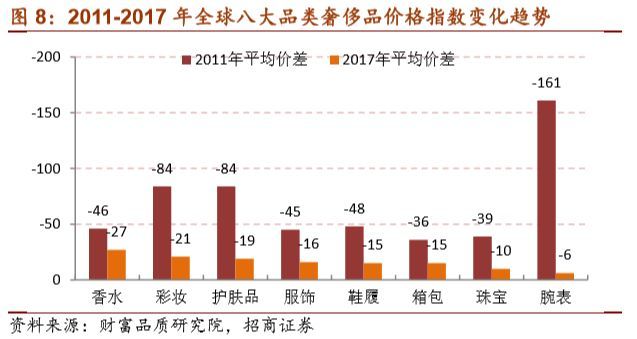
品牌调低国内外价差,吸引海外消费回流。随着各大奢侈品品牌逐渐意识到中国市场的重要性,各大品牌纷纷调整各自的定价策略,降低在华定价,刺激中国市场业绩增长。其中中国内地市场的产品降价最高达20%;同时上调在欧洲售卖的产品价格,这次调价后,中国内地与欧洲价格差将不超过5%。根据财富品质研究院的数据,八大奢侈品2017内外差价比2011有显著减少。
楼市政策调控,减少高端消费品挤出效应,2016年10月国家推出了一系列楼市调控政策,提高购房门槛,防止房价过快增长,自政策推出以来,各大城市的房地产市场逐渐降温,成交量下降,随之而来的是可选消费品诸如珠宝,化妆品交易量上升。政府降温房地产行业有助于刺激可选消费品销量,减少高端消费品挤出效应。如图所示,自2016年10月起,珠宝,护肤品可选消费品销售额持续上升,2017年2月达到巅峰后仍然保持着较高的增速。

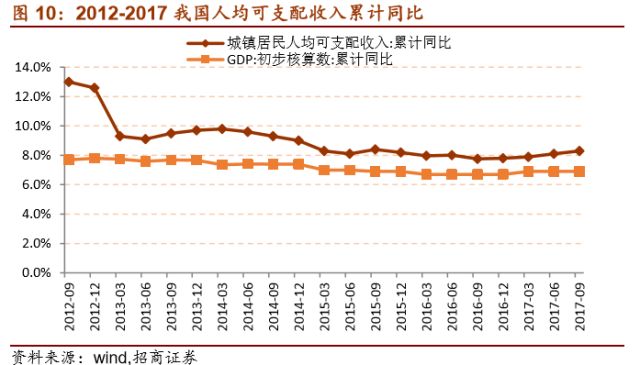
人均收入稳步提升。近年来,我国人均可支配收入一直长期高于GDP增速,促进了居民的消费支出和升级,根据《中国居民消费升级指数报告》,全国居民消费升级综合指数自2012年的0.341上升至2016年的0.363,年均增速约1.58%。随着居民消费能力的不断增加,奢侈品作为时尚、名牌、昂贵的代名词,将会成为越来越多的高收入人群的专属。
根据Forrester Data 发布的奢侈品线年奢侈品中国线上销售市场份额占比将不断增加,开设网络售卖渠道的奢侈品品牌数不断增加,相较于传统售卖方式,线上销售以其性价比高,款式齐全,购买便捷获得了越来越多消费者的青睐。
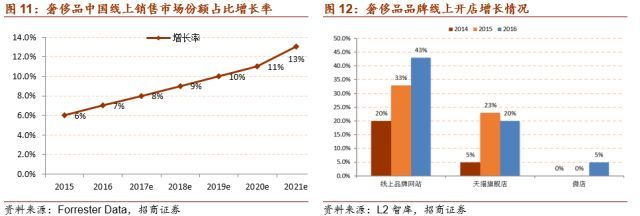
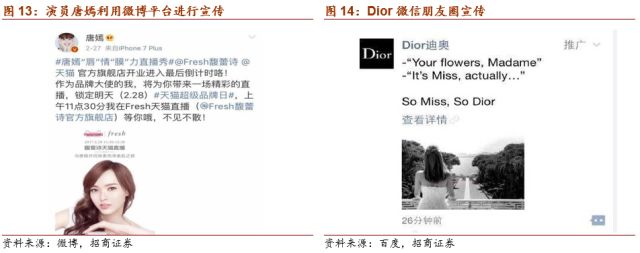
与此同时,中国的网络社交媒体越发受到奢侈品重视,不少品牌成立官方自营公众号,并在公众号上接入自家官网,利用微信的社交媒体属性让奢侈品牌粉丝数量聚集,从而提高品牌的自由度和线 年期间,利用微信进行品牌宣传的时尚奢侈品牌和配饰奢侈品牌数量分别增加了 114%,63%,同一时期利用微博进行营销的品牌数量分别增加 14%,5%。截至 2016 年,利用微信和微博进行品牌宣传的时尚奢侈品牌渗透率为 92%,97%,除了微信平台,视频网站和明星代言也是品牌喜欢的方式。直播网站和短视频网站,比如秒拍等正在吸引更多的注意力。目前在秒拍上开设账号的品牌比例达到了58%,平均每个月会上传2.75个视频。
明星代言一直是品牌商喜爱的方式,利用明星线上庞大的粉丝数量来扩大品牌影响力,Fresh天猫超级品牌日当天演员唐嫣挚爱的玫瑰面膜单日最高访问数12万人,访客总人数超百万在天猫美妆行业实时排名NO.1。Cartier在2017年的情人节期间,推出了150款限量版的粉色金手镯,并在中国25个不同城市举办了特别的情人节活动,请到了鹿晗,马思纯等明星和意见领袖来进行推广。”这些手镯在一周内便销售一空,购买者在社交媒体上分享了各种照片,起到了免费的宣传效果,在活动期间,Cartier 创下微信精品店成立以来的单日销售和销量纪录。
2017 年赫美集团全面转型进军奢侈品运营领域,通过跨行业收购的模式,拓宽现有业务范围,大力布局高端消费。近期,公司已收购欧蓝、彩虹的中国区域业务以及崇高百货等多家代理企业,本次收购完成以后,集团将在国内拥有超过260家门店,覆盖包括北京、上海、广州、深圳、杭州等50余个国内一、二、三线城市,遍布东北、华北、华东、华中、西北、西南、华南七大区域;运营管理的国际品牌数量超过45个,包括Armani、Boss、Hogan、Dolce & Gabbana、MCM、Furla、Venita、Versace、Versus、Escada、o’blu等。
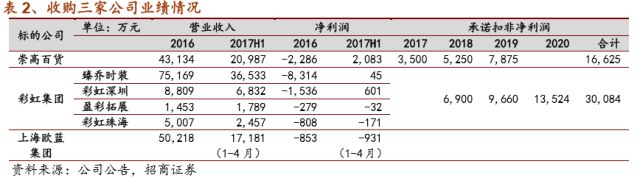
2017年6月底,公司以1500万元价格收购欧蓝100%股权,随后以自有资金为其增资26.28亿元,上海欧蓝主营业务是国际服饰品牌的国内代理。旗下覆盖ARMANI、JIL SANDER、MCM、True Religion等多个品牌,在上海、苏州、杭州、南京、厦门等地的高端百货公司和商场开设代理品牌专卖店80余家。上海欧蓝于2010年开创自有销售品牌OBLU高档牛仔品牌买手店,汇集众多欧美潮牌牛仔品牌如:J Brand, Siwy, VictoriaBeckham, Paige, Joe’s Jeans等。2016年公司营收为5.02亿元,净利润亏损808万元。
2017年9月,公司旗下全资子公司收购崇高百货100%股权,这是继收购国际品牌代理运营商上海欧蓝之后,对商业板块的又一次重要布局。崇高百货在中国温州、杭州、无锡、长沙、武汉、长春等地区代理Armani、Hogan、DOLCE & GABBANA 等多个国际品牌,拥有逾二十年的国际品牌运营管理经验。截至目前崇高百货有37家不同品牌线的Armani店铺(不含奥莱店)、5家Hogan店铺、6家DOLCE & GABBANA店铺、5家BOSS奥莱店铺和4家Armani的折扣奥特莱斯店铺及2家综合奥莱店铺,合计59家店铺。崇高百货2016营收为4.31亿元,营业利润亏损2984万,承诺17,18,19非扣净利润分别为 3500万,5250万,7875万。
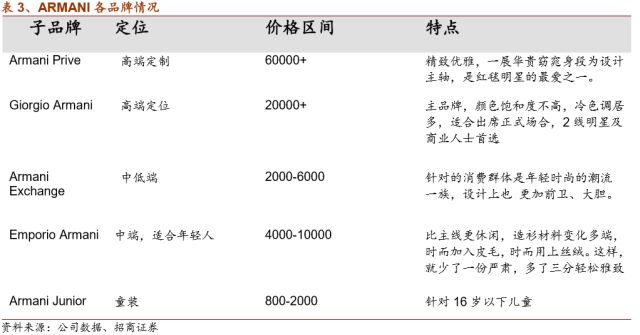
欧蓝以及彩虹集团都曾是ARMANI在中国的主要代理商,收购完成后,赫美将成为Armani 品牌中国区最主要代理商,拥有ARMANI中国区业务的80%。阿玛尼由著名时装设计师乔治阿玛尼于1957年在意大利创立,品牌类别主要包括服装,体育用品,皮具配饰,化妆品等。其中服装品牌从高级定制到低价产品全覆盖,ARMANI 系列品牌在中国高收入人群中拥有良好的口碑。根据胡润研究院发布的《2016年中国富豪品牌报告》,ARMANI 是中国男性富豪最为青睐的服饰品牌,尤其是高级定制系列在商务人士和领导阶层广受欢迎。
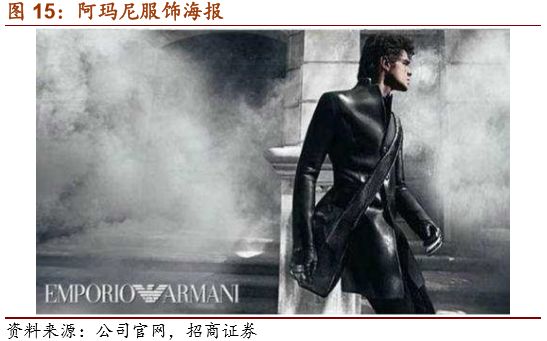
2016年ARMANI 全球总销售额 25.1 亿欧元,同比下降 5.2%,净利润 2.71 亿欧元,同比增长 12.4%,现金流同比增长35%至 8.81 亿欧元。品牌将销售额下降归因为 2016 年中国经济增速放缓、欧洲造成社会政治局势紧张、欧洲游客减少等。随着中国经济回暖,海外消费回流,以及阿玛尼集团内品牌线调整,阿玛尼中国区销售回升指日可待。
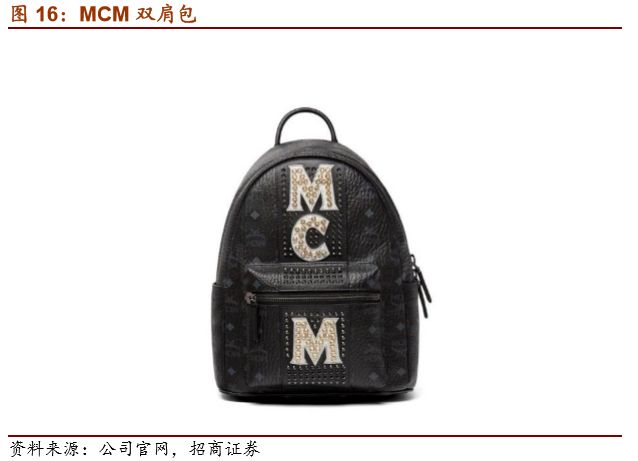
标的欧蓝、彩虹深圳均是品牌 MCM 在国内的主要代理商,收购完成后,赫美将拥有MCM在中国50%的业务。MCM是一个源自德国慕尼黑的中高档皮具品牌,2005年被韩国奢侈品集团Sungjoo收购,推向以亚洲为首的国际市场,产品也根据亚洲消费者的偏好进行了改造。经过改造后的MCM品牌产品线以服装和皮具为主,并因其时髦并兼具实用性的特点而广受年轻消费者的喜爱。因品牌在韩国市场上大获成功,加之“韩流”席卷亚洲的趋势,MCM在中国和日本市场也最先受到了本国韩流追随者的欢迎,并逐渐为普通奢侈品消费人群接纳。2016年MCM的销售额为7亿美元,预计到2020年将增长至10亿美元。2014年初MCM才进军中国内地市场,如今中国市场营收在集团占比约1/3。MCM集团主席兼CEO金圣珠曾表示,中国将成为品牌的增长引擎。
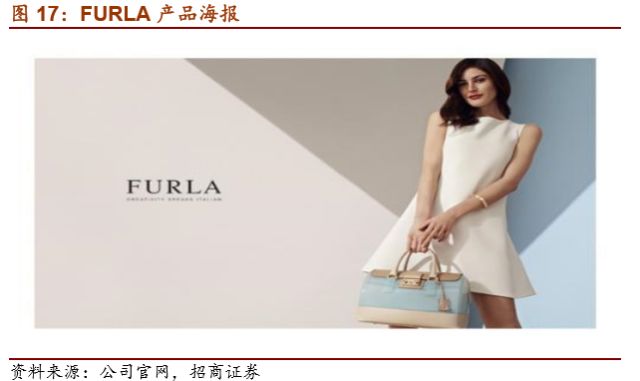
1927年创立于意大利的皮具品牌Furla,以生产优质女装手袋及皮革闻名。目前赫美集团拥有其在中国40%的业务,Furla代表着品质、创意多元、快乐及现代意大利生活方式——产品包括男士和女士手袋、鞋履及配饰。品牌价格定位世界级轻奢品牌,深受都市年轻女性的喜欢。轻奢品牌中国市场非常广阔,首先,中国中产阶级的崛起为轻奢品牌奠定了客群基础,目前中国中产阶级人口已经突破1亿人,而且未来将会逐渐发展壮大。其次,消费观念的变迁使得中国消费者更加注重品质和个性化消费,不盲目跟风“大牌”。再者,轻奢品牌在中国的渗透率还比较低,轻奢巨头们与传统奢侈品巨头们的收入分布相比较,中国轻奢市场具有巨大的发展潜力。2016年,Furla品牌销售额高涨24.5%至4.22亿欧元,在全球所有市场均呈增长趋势。而在过去五年中,Furla的营业额增幅高达126%,实现了翻倍的成长率。其中,品牌在中国大陆的销量更是实现高达两位数的增长。
除买手商品集合制外,天虹也开展品类代理和应季应节快闪店(临时代销)等自营业务。H12017品类代理及Rain系列集合馆共新开门店22家,销售同比增长43%。
由于奢侈品品牌对于新市场的拓展相对保守,因此代理商存在的意义就是打消品牌商的顾虑,利用自身的资源以及渠道优势,帮助品牌拓展市场,规避风险。因此品牌商对于代理商的要求也非常高,代理商需要拥有经验丰富的运营团队及销售资源,雄厚的资金实力,出色的零售能力等。赫美集团多年来跨板块,多渠道的经营经验保障了其拥有丰富的运营经验和资金实力,转型奢侈品代理商也有着强大的核心竞争力,具体就表现在:
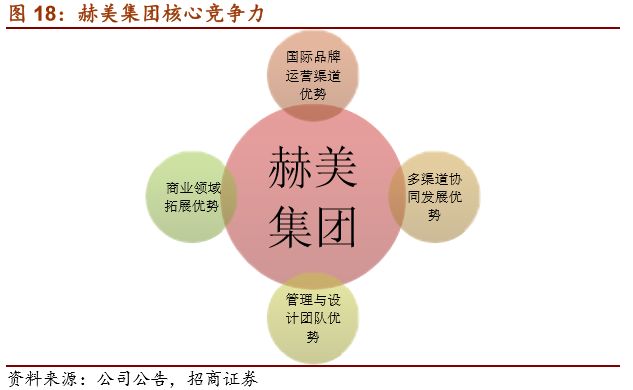
通过投资并购,公司内已经形成了强大的国际品牌运营团队,目前中国内地品牌代理商多为区域代理,较为分散,在规模和资金上不具有优势,规模较大的有上海欧蓝、温州崇高已被公司收购,因此目前在国内品牌代理上,公司具有较强竞争力。未来公司还会和更多的国际品牌进行合作,帮助外国品牌在国内落地,整合国际品牌在国内的运营渠道,降低采购成本与销售成本,提高价格优势。
完成收购之后,公司将同时拥有多个奢侈品品牌的运营能力,集团将从商业物业的招商,策划,运营等多个方面开展业务,提高市场规模和经营实力,今年公司还计划与地产商合作,建立奥特莱斯商场,以城市奥特莱斯和景区奥特莱斯为主的模式进行市场开拓,未来公司还将通过国际品牌嫁接推广国内的设计师,让中国文化与国际品牌形成合力,也推进国际品牌在国内的销售。
公司目前已经在国内拥有国际品牌运营,旅游,金融等多个经营领域,形成了全面完整的商业产业链,资金渠道优势明显,跨领域经营能力强。同时将互联网大数据和金融两大元素嫁接于奢侈品品牌运营之上,用大数据分析支持产业链运营,为品牌供应链提供大额度授信金融服务,为消费者提供分期金融业务,整合公司整体资源与渠道,提高经营效率。
公司聚集了多位国内最早从事国际品牌运营的团队,拥有丰富的奢侈品管理经验以及行业人脉,与此同时,公司还与多位国际知名设计师合作,提高产品审美价值,丰富产品种类和款式,有利于公司提高市场占有率,扩大产品影响力。
未来公司可利用其在渠道及互联网上的优势,打造奢侈品领域线上线下融合发展模式,线上为线下引流,一方面借助社会化媒体增加品牌曝光度,另一方面可利用互联网大数据挖掘寻找更多的潜在大客户。同时借助现有渠道网络搭建品牌互通的会员消费体系,通过整合各运营商原有会员,形成拥有超过30万高端消费人士的会员体系,利用会员系统的积分系统,打通品牌间、商场间的资源渠道的共享协同,降低国际品牌在国内的购买成本,缩小品牌境内境外的差额空间,增强品牌在境内对国人的消费吸引力,引导海外高端消费回流国内。
2017年公司陆续收购上海欧蓝,崇高百货,彩虹集团三家企业,拟出售原有钻石类业务来进行战略调整,布局高端消费产业。其中崇高百货承诺17,18,19非扣净利润分别为3500万,5250万,7875万,合计1.67亿元。彩虹集团承诺18,19,20非扣净利润分别为6900万,9660万,13524万,合计3亿元。
今年以来,奢侈品行业逐渐复苏,国内消费升级,千禧一代购买力强劲,可选消费崛起,多家奢侈品集团三季度业绩增速明显,因此,我们预期2018年奢侈品运营业务将促进公司业绩快速上涨。
2.预计17-19年电表业务实现3.76亿元,3.70亿元,3.60亿元营收,未来公司业务重点将倾向于高端消费,因此我们预计电表收入贡献将逐渐减少。
3.预计17-19年珠宝业务实现1.88亿元,1.52亿元,1.46亿元营收,由于公司于17年12月出售每克拉美业务,因此未来珠宝类业务所占比重将大幅下降。
(1) 企业整合困难。收购公司已经形成了成熟管理团队,制度和文化,收购后公司将在公司制度,财务,人员等方面进行调整,公司能否顺利整合收购的公司以及整合后能否达到预期效果存在一定的风险。
(2) 收购企业业绩不达预期。受到自身经营状况,相关产业政策及市场环境变化等诸多因素的影响,收购公司业绩能否达到预期存在一定的不确定性。
(3)市场竞争加剧风险。近年来随着改革开放水平和我国消费水平的不断提高,国际高端品牌对我国市场愈加重视并加强渗透,加剧了国内高端品牌市场的竞争激烈程度,如果标的公司不能采取有效措施,快速占领市场,积极应对市场竞争,则市场占有率及盈利水平都面临下降风险。

