


都在说大环境不好,不过真要细说怎么不好,又会一时语塞。对于一些资本密集型的项目,环境的影响确实很重要,但对于另一些没有实力的公司,可能“大环境不好”就成了业绩不佳的最好托词。
本周,美团发布2018三季报,给“大环境不好”“消费降级”“没有信心”打了个脸。美团本就做着与消费最贴近的生意,可看作是消费市场的晴雨表。财报数据客观地摆在那里,看完之后,还是可以对消费者拾起信心的。
所以在财报发布后,大行也都维持着原有评级:大摩评级“增持”、美银美林“买入”、中信证券“增持”。
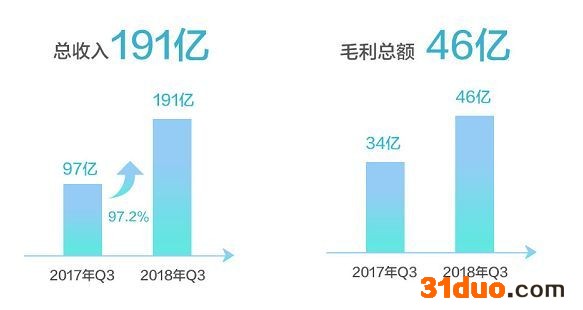
美团总收入同比增幅97.2%,从2017年Q3的97亿,翻了将近一倍增长到191亿。受摩拜收购案等新业务拓展动作影响,毛利总额虽然没有录得同样幅度的高速增长,但也从去年同期的34亿上涨35.3%上升到了2018年Q3的46亿人民币。经调整后的亏损金额为25亿元,较上季度32亿元的净亏损是有所收窄的。
具体到经营数据来看,美团在财报中,将业务整体分为餐饮外卖,到店酒店及旅游、新业务及其他三个部分。
到店、酒店及旅游旅是目前毛利润的增速引擎,餐饮外卖则是美团的核心战略战场,而包含了餐厅管理系统(RMS)、快驴等新业务部分,可以说是美团未来核心战略的机遇所在。
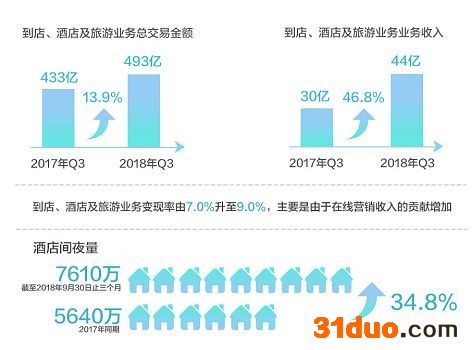
首先,到店酒旅方面,美团的收入从去年同期的30亿,以46.8%的高增速,增长到了今年的44亿人民币,对美团整体的收入占比23.3%。
到店酒旅业务起始于2012年,2015年美团酒店旅游事业部正式成军。有着良好毛利率的酒旅业务,在2017年美团酒旅事业群与美团平台合并成为美团平台及酒旅事业群之后,陆续有新品牌发布、产业合作等战略,到2017年底,已经成为了内部的重点业务之一,到2018年美团酒店间夜量则首次超过携程系间夜量总和,成为市场领先者。
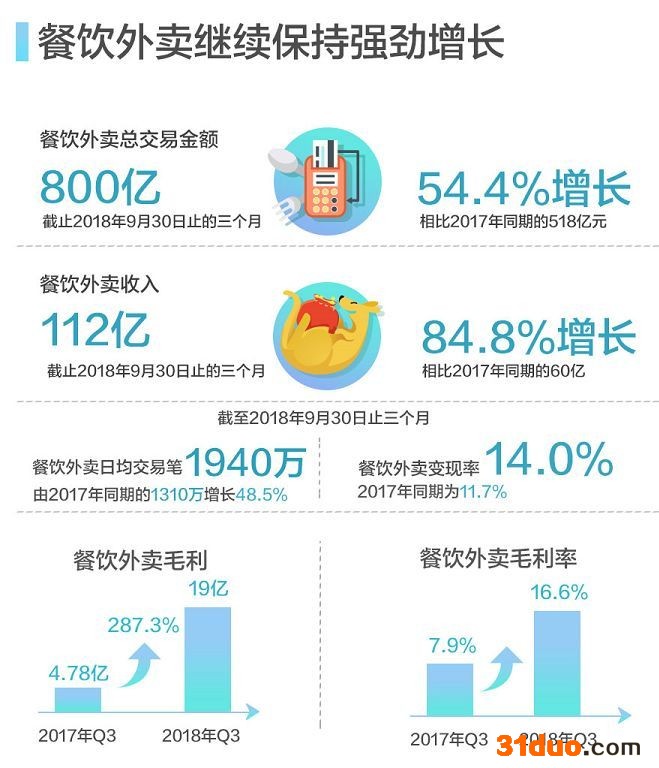
餐饮外卖总交易金额(GTV)达到800亿,同比增长54.4%餐饮外卖收入112亿,同比增长84.8%
王兴在9月美团上市的全球发售新闻发布会上,着重强调了美团的战略增长核心关键词“Food + Platform”。对这一战略,王兴先前在内部信里就已经做出过解释,意指“以’吃’为核心,苦练基本功,建设生活服务业从需求侧到供给侧的多层次科技服务平台”。
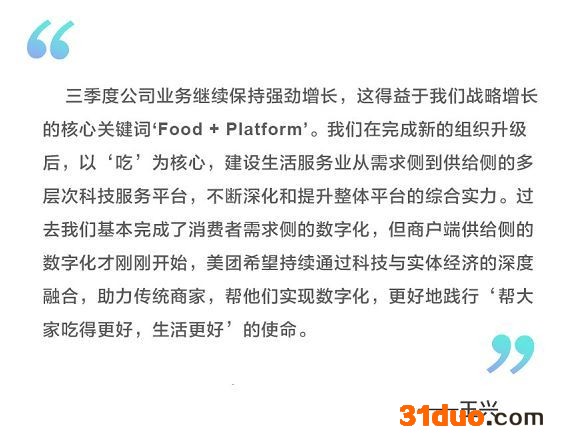
而所谓“建设生活服务业从需求到共计侧的多层次科技服务平台”,则是美团在坐稳餐饮基本盘以后,进一步进攻其他本地服务品类的野心。
美团点评高级副总裁王慧文9月接受自媒体雷帝触网采访时曾提到,在原先的点评、餐饮业务的基础上,美团有了大量的资源和能力积累,成为了后续平台化的能力储备。基于这样的平台能力,则有助于快速跨品类开拓新的垂直领域。
“举例来讲什么是资源,比如我们在[业务发展]过程中积累了用户端的流量。这个能力放在别的品类也很重要,所以应用这个能力,就成了一个平台属性。但是[各个领域所需要的]平台属性资源不一样,复制到不同的地方去,应用在别的地方,也能起到很大的帮助。这就是我们的Platform。”
这个思路与阿里的“大中台”战略有相似之处,同样是基于企业长期在单一业务中发展出来的平台基础建设,作为快速打通、进入其他业务的资源。
实际上,有着类似战略思路的阿里和美团在生活服务方面的业务,已经是正面竞争的状态。无论是饿了么的外卖、口碑的到店、飞猪的酒旅、票务的淘票票,还是新零售的盒马,美团与阿里在大量业务上双方已经拉开了攻防战线。
甚至包括在电商领域,美团对于7月上线的闪购业务,也没有否认进一步拓展的可能性。大量新业务的上线,似乎也让美团与阿里重合的战场,在进一步地迅速扩张。今年10月,阿里巴巴集团合并饿了么和口碑两大业务,正式成立本地生活服务公司,围绕餐饮,分别聚焦在外卖、到店两个主要场景,服务用户和商家。
在三季报分析师电话会时,王兴谈道:“IPO后,我花了更多的时间放在组织能力的建设上。投资人可能更愿意听到更多公司业务战略方面的内容,但我认为关注组织能力的基础建设也同样重要。当前,我们面临如此巨大的机遇,处于这样主动的市场地位,我们不缺少机遇和商机,更重要的是通过基础架构调整,使我们能提高能力、确定方向、提升队伍、抓住机会、领先对手,不是执着于个别业务,而要提升整体组织能力。”
事实上,美团每年在新业务的尝试上相当开放,甚至可以称得上激进。王慧文在近期的采访中也曾回应,美团“每年会研究一下,但最后不一定做的新业务”大概有“几十个”之多。
交易总金额由2017年同期的90亿增长到了2018年Q3的164亿业务收入暴增4倍,由2017年Q3的6亿上涨到了2018年Q3的35亿
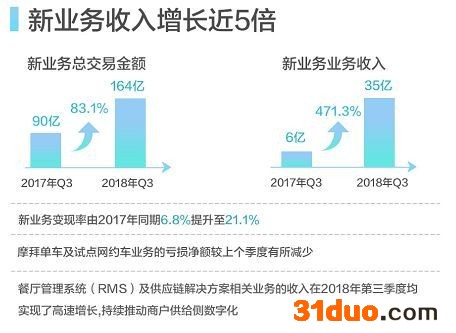
美团在上市前的路演中曾点出,基于战略协同和时间窗的考虑,打车市场暂时没有进一步加大投入的计划,商家IT系统,也就是前面所提到的RMS和供应链方面会有更多的战略倾斜。
目前美团为商户提供的餐厅管理系统,包括餐厅收银、餐桌管理、菜单管理和库存管理等部分的数字化解决方案,而供应链侧则是通过快驴进货对接餐厅的在线订单及上游供应商的大宗供货,且通过美团自有的运输管理系统和仓库管理系统进行全链条的业务打通。
当时在与外卖业务相比较之后,考虑到餐饮管理系统在当时的变化速度远低于高速发展中的外卖行业,且外卖投入产出比表现优于餐饮管理系统,美团将有限的资源率先投入了外卖市场。
时隔三年,在外卖业务推动国内的整体餐饮市场产生了一系列的调整之后,美团在2016年上半年重新对餐饮管理业务进行评估,并得出了“行业的时间窗平台变得更好”的结论,因此在2016年开始试点后,2017年上半年正式推广重新上线。
类似的快速试错在美团这几年的业务中频频上演。2017年底的内部信中,王慧文就曾经提到“与外界看到的成功发展起来的业务相比,其实我们还有更多业务探索不成功被关掉了,这其中包括早餐外卖、排队机、WiFi等近10个业务”。可以说,近年来外界所看到的美团新业务拓展方面的成功,基本上都是建立在大量的放胆试错,与果断放弃上。
美团在新业务侧的重视和投入也可以通过持续上涨的技术研发费用看出。第三季度,美团在技术研发方面投入了20亿元,同比增长95.1%,可以看作是美团向技术驱动型公司发展的一个讯号。
实际上,在目前的头部互联网公司中,TMD三家都是在推荐策略及算法上有着最落地的场景和最迫切的研发需求的。
美团的核心团队,多多少少还带有当年五道口华清嘉园清华创业帮的气息。在美团以餐饮为核心的业务上,这支团队一度沉浸人间烟火,而现在在新业务上持续增长的大量研发投入,未来进一步走向技术主导的业务场景,或许更符合王兴和这支团队的初心与底色。


