


环球旅行卡刷到爆?618,双11各种剁手吃土?陪女友吃顿澳洲小龙虾,日日吃泡面?信用卡欠款太多还不上?拆东墙补西墙还是于事无补?急忙抓住最低还款这根稻草,只需支付当月账单的10%,笔者12000的额度,选择最低还款,只需付1200元即可,可是,才3个月就要支付653的利息,才发现掉进了一个大坑。相信很多疲于应付多张信用卡的童鞋都有过类似的经历。
原来,当我们选择信用卡最低还款后,当期所有消费从记账日开始计收利息,日息万分之五,直到你把欠款全部还清。相当于年化18.25%,快赶上高利贷了啊。
作为一个信用卡资深中毒者,经过搜索和朋友推荐,为了缓解还款压力,从市场上很多的网络信贷产品中,我选出了4个“债主”帮我还信用卡试试,从最高额度、利率等方面进行比较,先来个简单粗暴的试用总结:

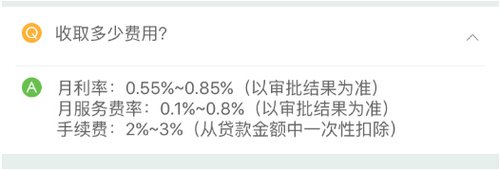
贷款王APP的利率授信额度为100元整数倍,最低500元,最高5000(含)非循环额度,有效期内,一个月一次取现,全部结清后可再次申请。

最后一位,还呗APP,利率低,额度较高,笔者打算长期使用,额度内想借多少由自己定(只有实际借款部分会产生利息,不借款部分无任何费用产生)

算完这个利率简直就是惊喜,8.99%的年化利率是相当于银行18.25%的5折。选择还呗相当于省了一半的钱。作为一个信用卡小婊砸我能不膜拜吗?
不怕不识货,就怕货比货。如果单从各家官网、app端描述的,有些是分期金额,有些是月利率,有些是银行几折,真的是眼花缭乱,为了少放点血,狠心换算成年化利率才见真身,甚至像手续费、月服务费等都是特别可怕的隐形杀手。只有从最高额度,各项费用折算成年化利率,统一度量标准,才能真正知道哪个产品更划算呀。
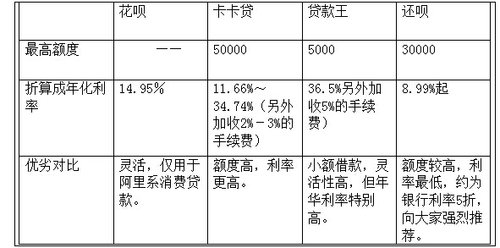

纵比四家后发现,还呗在对比中优势立显,尤其是在额度、利息上面有明显优势。线折起,借用一句广告啊,网络测评产品哪家强?网贷市场找还呗。


