


先消费,后付款”已成为年轻人最新、最习惯的支付方式之一。很多网友留言称,使用京东白条和支付宝的花呗越来越频繁,但对两家网络支付平台的了解却略显不足。为了帮助大伙对白条、花呗有个更清楚的了解,小财特意从一下几个方面做了比较。
京东白条:京东商城的用户都有激活用于商城消费的“白条”的资格。在京东商城购买商品的交易次数越多,交易金额越大,那么申请起来越简单,金额也越高。小财友情提示,京东白条消费次数的要求一般在6次以上。
蚂蚁花呗:在支付宝上填写相关信息,后台会根据你使用支付宝的情况、蚂蚁信用分高低来决定是否为你开通。
蚂蚁花呗:申请开通后,最低额度为500元(用户反映最低有50元的),最高额度为50000元,具体额度根据个人情况而有区别。
举个例子,帮助大伙深入了解!某著名电商提供的消费分期,分期费率为每期0.6%,消费者王先生在该网站购买了售价1万元的商品,系统提示他每期的手续费为60元,每月分期还款大约893.34元,一共还款10720元,支付的手续费为720元。
王先生认为,这个分期产品的年利率就是720÷10000=7.2%。7.2%的年利率,王先生感觉还是蛮划算的!
但是,王先生算错了!实际年利率并不是这样算的,分期付款的真实利率应该用内部收益率(IRR)计算,即实际利率=期费率×期长×24/(期长+1),期费率=费率/期长。
那么,按照此公式,王先生分期付款的产品实际年利率=0.6%×12×24/(12+1)=13.29%。由此可知,13.29%的年利率还是不太划算!
那么问题究竟出在哪里?这是因为大家容易忽略了货币的时间价值。按照实际利率的算法,即是随着每月本金的减少,支付的利息也会相应的减少。但是分期手续费每期都是按照最初的本金来计算,每个月付的利息一样,因此造成大伙多付了利息。
以上面的例子来分析,消费1万元,分12个月还,每个月的本金约为833元。即第一个月还的833元仅使用了一个月,第二个月还的833元仅使用了2个月……只有最后一笔还的833元,使用了12个月。
货币是有时间价值的,使用12个月833元和使用1个月的833元的实际利息肯定不同,但是用费率来算时,很容易使我们忽略这一层。
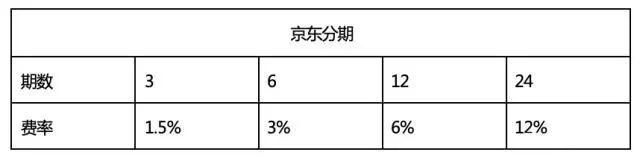
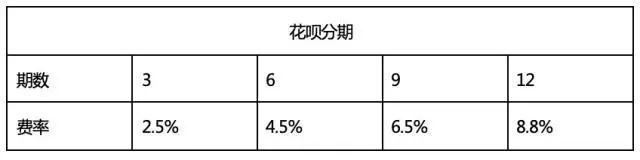
需要说明的是,白条的分期费率一般在0.5%-1.2%之间,不同用户费率也可能不同,具体以官网显示为准。

