


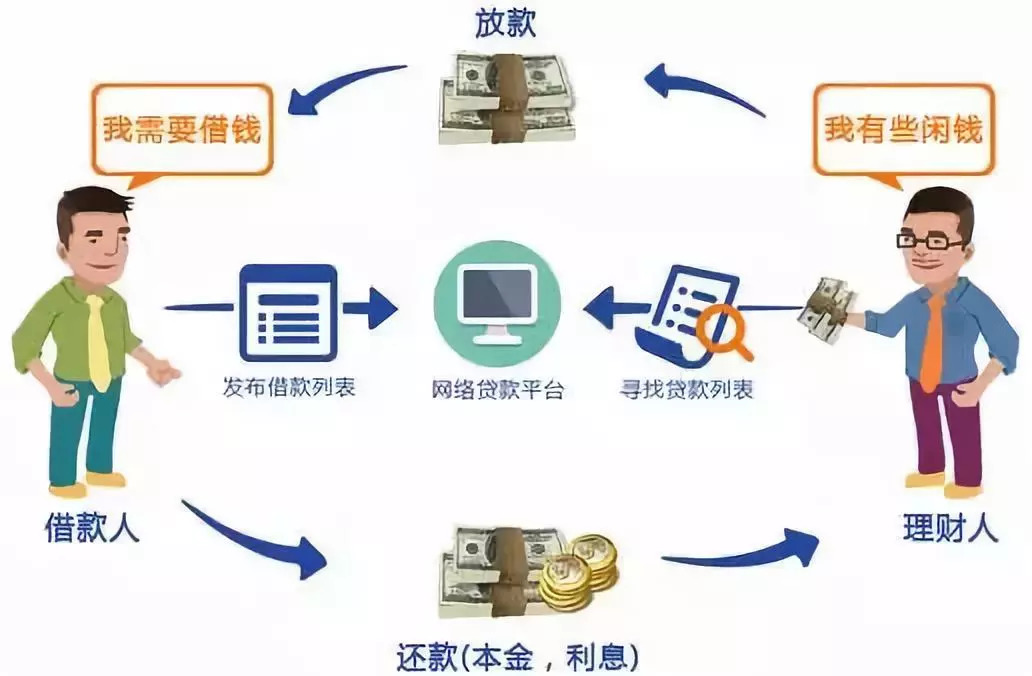
P2P是英文Person-To-Person(或Peer-To-Peer)的缩写,意即个人对个人(伙伴对伙伴),P2P又称点对点网络借款,是一种将小额资金聚集起来,并借助互联网、移动互联网技术的网络信贷平台借贷给有资金需求人群的一种民间小额借贷模式,其属于
第一种是纯信息平台模式:即平台本身不参与交易、不提供担保,只提供借款信息上传和发布的平台,投资人根据平台提供信息自行选择借款人,借款利率由交易双方决定。
第二种是债权转让模式:这种模式就是提前放款给需要借款的用户,再把获得的债权进行拆分组合,打包成类固定收益的产品由投资人认购,借款人和出借人之间形成了多对多的形式。
第三种模式为担保模式:即引入保险公司或担保公司担保模式,该模式下保险公司或担保公司通过向借款人收取担保费和平台咨询费等方式进行业务运转。
第四种为O2O模式:这种模式由专业的小额贷款机构线下审核借款人,并由专业的融资担保公司对通过审核的借款人提供担保,通过审核的借款信息发布出去后由会员投资完成,整个交易流程通过第三方支付完成,其实是个线上理财和线下借款的结合,是当前P2P平台的主流模式。
虽然P2P最能体现互联网金融的特征,但P2P只是互联网金融的一种形式,不能等同认为就是互联网金融。互联网金融还包括了互联网支付、股权众筹融资、互联网基金销售、互联网保险、互联网信托、互联网消费金融等。
国资系P2P平台有国有资本背书,在经营方面较其他平台的安全系数高,但是行业内停业及有问题的P2P平台中国资系平台也涉及几十家。投资国资系P2P平台风险较其他平台小,但也不一定没有风险。
根据监管要求,P2P平台必须由商业银行对平台资金进行严格存管。银行作为P2P平台资金的存管人,能很好的规避平台设立资金池、自融、降低平台跑路等违法违规风险,但银行并不对网贷投资本金及收益予以保证或承诺,不承担资金管理运用风险。安全永远是相对的,已存管平台并不能做到100%靠谱。
明星偶像、名人站台是不少土豪P2P借助于明星效应为自身做品牌宣传,以期提升平台的知名度和曝光度。但明星偶像站台并不能确保平台的100%安全合规,也不能确保平台产品100%优质,投资人在选择这类平台的时候要理性来看待这个事情,不能因为有自己崇拜的明星偶像站台就可以任性投。
P2P履约险问题,需要一分为二来看待。一方面,目前行业内P2P平台中与保险公司合作的数量占比很低,能与保险公司开展合作的平台在一定程度上实力相对较强;另一方面,投资人需要关注的是自己所投资的具体产品项目是否有履约险保障,弄清楚保险合同文本中被保险人是谁、保险责任是什么、具有哪些免责条款等信息,这些信息决定了所投资的产品项目的安全系数。
利率过高不安全,但并不意味着利率低就安全。判断一个平台的好坏,不能单单从平台的利率上去判断,利率高低和平台的安全性没有绝对的关系。当然,利率太高的平台肯定不靠谱。但要判断一个平台是否安全,关键还是风控能力和资金安全,应综合评判平台和产品的安全性。
即通过发假标的方式诈骗投资人资金。投资人的款项并没有进入真实的借款者手中,而是在平台上进行空转,资金始终控制在平台控制人和股东的账户中,最后资金链断裂或者平台得到足够收益以后,实际控制人就卷款潜逃,这就是典型的“庞氏骗局”。
自融风险是指实体企业为自己搭建P2P平台,并将融资用于自身经营。自融包括普通的一般自融,即平台控制人出现融资困难时,搭建P2P平台自我融资使用;另外一种是平台控制人同时搭建多个平台,利用平台之间资金互相拆借,用于满足自融需求。存在自融行为的P2P平台几乎就和实控人的经营风险绑在一起了,这对P2P平台和投资人来说存在很大的风险。
流动性风险主要是指因拆标(一般标金额比较大,时间期限比较长)及投资人挤兑造成的无法兑付风险。平台违规建立资金池后,通过拆解资金金额及投资时间,形成资金流的期限错配,并依靠储备资金来缓解期限错配带来的还款压力,很容易造成平台资金链断裂,导致投资人无法兑付本金及收益,且容易引发投资人挤兑风险。
1、高收益意味着高风险,不要盲目追求高收益产品。投资P2P产品时要根据自身风险承受能力、财务水平等实际情况合理配置不同收益P2P产品。同时,对于提供高额参考利息的平台须保持谨慎心态,因为这种平台很有可能通过高息为诱饵吸收投资人资金,做的却是借新还旧、庞氏骗局的事情。
2、审慎选择平台,不盲目相信明星效应。明星站台往往会提高P2P平台的知名度,但明显站台、高知名度并不就是P2P平台资质优良的标签,投资时应当综合考量平台产品、管理水平、过往业绩等因素审慎选择平台,切不可盲目跟风。
3、提高风险防范意识,保障自身财产安全。一要看平台的客户集中度,倘若平台发标高度集中到几个借款大户时,投资人要格外注意,因为这可能存在一定关联性自融的风险。二要仔细阅读平台对于借款标的的描述,如果对标的的描述含糊、不清晰时,有可能标的还不存在,平台有可能通过先吸收资金再找借款项目,这时平台做的即是资金池的事。


