


“搜狗不上市,小川不结婚”。互联网的江湖里从不缺少段子,但王小川却真的成为了一个把段子变成现实的人。
10月13日,中国第二大搜索引擎搜狗向美国证券交易委员会(SEC)提交招股说明书,计划在纽交所挂牌交易,股票代码为“SOGO”。

搜狗于10月13日在美国证监会网站披露的招股说明书中显示,搜狗此次IPO计划发行4500万股ADS,IPO发行价定在13美元/ADS。据此计算,搜狗此次合计发售规模将达到4.95-5.85亿美元,由J.P. 摩根、瑞信、高盛、中金担任本次上市的承销商。而此次募集资金的用途将主要用于研发投入,加强产品和大数据、人工智能能力;销售及市场推广投入,拓展用户获取渠道;潜在的战略收购、投资和合作机会。如果搜狗成功上市,将成为今年继Snap、MuleSoft、Yext、Carvana、Cloudera等科技公司之后,科技行业又一个聚焦全球视野的上市公司。
其实在此之前搜狗CEO王小川已多次表达IPO意愿。而从去年开始,非上市公司搜狗每个季度发布财报更是开了互联网行业的先河,现在搜狗终于如愿以偿。根据最新资料显示,搜狗将于北京时间11月9日晚间登陆纽交所。
2000年的时候王小川随ChinaRen一起进入搜狐,2004年成立搜狗;2006年推出搜狗输入法;2008年推出搜狗浏览器;2010年从搜狐中剥离;2013年获得腾讯投资,与腾讯旗下搜索业务“搜搜”合并。在长达十多年的时间内,搜狗在搜索引擎、浏览器、地图、游戏中心、翻译等多方面发力。如今搜狗已经成为国内第四大互联网公司,第二大搜索引擎和第一大中文输入法。而作为搜狗的灵魂人物的王小川,将搜狗IPO更是成为其一大人生夙愿。

从搜狗招股书中看到搜狗的股权也比较复杂,其中腾讯持有151557875份B级普通股,占比43.7%。搜狐持有3720250份A级普通股,和1272万B级普通股,占比37.8%。搜狐CEO张朝阳持有3200万份A级普通股,占比9.2%。王小川持有1920万份A级普通股,占比5.5%。52岁的张朝阳是搜狗董事会主席,39岁的王小川是搜狗首席执行官。但腾讯似乎将成为搜狗上市的最大获利者。


数据显示从2014年到2017年上半年,各个阶段搜狗的总营收分别是:3.86亿美元、5.92亿美元、6.60亿美元和3.73亿美元,2017年全年如果大致半年乘以2的线亿。这样虽然肯定不及到年底最终的数据精确,但是也足够说明问题。由此可以算出,搜狗总营收最近三年的涨幅分别是:53.4%、11.5%、13.0%。
搜狗营收的核心和搜索相关广告,这一部分从2014年到2017年上半年相应的数字是:3.58亿美元、5.40亿美元、5.97亿美元、以及3.29亿美元。按照同样的方式,可以得到最近三年相应的涨幅大致是:50.8%、10.6%、10.2%。
而从成本及毛利润看到,从2014年到2017年上半年,搜狗的营收成本分别是:1.66亿美元、2.48亿美元、3.03亿美元,以及1.93亿美元。按照前面同样的方式,可以大致算出最近三年,搜狗成本的增幅大概是:49.4%、22.2%、27.4%。
从毛利润的数据看到,自从2014年到2017年上半年,搜狗的毛利润分别是:2.21亿美元、3.44亿美元、3.58亿美元和1.80亿美元。用相同的逻辑算出最近三年的增长情况大致是:55.7%、4.1%、0.6%。
而从2014至2016年,搜狗净利润分别为净亏损2680万美元、9950万美元和5610万美元。搜狗2017年上半年净利润为3580万美元,较上年同期的2770万美元,增长29.2%。

搜狗招股书披露:根据艾瑞提供的2017年9月平均DAU数据,搜狗输入法是目前用户最高的输入法。在移动端,其DAU达到3.07亿,是中国国内第三大手机应用,仅次于微信与QQ。在PC端,搜狗输入法是中国第二大软件,在PC端的渗透率高达98%。
搜狗招股书披露,腾讯、搜狐生态通过PC端的,移动端的腾讯浏览器、搜狐新闻与手机搜狐网,为搜狗提供了巨大的流量帮助。
招股书数据显示,如果用PV来衡量整个搜索流量,2017年6月搜狗21.8%的流量来自于自有产品,38.2%来自于腾讯互系,40.0%来自于其它流量源。
搜狗搜索业务目前的最大杀手锏,是完善的微信和知乎搜索。搜狗搜索目前覆盖了腾讯系产品,知乎的站内搜索也由搜狗开发。
除之户外,搜狗还与丁香园等医疗机构、Bing等外文搜索机构合作,提供可靠的医疗健康信息与外文搜索服务。
目前,整个中国搜索行业过去几年的平均增长率在10%左右,而搜狗连续三年复合增长率达30%,以Q3为例,搜狗增长率达到49.7%。
搜狗招股书披露:基于移动搜索量,搜狗搜索是中国第二大搜索引擎。今年6月的市场份额为16.9%,拥有4.83亿移动月活跃用户。目前,搜狗业务增长迅速,从2014年6月至2017年6月,整体搜索PV年化增长率30.1%,移动搜索PV年化增长率78.9%。
访问量快速增长也刺激营收增长。2014年至2016年,搜狗的搜索及搜索相关营收复合年增长率达到29.2%,同期中国搜索市场的复合年增长率只有21.7%。
第三季度搜狗的搜索及搜索相关广告业务收入为2.26亿美元,上年同期收入为1.51亿美元,2017年第二季度收入为1.87亿美元,同比增长49.7%,环比增长20.8%。
搜狗招股书披露:搜狗目前正与微信探讨在微信内部提供内容平台服务,目前,微信的搜索已有一部分为搜狗提供。
招股书还显示:未来五年,中国搜索市场仍保持20%以上高速增长。可以预见,搜狗将继续对市场第一名发起强有力的挑战,未来格局可能改变。

越来越多的广告主将广告投放转移到线年在线广告占到全部广告投放的44.7%,2021年有望上升到75.3%。
——搜狗对问答社区知乎进行战略投资并成为其在搜索领域的独家合作伙伴,搜狗搜索的用户可获得知乎独家实时推送的问答类内容
——搜狗英文搜索,是全球首个跨语言搜索引擎,与微软Bing搜索合作,旨在帮助不精通英文的中国人,搜索和阅读全世界的医疗、科技、人文信息

流量主要来自:搜狗搜索App本身,中国最大的移动端浏览器——QQ浏览器,超级App——搜狗输入法和微信,以及与主流手机制造商建立合作关系。
目前各主要渠道的流量占比分别为:原生流量占21%、来自腾讯的占36%、来自手机制造商的占43%(Vivo、OPPO、小米等)
与腾讯一起构建并共享生态系统,从生态系统中获取搜索流量、获得差异化的搜索内容,同时也为生态系统和腾讯提供服务、贡献价值。


与AI相关的技术实力,搜狗拥有行业领先的语音识别准确率(97%)、机器翻译和自然语言理解技术。

搜狗还希望通过发展搜索,整合大数据、AI技术,获得更多更大的发展机遇,比如新闻动态推送、虚拟个人助理。

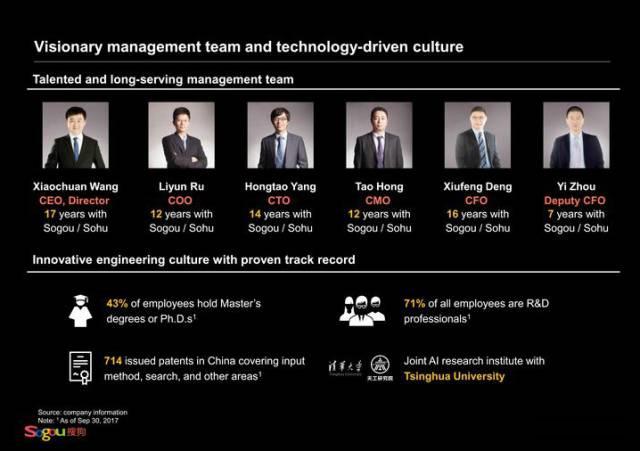
有创新精神的工程师文化:有43%的职员是硕士或博士,71%的职员从事研发工作,申请了714项专利,与清华大学合作成立了AI研究机构——天工研究院。
搜狗搜索移动端MAU达到5.11亿;搜狗输入法移动端MAU为4.27亿;2016年实现营收6.6亿美元;
从2014年9月到2017年9月,移动端流量的年化增长率为72%;2017年9月,搜狗输入法移动端DAU同比增长了55%;2014年到2016年,营收的复合年均增长率为36%;


主营业务成本占比稳定;2017年前三季度,运营费用率同比、环比均有改善,连续创出报告期内新低,2017年Q3降至35%。


从招股书中看到,搜狗的大部分营收由搜索及搜索相关广告贡献,这部分的收入不仅正快速增长,而且超过了国内市场平均水平,“2014年至2016年,搜狗搜索及搜索相关营收复合年增长率达到29.2%,而同期中国搜索市场的复合年增长率只有21.7%”。
广告营收的高速增长,主要来自于竞价点击付费收入的增长。根据搜狗招股书,2017年第三季度,搜狗付费点击量同比增长64.8%,环比增长27.3%,收入占到搜狗搜索及搜索相关广告业务收入的83.8%,2016年同期和2017年二季度占比分别为77.7%和83.0%。
每逢企业IPO,都有唱衰和看好的声音。但当下的情况是不论搜狗上市后表现如何,现在都是搜狗IPO的绝佳时机,因为天时地利人和,错过了这一波,恐怕就很难再有这么好的时机了。
2016年搜狗所处的搜索大市场,因“魏则西事件”而严峻的监管受到消极影响,百度一度陷入历史低谷,搜狗2016年度Q3营收环比下滑了6%。不过,2017年从百度各个季度财报来看,这个影响已经淡化了,搜索市场正在复苏,王小川在发布Q2财报时,预计第三季度营收将保持39%-45%的同比增长,其中一个原因是:“16年魏则西事件的低谷已经消化掉了”,资本市场的担忧被化解了。
2016年以来,中概股集体爆发,阿里4700亿美金市值超越Amazon成为标志性事件,腾讯、百度市值不断突破历史峰值,微博、陌陌、京东、网易、宜人贷、新浪、宝尊电商诸多中概股集体爆发,此时此刻是中概股的牛市,2017年登陆美股的企业正在变多,可见大环境对搜狗利好,尤其是搜狗可对标的百度眼下的股价表现,成了搜狗在资本市场一个很好的参照物。
为什么中概股会集体爆发?与中国互联网人口红利、传统行业落后给互联网留下的渗透机会、中国宽松的互联网政策,息息相关,搜狗所处的信息分发市场同样处于增长中,线下广告正在向线上转移,搜索拿走了重要部分,搜狗也意图在招股书中也向华尔街证明这点:
2016年中国整体在线亿元,年符合增长率为21.7%。该增长主题得益于庞大且极具潜力的用户群。艾瑞数据显示,2016年中国来自每搜索用户的营收为人民币127.1元(约合19.1美元),而美国为152.8美元(IDC数据)。
数年前,中国搜索市场竞争一度陷入白热化。不过,移动搜索市场重量级玩家只有百度和搜狗,依托浏览器导流的眼下的竞争优势在PC端,搜狗在PC端有搜狐、搜狗浏览器(三级火箭)以及QQ浏览器等流量导入,移动端则有微信、知乎等战略伙伴,形成了稳定的流量和数据来源。搜狗招股书中,未来五大战略之一也是:“寻求适当的战略投资和联盟”,交朋友。
首先搜狗上市选择了纽交所而没有选择科技企业众多以及中概股经常登陆的纳斯达克。而曾在互联网行业很著名的“三级火箭”策略、稳居第一阵营的浏览器没有被提及,最核心的业务输入法被归结到“更简单地表达和获取信息”这个使命上,搜狗主要讲两个故事,一个是关于移动搜索的、一个是关于人工智能的。
就移动搜索而言,搜狗强调中国搜索市场的潜力,这是毋庸置疑的,尽管单靠搜索很难成为阿里、腾讯这样的超级巨头,但这个市场美国有谷歌这个世界最大互联网公司,中国有千亿美金级公司百度存在,商业模式十分容易被理解,每年市场规模超过100亿美金(2016年百度营收107亿美元,搜狗营收6.6亿美元)。
在搜索市场,搜狗强调自己的创新性和差异化,比如个性化搜索,比如Q&A,再比如语音搜索,甚至还进入了车联网,但说实话,这个故事不够性感,毕竟,搜狗在做的事情百度也在做,搜狗很难改变百度的垄断者地位,只能拿走市场小头。
与微信为核心的腾讯系产品打通,是搜狗搜索招股书中强调的另外一个点,截止到2017年6月,搜狗约38.2%的搜索流量均来自腾讯,双方的合作至少会延续到2023年。WeChat、Tencent对于华尔街来说是很生动的故事,鉴于微信在移动端的入口地位,其与搜狗整合推出全网搜索,将成为移动搜索的实力玩家。
搜狗招股书显示,其将用自然语言处理,语音识别等人工智能将推动搜索进一步取得突破,比如今年1月推出了跨语言搜索引擎英文搜索。其五大长期战略中大部分都与AI息息相关:“开发下一代人机接口”、“开启大数据价值”、“继续追求人工智能创新”,所谓人机接口是指类似于输入法的输入输出工具,现在搜狗有实质性动作的是问答机器人“汪仔”,一个类似于谷歌Assistant的AI助理,已被应用在搜索、搜狗智能副驾等产品中;在技术布局层面搜狗还曾拿出1.8亿有清华大学合作建立“天工智能计算研究院”。
可以看到,搜狗的故事跟百度很相似——搜索特别是移动搜索是根基,基于搜索在算法和数据上的优势再发展其余AI业务,不论是AlphaGo战胜人类围棋选手,还是《一站到底》,搜狗都在不断向公众强化自己的人工智能公司形象,当然,百度也在这样做。在技术这一点上,搜狗确实跟百度相似,其强调“技术驱动文化”,王小川本人是清华高材生和“天才少年”,搜狗输入法的横空出世、搜狗搜索在竞争激烈的市场中找到自己的位置,都是技术的直接作用,而不只是搜狐和腾讯股东的支持,否则腾讯搜搜和网易有道搜索也都成功了,毕竟谁都不能否认搜索是一个强技术驱动业务。
在张朝阳眼中,搜狗只是搜狐的分拆出的部门,在搜狗的招股说明书上依然可以窥到几分线%的股权占比,留给王小川和他的团队的仅剩5.5%。
此外,招股书上还明确了另一个事实:因为采用AB股权制,搜狐依然掌握着搜狗的控制权,上市后的搜狗仍然是搜狐的子公司。而腾讯的身份仅仅是作为单一最大股东,并传闻在搜狗IPO之前,腾讯与搜狐签订过投票权协议,同意让搜狐占有大部分董事会席位。随后这一说法不证自明,在7人组成的搜狗董事会中,有4人来自搜狐,2人来自腾讯,剩下的一个席位便是王小川。
而招股书在风险提示指出,搜狗可能与搜狐和腾讯有潜在冲突。搜狐将拥有委任搜狗董事会多数的权力,腾讯有权任命两名的董事会成员。当这些人面临着对搜狐、腾讯和搜狗潜在不同影响的决策时,这些关系可能会产生利益冲突。另外在享受成果的时候,相对较少的股权,肯定会让相关人员心思动荡、产生想法。另外仅有5.5%股权和七分之一投票权的王小川,能够决定搜狗的未来方向吗?
从招股书看到,腾讯、搜狐和搜狗的关系有点类似于阿里巴巴、新浪和微博的三角关系,从数据看到阿里巴巴更多是给微博带去资源,但阿里巴巴对于微博的业务战略少有干涉,它与新浪和阿里都有很好的整合,在一定程度上微博担当了新浪移动入口角色,但在变现上与淘系有很好的打通。
而搜狗的核心业务是搜索,招股说明书也暴露了一个此前不为人知的事实,搜狗三分之一左右的流量是腾讯提供的。腾讯也承诺,搜狗搜索将作为默认搜索引擎在腾讯旗下产品使用直到2018年9月,在不影响用户体验之下,腾讯也打算将协议延伸至2023年。换言之,腾讯将在未来一年的时间内,继续为搜狗搜索带来可观的流量;但腾讯毕竟不是搜狗的“亲爸爸”,一年以后腾讯能否继续扶持搜狗搜索还是个未知数。加之搜狗搜索面临着百度、神马等劲敌,这一不确定性因素将成为搜狗最大的挑战之一。
从搜狗自身财务数据看,近年来搜狗的营收、利润等关键指标增速放缓,呈现盈利不稳的特征,其发展前景显然不容乐观。
截至2014年,2015年和2016年搜狗的收入分别为3.864亿美元,5.818亿美元和6.664亿美元,2015年和2016年同比分别增长53.2%和11.6%,搜狗营收增速放缓且差异较大。
其中2014年,2015年和2016年搜索和搜索相关广告服务产生的收入分别为3.578亿美元,5.395亿美元和5.972亿美元,2015年和2016年同比增长50.8%和10.7%。增速同样大幅放缓。
另外从整体而言,虽然说今年上半年全球经济发展回暖,美股市场一路高歌猛进,国内多家企业加快了赴美上市的步伐。但中概股已开始回归理性,并不是所有的中概股都能像当初的微博或陌陌一样,在上市后迎来“股价飙升”的大戏。以最近登陆纳斯达克的国内奢侈品电商寺库为例,其于9月22日顺利挂牌交易,但即便有着多个“第一”加身,上市首日也难以避免破发的尴尬。
搜狗上市的第二个故事是人工智能,我们也知道搜狗做了一些事情,比如有搜狗汪仔、语音搜索、机器翻译、知识算法等等,最近还推出了智能家居机器人。但是坦白说,仅有这些还是不够的。
马化腾曾对于人工智能发表过看法,他认为,场景、大数据、计算能力和人才四大要素缺一不可。而在这四要素中,除了大数据搜狗借助搜索数据还算可以之外,其他各个方面,都还很弱小。更为重要的是,搜狗在人工智能领域的打法是单点突破的,不够体系化、系统化,缺少底层技术的整体构建能力,以及表层的开放平台实践落地和对外赋能能力。这两种能力的缺失,就会造成一是基础技术薄弱,二是不能借助整个行业生态的力量,以几何而不是线性的方式获得增长。
另外在最近发布的2017年人工智能产业未来企业百强排行榜中,搜狗排在17位,排名在科大讯飞、金山云、汉王科技等之后,靠近搜狗的前后的是大华股份、智臻智能、智车优行、碳云智能等都是些名不经传的公司。
其次,别说搜狗在人工智能方面的业绩不够出彩,即使是国际巨头谷歌、Facebook等,在人工智能领域,也屡屡折腰。比如谷歌母公司Alphabet就将取消实施了不到三年的机器人项目Replicant;谷歌还将智能家居业务Nest Labs并到Google物联网部门等等;而Facebook也不光彩,在2017年星际争霸AI大赛中,由Facebook人工智能研究实验室的顶尖研究人员设计的机器人“CherryPi”,仅仅取得了第六名的成绩,要知道在这个比赛中,排名前三的机器人都是由独立程序员完成的。
最后小编要说的是,搜狗成功IPO着实不易,王小川将搜狗一手带起来,从输入法到浏览器再到搜索一步步走出了“三级火箭”套路,在两个关键时刻周旋于大佬之间,奔走于北京、杭州和深圳,其间差点和360走到一起,但最终王小川还是把搜狗带到了纽交所,实现了自己的敲钟梦。
而接下来上市后的搜狗,搜狐掌握了控制权,腾讯掌握了钱袋子,夹在其中的王小川需要一边向资本市场证明搜狗,另一边向两个“爸爸”证明自己。这场大戏不就是一个接一个关于“坚持”、“生存”和“发展”的互联网励志故事。
最后,至此搜狗IPO之际,我们金融界同仁唯有祝愿王小川在励志的路上继续坚持下去,同时也要恭喜小川总,至少可以名正言顺的处理自己的婚姻大事了。(附搜狗招股书)


