


电视剧《北京人在纽约》中,有一句经典台词,如果你爱他,请送她去纽约;如果你恨他,请送他去纽约。对雅居乐的掌舵者陈卓林来说,海南,正是那个让他爱恨交加却又舍不得的地方。
2019年,被陈卓林视为“金蛋”的海南楼市迅速冷却,长期押注于此的雅居乐不得不吞下这颗苦果。
3月23日,雅居乐发布了2019年度业绩报告,报告期内实现合约销售1180亿,同比增加14.9%,超出全年销售目标1130亿元一丢丢。营收为602.4亿元,同比增7.3%;归属股东净利润75.12亿元,同比增长5.4%
这样的业绩增速,在行业整体处于低位。目前发布财报的几家地产商中,合生创展归母净利润增速64.3%、保利地产40.6%,融创57.1%,金科46%,龙光地产42.7%、碧桂园14.2%,万科15.1%、富力15.5%……相比之下,曾经“华南五虎”之一的雅居乐明显落后
拉长来看,这是雅居乐自2016年以来增速的最慢的一年,2016-2018年,雅居乐归母净利润增速分别为64.25%、163.84%、18.25%。
更重要的是,在业绩增速放缓的情况下,雅居乐毛利润和毛利率双双下滑,报告期内毛利润和毛利率分别为183.6亿元和30.5%,较2018年下降25.6%和13.4个百分点。
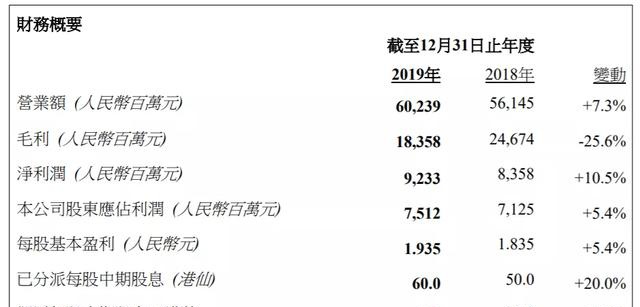
从财务角度来说,毛利是企业经营获利的主要基础,公司要实现盈利,首先就需要足够多的毛利。而毛利的多少则由毛利率决定,毛利率的高低直接反映了企业的盈利能力,以及增长潜力和生存现状,雅居乐大幅下滑的毛利率,在很大程度上说明公司的盈利质量不如从前。
而针对毛利率下滑的问题,雅居乐主席兼总裁陈卓林解释道:“毛利率减少的原因主要是海南岛的政策问题,我们在海南去年收入就少了,因为海南对我们整个毛利率,特别在毛利额有最大贡献。所以2019年相应海南的贡献就少了,所以就拉低了整个地产毛利率。”
雅居乐可以说对偏居一隅的海南独有钟情,自2009年起就在海口、文昌、陵水、万宁、临高等多个布局项目。随着2016年海南房价暴涨,雅居乐妥妥收获了一波红利,除了近百亿元营收贡献,由于海南项目毛利率可达近60%,带动公司整体毛利率上浮。
谁道花无百日红,2018年开始海南房地产调控政策一个接一个,各个都是“紧箍咒”,从限资金到限户籍,从局部限购到全岛限购,海南楼市一夜入冬。
作为雅居乐的重要粮仓,陈卓林口中的“金蛋”项目,海南遭遇调控带来的影响无疑是巨大的,特别是被寄予厚望清水湾项目。当年陈卓林为了在海南寻找最美丽的湾区发展,坐着直升飞机把海南岛绕了个遍,一眼就相中了湛蓝的清水湾,但在海南收紧楼市调控背景下,清水湾因为非刚需楼盘,业绩迅速萎缩,对雅居乐的影响恰如财报所示。
而在业绩增速放缓,毛利率下滑的同时,近年来发力多元化和逆势扩张也使得雅居乐负债和现金流形势紧张。
随着房地产进入白银时代,诸多房企都将多元化作为一条出路,雅居乐也不例外。2019年中期业绩发布会,陈卓林表示,“我希望4年后,2022年到2023年,地产跟多元化业务将各占收入一半。”
从2019年报来看,雅居乐多元产业发展势头还是不错的。2019年多元化业务收入的占比为 10.1%,较上年增加3.6个百分点。其中,物业管理服务、酒店营运及环保收入分别较去年增加67.7%、11.1%及 146.1%。
不过,这个成绩距离陈卓林想要的多元化目标尚相去甚远,地产开发仍旧是雅居乐大头,占比接近90%,而在激进扩张和多元化策略加速下,雅居乐的负债指标不断恶化。
一直以来,雅居乐都是一个相对低调的地产商,气质上偏成熟稳健,自2018年开始风格迥然,在土地市场杀伐果断,持续“大手笔”拿地。据2018年报显示,雅居乐新拓展城市达到20个,重点围绕珠三角、长三角、京津冀、成渝及中原等城市群,共获得46幅新地块,总斥资约426亿元。
2019年,雅居乐继续这一态势,坚持“拿好地,不拿错地”,重点聚焦一二线城市和强三线城市。年报显示,报告期内雅居乐共增添 42 个优质新项目,新地块的预计总建筑面积达 1090 万平方米,总土地金额为 472 亿元。其中,不乏高溢价,比如以22.53亿元竞得昆明盘龙区KCPL2012-32-1、KCPL2012-33地块,总起价为9.83亿元,溢价率达129.2%,让人瞠目。
截至2019年底,雅居乐负债总额2078.95亿元,比2018年末增加324.3亿元,总借贷966.7亿元,同比增加了81亿元,净借贷540亿元,同比增加了106亿元。
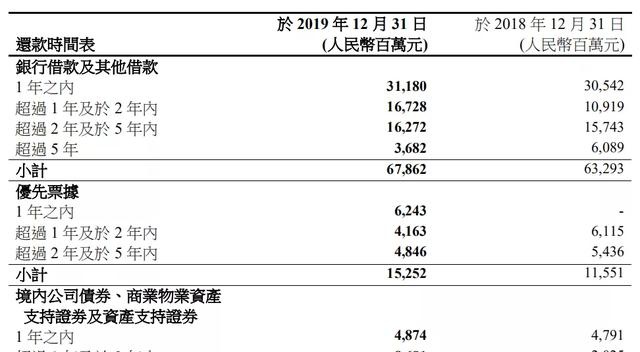
资产负债率76.1%,净负债率82.8%,较2018年末提升3.7%。2016-2018年,雅居乐的净负债率为分别49.1%、71.4%和79.1%。逐渐走高的负债指标,在坚持“房主不炒”政策的当下实乃“异类”。
另一边,是雅居乐日益吃紧的资金链。截至2019年底,雅居乐手持现金426亿元,短期债务423亿元,但其中90亿元为受限现金,手中现金及现金等价物仅有336亿元,不足以覆盖短期借款。
看一眼融资情况或更明了,报告期内,雅居乐共发行了14亿美元永续债,以及5 亿美元 6.7%优先票据,18.54亿澳门元定期贷款信贷,11.7 亿港元及 1 亿美元的定期贷款信贷,截至2019年年末,雅居乐永续债金额达135.6亿元,比2018年末增加52.3亿元。
据腾讯棱镜报道,一位长期关注内房股的香港资本市场人士表示,永续债虽然可以不计入负债项,但实质上仍是债务,而且融资成本比一般债务要高,企业发永续债一般是解燃眉之急,如长期背上永续债,其利率将越来越高,吞噬掉大量的企业利润。
当“房住不炒”成为地产调控主基调,生猛的孙宏斌直言融创不想挣第一,“宇宙第一房企”碧桂园一再强调“提质控速”,庞大的恒大真的慢了下来,只有雅居乐还在狂奔。追溯过往,或许陈卓林是线 /
在一众地产大佬中,陈卓林显然是不一样的,出生于中山市当地的名门望族,毕业于哈姆斯顿大学,是个见过世面的人。
1985年,学成归来的陈卓林和其兄弟五人在中山市成立时代家具,几年时间完成了最初的资本积累。1992年,房地产迸发出跨越式发展的苗头,许多知识分子纷纷主动下海创业。许家印放弃铁饭碗,跑到深圳闯荡,张玉良拿着上海市政府划拨的2000万元,开始了绿地创业历程,杨国强买下顺德碧江及桂山交界的大片荒地,兴建4000套别墅和洋房,以“碧桂园之名”走上了暴富路,嗅到财富味道的陈卓林则带领其家族成立了中山市雅居乐房地产开发有限公司,并开发了其第一个房地产项目——中山雅居乐花园,主要面向香港及澳门买家。
在上市后的十多年间,雅居乐业绩可圈可点。精心运营下的海南清水湾项目一度成为地产圈传奇大盘,让陈氏家族赚得盆满钵满;但另一边同样重金押注的云南项目就没那么幸运,2014年腾冲项目因违规建设高尔夫球场,被国家发改委和国土资源部叫停,陈卓林本人涉利益输送,被检方“指定居所居住”,导致雅居乐股价大跌、发债受挫;此外,2012年,陈卓林还在香港涉入一场对集团女秘书的非礼风波。

