


核算工作角度规范各相关部门、项目的各项基础管理工作,增强企业创效能力,强化项目核算机制的建立,加强项目
工程项目成本控制是一个连续反复的过程,每次成本控制分为三个阶段:成本数据归集阶段,成本盈亏分析阶段,成本控制措施纠偏阶段(见下图)。
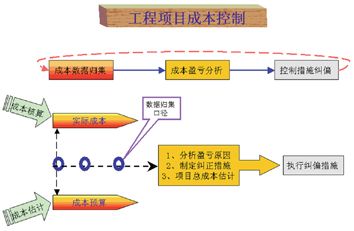
由图示可知,实际成本是通过成本核算获得,成本核算就是对施工项目在一定时期内所发生的施工费用的归集、分配和工程项目成本形成的计算。它是成本分析的基础,成本控制的前提。
公司项目成本核算执行财务部核算制度,即由财务部具体实施成本控制和进行项目成本核算分析,由公司各部门进行整体合同核算和项目成本监管。
2)、现场采购材料:按照出差人员在实际出差期间内产生的现场材料和库房实际开具的出库单为依据,最后按照报销单据实际列入(报销单据必须是所有人员签字完毕)。
3)、差旅费:按照出差人员在出差期间产生的住宿费、车费、及过路过桥费为依据,最后按照报销单据实际列入(报销单据必须是所有人员签字完毕)。
4)、直接人工费:按照所在项目外出招聘的临时人员为依据,最后按照报销单据实际列入(报销单据必须是所有人员签字完毕)
5)、托运费:按照出差人员在出差期间产生的托运费和公司发货人员产生的托运费为依据,最后按照报销单据实际列入(报销单据必须是所有人员签字完毕)。
6)、其他:按照出差人员在出差期间产生的和上述5项无直接关联的为依据,如:取款手续费等,最后按照报销单据实际列入(报销单据必须是所有人员签字完毕)。
是指不能直接计入项目成本的费用。它是核算企业为生产产品和提供劳务而发生的各项间接费用,包括管理人员的工资和福利费、折旧费、修理费、办公费、水电费等。
此阶段是项目成本控制工作的核心,以数据为前提,以找出产生偏差的原因为目的,从而采取有针对性的措施,减少或避免相同原因的再次发生或减少由此造成的损失。
对偏差原因进行分析的目的是为了有针对性地采取纠偏措施,从而实现成本的动态控制和主动控制。纠偏首先要确定纠偏的主要对象,偏差原因有些是无法避免和控制的,如客观原因,充其量只能对其中少数原因做到防患于未然,力求减少该原因所产生的经济损失。在确定了纠偏的主要对象之后,就需要采取有针对性的纠偏措施。纠偏可采用组织措施、经济措施、技术措施和合同措施等。
采取表格形式是进行偏差分析最常用的一种方法。它将项目编号、名称、各费用参数以及费用偏差数综合归纳人一张表格中,并且直接在表格中进行比较。由于各偏差参数都在表中列出,使得费用管理者能够综合地了解并处理这些数据。
2.信息量大。可以反映偏差分析所需的资料,从而有利于费用控制人员及时采取针对性措施,加强控制。
当工程项目的实际项目成本出现了偏差,应当根据工程的具体情况、偏差分析和预测的结果,采取适当的措施,以期达到使项目成本偏差尽可能小的目的。纠偏是项目成本控制中最具实质性的一步。只有通过纠偏,才能最终达到有效控制施工成本的目的。
因此,通常要压缩已经超支的费用,而不损害其他目标是十分困难的,一般只有当给出的措施比原计划已选定的措施更为有利,或使工程范围减少,或生产效率提高,成本才能降低,例如:
1、必须明确成本核算只是一种手段,运用它所提供的一些数据来进行事中控制和事前预测,才是它的目的。
2、必须明确成本核算不只是财务部门、财务人员的事情,而是全部门、全员共同的事情。返回搜狐,查看更多

