


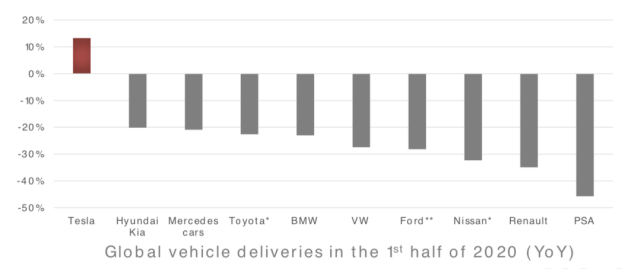
对于车企来说,今年突如其来的疫情,可谓「毁天灭地」。Fremont 的工厂停产六周,美国整体汽车销售下降 34% 的情况下,特斯拉一枝独秀,不降反升。
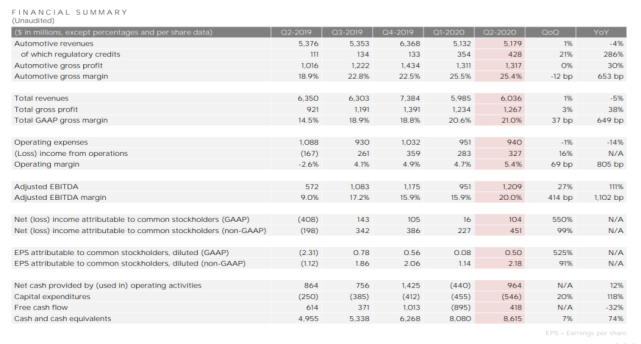
汽车销售利润 13.17 亿美元,几乎与 Q1 的 13.11 亿美元持平,环比增长为零,同比减少 4%;
总毛利 12.67 亿美元,环比增长 3%,同比增长 38%,单车毛利率25.4%,相比上季度降低 0.1 个百分点;
GAAP 下的净利润 1.04 亿美元,首次连续四个季度获得 GAAP 盈利,也标志特斯拉可以顺利进入标普 500指数;
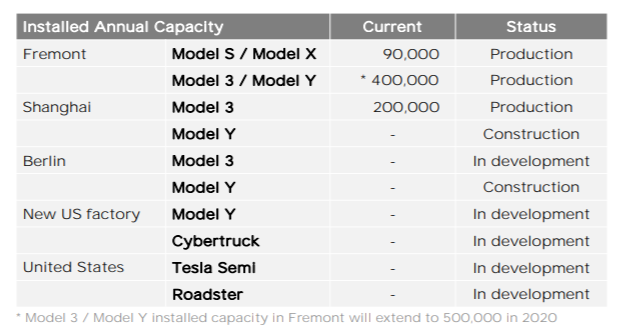
下一个美国超级工厂选址选定,准备工作正在进行。上海Model Y 工厂的建设正在按计划进行,预计将于 2021 年首次交付;
由于(疫情)停产,Model Y 生产线在今年上半年只运行了大约 4 个月,但是在第二季度时,Model Y 生产线已满负荷运行。产能爬坡要比当初的Model 3快得多,后者花了 9 个月才达到同样的周产率;
目前特斯拉正在弗里蒙特工厂增加新的生产机器,预计将Model 3/Y 的年产量从 40 万台增加到 50 万台。
由于连续四个季度获得 GAAP 盈利,特斯拉股票已满足了加入标普 500指数的所需条件,在之后 3 到 6 个月内有希望被纳入标普 500指数。
特斯拉的近况,用「疯狂」这样的词汇都不足以形容,尽管 3 月份美股遭遇史诗级暴跌,但特斯拉却依旧坚挺,并且很快出现股价回升,2020 年年初至今已经爆涨近 300%。
这个市值,已经堪比丰田大众两大巨头的总和,对于「特斯拉股价高不高,市值虚不虚」这类问题,我们不想过多讨论。我们一起回到财报本身,看看都有哪些值得关注的地方。
从 2020 Q1 开始,通过销售碳排放积分获得的利润占毛利的比重开始陡增。2020 Q2 达到了 4.28 亿美金,是去年同期的近 4 倍,此项收入占毛利的比重也高达 33.78%。
美国的碳排放积分制度规定,一家汽车厂商只要向美国消费者销售了「污染环境」的车,就要被扣除一定积分。而这种积分是可以在厂商之间进行交易的。
虽然这是完全合理合法的买卖,但可见最近两个季度的实际经营情况也在逼迫特斯拉通过这项收入「合理」地超出华尔街分析师的预期。
2020 年第二季度生产 8.2 万辆新车,交付 9.1 万辆新车,其中Model 3和 Model Y 两款是作为主销产品,交付量超 8 万。
总体交付量表现,高于 FactSet 跟踪的最高预估数 8.6 万辆。再加上第一季度的数据,特斯拉上半年已交付 17.9 万辆车。
拿出计算器,归零后算了下,50 - 17.9 = 32.1。也就是说,特斯拉在接下来的两个季度要交付 32.1 万辆车,平均每个季度要交付约 16 万辆车。
2019 Q4,特斯拉交付了 11.2 万辆车,这是目前特斯拉交付量最大的一个季度,平均单季交付 16 万辆超过了此记录的 43%。
更何况欧美目前还在在饱受疫情的肆虐,这无论对于产能还是交付都将造成一定影响。因此,中国市场的重要性不言而喻。
也就是说,如果全球市场恢复速度不理想,中国市场将承担最大的销售压力:按中国区 4000 辆/周产能来估算,则是 10 万辆的生产 + 交付目标。
财报中明确表示,上海工厂的 Model Y 将于 2021 年交付。因此今年特斯拉在中国的的产品只会是Model 3。
定价策略上:由于国产化率的提升(2020 年初为 40%,年底将达到 80%),利润空间也会更大,会为价格的继续下探取到一定的空间。
即使特斯拉拥有比较凶猛的势头,想在中国实现 10 万辆新车交付恐怕并不容易,如何刺激新增用户增长将会是特斯拉的关键。
电话会议公布了自动驾驶的最新进度:正在测试十字路口、城市街道以及狭窄街道的完全自动驾驶能力。
目前,Elon 已经用上了 Alpha 版本的软件,「(FSD)已几乎可以在零干预的情况下,从我的住所开到公司,且路途中包含道路施工等多种非正常路况。」「所以我对今年年底前完成全部自动驾驶功能非常有信心,因为我真的在驾驶它。」
关于自动驾驶实现后的世界,Elon 表示特斯拉将造就「历史上最大的资产价值增长事件」,现有包含 FSD 功能的车辆会「瞬间增值 5 倍」。
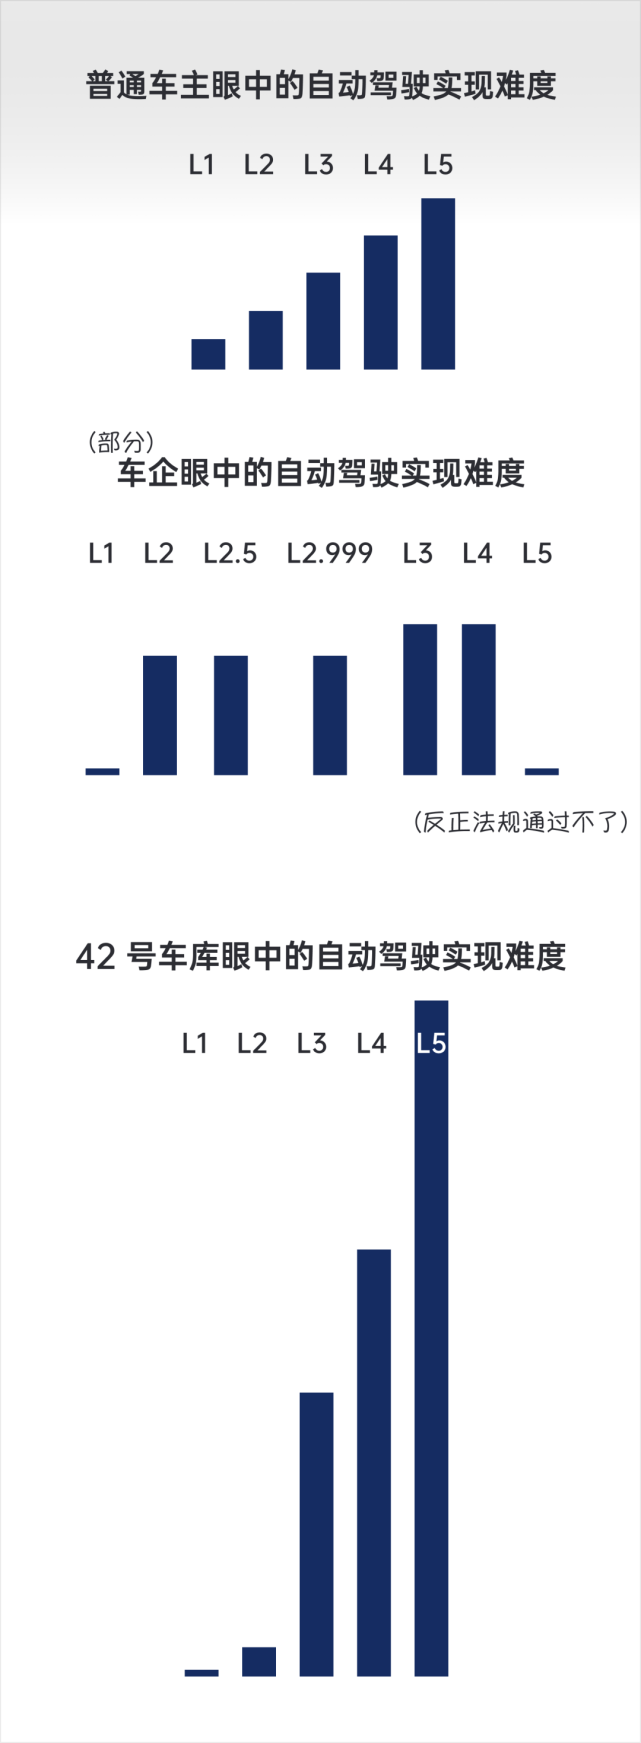
鉴于特斯拉的跳票传统,我们还没有把「今年年底」从一龙时间翻译回地球时间的能力。但对于自动驾驶的实现难度,我们为大家整理了一张图片作为参考。
特斯拉一直把工厂作为自己最重要的产品。在 2017 年特斯拉财报会议上,Elon 就解释过「以产品思维打造工厂」的理念:
最根本的差异化在于真正把工厂当作一款产品,一款相当垂直整合的产品去打造。把工厂建设中遇到的问题更多地看成工程或技术挑战去解决。
「我们投入大量的精力,制造和设计这台生产机器的机器,我们认为工厂比(电动车)产品本身更值得投入十倍甚至百倍的工程设计,我们把它名为『外星战舰』。
如国说内华达州的 Gigafactory 工厂建造的是 0.5 的版本,那我们新建设的工厂正在接近 1.0 版本。在柏林,Model Y 型车的基础架构已经开始有所不同,虽然产品看起来可能是一样的,但是内部构件将会非常不同。从架构上来说,柏林量产的 Model Y 会有更高的利用效率。」
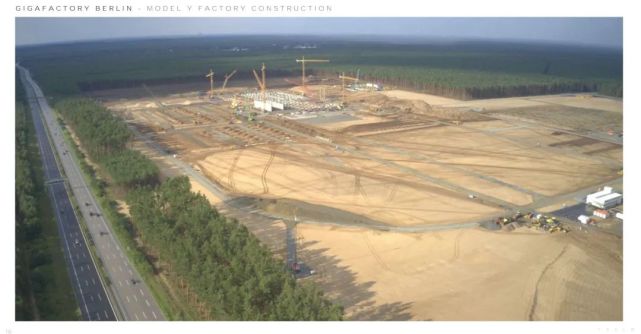
目前,特斯拉正在三大洲同时建设三家工厂。在财报电话会议上,Elon 直接宣布特斯拉会在得克萨斯州奥斯汀附近建造另一个整车工厂。具体位置位于科罗拉多河畔,距离奥斯汀城区 13 分钟车程,占地 2000 英亩。
注意这个工厂占地面积比上海工厂的约 1200 亩大了将近 10 倍,我们用一张图来展示一下这家工厂的规模:
产能扩张和产品规划方面,特斯拉正在美国的弗里蒙特工厂安装额外的设备,预计 Model 3/Y 的总产能会从当前的每年 40 万台增加到每年 50 万台。
上海超级工厂的 Model Y 产线正按照计划推进,预计在 2021 年国产 Model Y 可实现交付。此外,欧洲的柏林超级工厂也在建设当中。
而一个伟大的新能源车企,则需要能站在更加宏观的角度,推动可持续能源的普及。Elon 讲解了其中的三大要素:
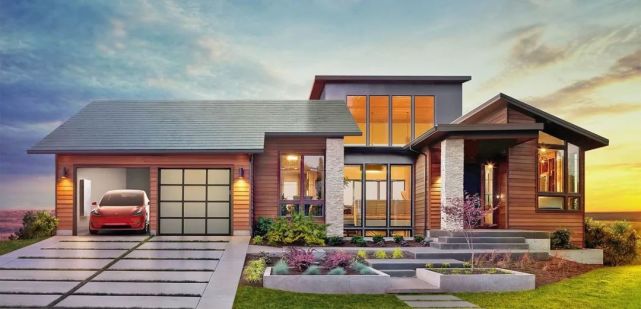
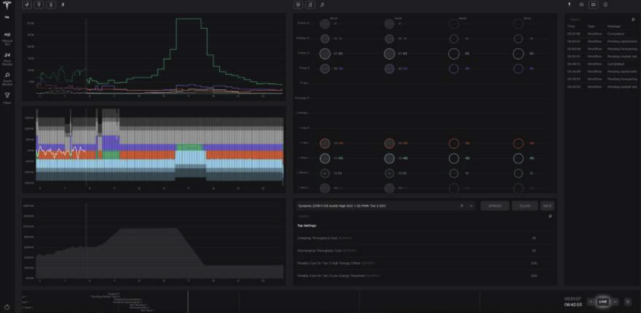
在我们的理解里,Autobidder 是介于用电人与发电人之间的需求调节方,把电池作为「缓存」,可以提供城市级的能源效率管理,最大程度减少能源浪费。
「在一个可再生能源的世界里,你不能按小时计划发电,而是需要有细到分钟级的规划。这就是我们正在做的。」特斯拉动力总成与能源工程高级副总裁Andrew Baglino 这样说。
在美国和澳大利亚之外,特斯拉已经正式在欧洲部署了这套系统,并与欧洲电力交易所(European Power Exchange)开展交易。
截止我们发稿前,「蔚来将成立电池资产公司,宁德时代有望投资」的消息也终于传出。我们也无比期待蔚来接下来 BaaS 在储能端的产品会如何呈现。
本次财报对于特斯拉来说,是又一次经受住了市场的考验。交付量在不确定因素下依旧坚挺,FSD 开发在继续推进,新工厂有条不紊在建设。
特斯拉在狂奔,但这次不再是「看不懂的鲶鱼」,特斯拉把自己全方面地展现在了全世界面前,下一个阶段特斯拉的对手只能是自己和那只无形的手。
早在 2013 年时,特斯拉提交给 SEC 的文件中就指出:限制我们的不是市场需求,而供应商的电芯供应是限制我们产能爬坡的关键因素。
真正限制特斯拉的,是电芯的价格。这也是我们会在电池日上会展开讲述的——因为这是最根本的对于我们业务扩张的限制。而电芯生产供应链中的每个步骤(采矿、精炼、阴极、阳极)都是制约发展的因素。这也是我们为什么要和松下、宁德时代、LG 以及更多公司进行合作。
这也就不难解释为什么特斯拉在努力想用无钴电池,但又在在积极囤积钴材料,去钴是特斯拉的目标,因为可以降低成本。
而关于自研电池相关的问题,Elon 在本次财报会议中依然守口如瓶,看来我们也只能等待 9 月特斯拉「电池日」,看看这次究竟会带来什么新的秘密武器?

