


我们常听一句老话,叫做“好借好还,再借不难”。可这话,最近在北京的一位银行客户身上,却变成了“好借难还,再借不行!”您可听清楚了这难“还”,可不是因为客户存心“赖账”,而是因为银行算了一笔“乱帐”。到底有多乱?咱们也算算,看看您能不能理清楚。
在办卡人员的热情推销下,北京的周先生办过一张中国银行(601988)的信用卡,后来觉得不好用就退掉了,退卡的时候,银行确认他已还完了欠款,并正常办理了注销手续。让他没有想到的是...[全文]
周先生之前办过一张中国银行的信用卡,后来觉得不好用就退掉了,退卡时银行确认他已还完了欠款,并正常办理了注销手续。没有想到的是,已被注销的信用卡,在下一个账单日却又收到一个新账单,要他还款14元。
银行说,周先生退卡的时候少算了4.28元的利息,积累到下个月,4元多就变成了14元。银行表示,在给周先生注销卡时,当时4.28元的滞纳金利息尚未显示出,但事实是存在的,所以周先生必须偿还这个新账单。
周先生坚持认为,当初的4.28元没有显示,不是自己的原因造成的,况且卡都已经注销了,没有义务还钱。中国银行每月仍然向周先生催收这笔的利息,以及这笔利息不断产生的新利息。
事情发展到这儿,周先生心力交瘁,决定把钱还了算了,然而事实却不这么简单。银行告诉周先生,截止到当时,他应还欠款为97.99元。周先生按照银行客服的要求,来到营业网点,但工作人员却告诉他,如果他按97.99元来还这笔钱的话,他的欠款还是不能还清。
也就是说,绕来绕去,就算周先生认倒霉来还这笔钱,他也还不清,因为银行说不清要还多少钱才算结清这笔账,而只是一味让周先生比账单上多存点,至于多存多少,多存的钱怎么取回,一概不知道。
按银行算法,只需6年8个月,周先生这笔钱就将滚到1万元,如果真是这样,按照相关司法解释,周先生将有可能面临信用卡诈骗的刑事指控。而之所以周先生的账单会越来越大,关键点在于...[全文]
1999年,中国人民银行颁布的《人民币利率管理规定》第二十八条对利息计收复利是这样规定的:对贷款期内不能按期支付的利息按合同利率计收复利;对逾期期间不能按期支付的利息按罚息利率按季计收复利。但是在这个银行的行业规章出台之前,1991年,最高人民法院印发的司法解释,《关于人民法院审理借贷案件的若干意见》第七条中,就明确规定:出借人不得将利息计入本金谋取高利。两份规范性文件的说法显然不一样。[全文]
银行自己算错账,少收了客户4块钱,客户还这4块钱理所应当,没什么可说的。但是,现在银行不光要收这4块钱,而且还要收利息,这利息还老是算不清,僵持下去很可能滚出个天文数字。不仅如此,客户个人信用也受到很大影响。所以,这件事虽然是个别的,却反映出两个大问题。
一是银行系统联网待改进,不能总是无法实时结算,还把由此产生的后果强加在客户头上。二是司法解释明确规定,不许复利累加,也就是俗话说的不许利滚利,但银行业内却另有规定。规范在打架,客户怎么办?[全文]
信用制度的长远发展,需要储户严格遵守信用规则,同时,信用卡合理收费,也是各银行和监管部门亟待解决的问题。
前身中国银行成立于1912年2月5日。自成立之日至1949年,本行曾履行中央银行、国际汇兑银行和国际贸易专业银行等职能。1949年中华人民共和国成立后,本行成为外汇专业银行。 1994年,本行开始向国有商业银行转轨。根据国务院批准的中国银行股份制改革实施总体方案,本行于2004年8月26日整体改制为股份制商业银行,成立中国银行股份有限公司。2006年,本行在香港联合交易所和上海证券交易所上市。 本行经中国银行业监督管理委员会(以下简称“银监会”)批准持有B0003H111000001号金融许可证,并经国家工商行政管理总局核准领取注册证号企业法人营业执照。[全文]
信用卡是商业银行向个人和单位发行的,凭此向特约单位购物、消费和向银行存取现金,具有消费信用的特制载体卡片,其形式是一张正面印有发卡银行名称、有效期、号码、持卡人姓名等内容,背面有磁条、签名条的卡片。信用卡分为贷记卡和准贷记卡,贷记卡是指银行发行的、并给予持卡人一定信用额度、持卡人可在信用额度内先消费后还款的信用卡;准贷记卡是指银行发行的,持卡人按要求交存一定金额的备用金,当备用金账户余额不足支付时,可在规定的信用额度内透支的准贷记卡。
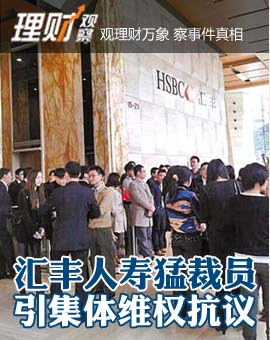
继3月20日汇丰人寿突然宣布关闭个人营销渠道,致百余名营销员汇集汇丰人寿总部大楼维权之后,“汇丰事件”仍在发酵...[详细]
60年前,中国人民保险公司(编者注:系现中国人民人寿股份有限公司、中国人民财产保险有限公司前身)万县...[详细]
瞄准了投资者期待获得高收益的迫切心理,频频抛出无风险、高收益的承诺,但实际收益却与当初的承诺“大相径庭”。近年来,随着...[详细]


