


2009年4月27日起,在北京购买二手房可以进行商业及公积金组合贷款。上午(24日)获得这一消息。
日前,北京住房公积金管理中心及中国建设银行股份有限公司北京分行达成协议,双方合作开办二手房个人住房组合贷款(下简称“二手房组合贷款”),并于本月27日(含)起,北京住房公积金贷款中心及各远郊区(县)可以委托建行开办二手房组合贷款业务。
此前,北京已有一二手房商贷及公积金贷,以及一手房商业和公积金组合贷款。本次达成的协议将结束北京二手房无法进行组合贷款的历史。
对于二手房组合贷的推出,“伟嘉安捷”专家预计,公积金“组合贷”对借款人会有一定的便利性,但不会对整体市场起到太大的影响作用。
“目前仅通过建行才能办理二手房组合贷款。”北京住房公积金管理中心住房公积金贷款中心潘峰表示,我们也正与其他银行进行洽谈,谈好一家就实行一家。
在上述机构发布的《关于开办二手房个人住房组合贷款业务有关问题的通知》文件上,看到,二手房组合贷款可以采用“抵押+北京市住房贷款担保中心保证担保(下简称‘担保中心’)”及“抵押担保”两种担保方式。
其中,前一种担保方式,借款申请人需委托通过担保中心认可的经纪机构办理,贷款资金在买卖双方办理完毕交易契税手续取得契税凭证、建委出具领证通知单、中介经纪机构出具的过户证明(或办理完毕交易过户手续取得新产权证)后发放并列入卖方名下指定帐户中。后一种方式,贷款资金在办理完产权过户并完成抵押登记后发放并划入卖方名下指定帐户中。
一、市管公积金缴存的受众群体面向于北京各公司、企业的普通打工者,此次推出“组合贷款”,令更多的公积金缴存者享受到贷款政策的优惠。“组合贷”的好处在于借款人使用公积金贷款额度不够时,可以选择商业贷款进行组合,利率按照不同的贷款方式分段计算。
以评估价120万的房屋举例,市管公积金未推出“组合贷”之前,受公积金上限额度80万影响,借款人前期首付压力会比较大,而且若借款人公积金月缴存比例较少贷款会达不到额度,自掏首付的部分会比较多;借款人不得不退而求其次选择商业贷款,商业贷款首付虽低,但贷款金额较多考验着借款人每月的还贷能力;现在公积金推出“组合贷”后,超出公积金上限额度的那部分贷款,借款人可以通过商业贷款解决,无论从哪方面看都将为借款人缓解不少经济压力。
二、从操作流程看,基本上能够实现公积金贷款和商业贷款批贷、审核的同步进行,借款人不必两头跑,充分考虑到公积金缴存者的利益。“伟嘉安捷”专家预计,公积金“组合贷”对借款人会有一定的便利性,但不会对整体市场起到太大的影响作用。
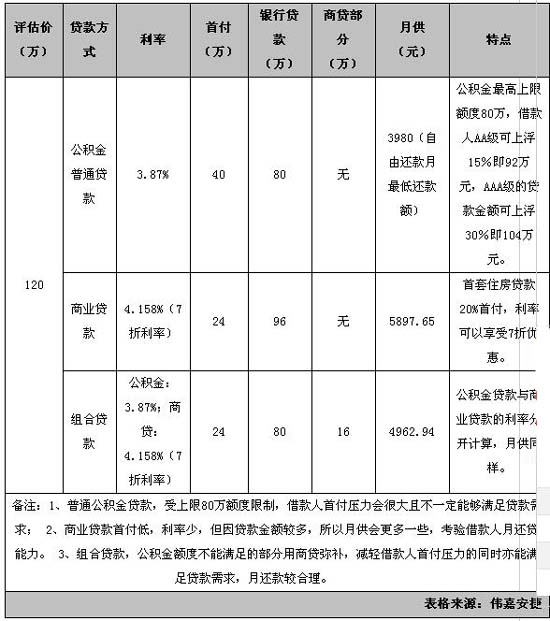
“组合贷”容易产生一个问题,使用商贷的那部分会在央行的征信系统中留档,如果购房人有置业升级需求,再贷款买房时会被商业银行认定为二套。而第一套住房使用公积金贷款还清后,再次用公积金贷款还将会算做首套住房,按优惠政策执行。从这一点看,借款人在使用“组合贷款”时要慎行。尽管北京银监会对非改善型住房再次贷款的利率按各银行风险合理确定,但二套房的首付仍然是四成,利率不能享受7折优惠。


