


注会考试教材每年一边,或大变或小变。2019年注会考生目前最关注的就是今年的注会教材会如何变?变动是大还是小?教材变化与前一年度准则和政策变化息息相关,如下:
11月1日财政部印发了《政府会计准则第7号——会计调整》的通知,11月9日又新增了《政府会计准则8号—负债》,12月11日财政部发布了五个收入准则应用案例,12月13日又发布了关于修订印发《企业会计准则第21号——租赁》的通知。
大家都比较关注2019年《会计》教材的变化,这些政策会影响新的注册会计师考试教材吗?现阶段备考需要注意什么呢?
2018年12月11日,财政部发布了五个收入准则应用案例,为晦涩难懂的收入章节增加了案例指引,包括亏损合同案例、合同负债(涉及不同增值税率的储值卡)、合同负债电商平台预售购物卡、合同履约成本(酒店等服务行业的合同成本)以及运输服务,预计2019年的教材会将这几个经典又宝贵的案例写入注会会计教材,结合2018年的考情来说,收入章节的重要性有增无减,大家应当做好充分的准备。
2018年12月13日,财政部发布了关于修订印发《企业会计准则第21号——租赁》的通知,在境内外同时上市的企业以及在境外上市并采用国际财务报告准则或企业会计准则编制财务报表的企业,自2019年1月1日起施行;其他执行企业会计准则的企业自2021年1月1日起施行。
新租赁准则的最主要的变化是,取消承租人关于融资租赁与经营租赁的分类,要求承租人对所有租赁(选择简化处理的短期租赁和低价值资产租赁除外)确认使用权资产和租赁负债,并分别确认折旧和利息费用。在出租人方面,基本沿袭了原租赁准则的会计处理规定,但改进了出租人的信息披露,要求出租人披露对其保留的有关租赁资产的权利所采取的风险管理战略、为降低相关风险所采取的措施等。
预计对于2019年注册会计师考试教材影响较大,对于这一章节的内容,建议大家等教材下发后再学习。
《政府会计准则第7号——会计调整》《政府会计准则第8号——负债》政策2019年1月1日起施行,2019年注会会计教材可能会对政府会计进行调整。
这两个准则的发布,给广大考生敲响了警钟,不要重蹈2018年考试的覆辙,2019年备考需要足够重视政府会计的内容,不要采取“战略放弃”的策略,在学习过程需要中不断强化企业会计与政府会计的融合,而非各自为家的观点。
2018年上半年发布了《关于修订2018年度一般企业财务报表格式的通知》,预计2019年注会会计考试教材会做相应的调整。注会会计常考的一些项目都进行了变动,《会计》第二十三章涉及到财务报告的内容对报表格式会有新的调整。
2. 新增“其中:利息费用”和“利息收入”项目,在“财务费用”项目下增加“利息费用”和“利息收入”明细项目
4.“权益法下在被投资单位不能重分类进损益的其他综合收益中享有的份额”简化为“权益法下不能转损益的其他综合收益”
1. 新增与新金融工具准则有关的“交易性金融资产”、“债权投资”、“其他债权投资”、“其他权益工具投资”、“其他非流动金融资产”、“交易性金融负债”、“合同资产”和“合同负债”项目。
同时删除“以公允价值计量且其变动计入当期损益的金融资产”、“可供出售金融资产”、“持有至到期投资”以及“以公允价值计量且其变动计入当期损益的金融负债”项目。
2. “合同取得成本”科目、“合同履约成本”科目、“应收退货成本”科目、“预计负债——应付退货款”科目按照其流动性在“其他流动资产”或“其他非流动资产”项目中列示。
(二)利润表主要是新增项目、分拆项目,并对部分项目的先后顺序进行调整,同时简化部分项目的表:
1. 新增与新金融工具准则有关的“信用减值损失”、“净敞口套期收益”、“其他权益工具投资公允价值变动”、“企业自身信用风险公允价值变动”、“其他债权投资公允价值变动”、“金融资产重分类计入其他综合收益的金额”、“其他债权投资信用减值准备”以及“现金流量套期储备”项目
2. 在其他综合收益部分删除与原金融工具准则有关的“可供出售金融资产公允价值变动损益”、“持有至到期投资重分类为可供出售金融资产损益”以及“现金流量套期损益的有效部分”
4. 新增“其中:利息费用”和“利息收入”项目,在“财务费用”项目下增加“利息费用”和“利息收入”明细项目
5.“其他收益”、“资产处置收益”、“营业外收入”行项目、“营业外支出”行项目核算内容调整。
6.“权益法下在被投资单位不能重分类进损益的其他综合收益中享有的份额”简化为“权益法下不能转损益的其他综合收益”
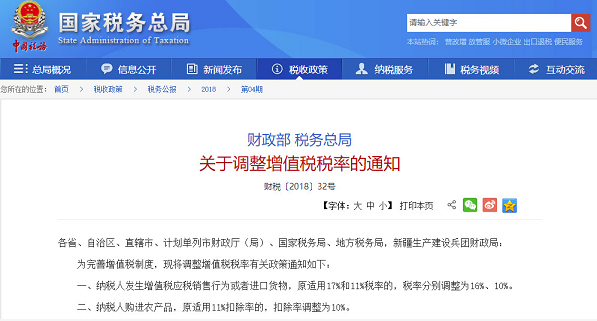
2018年上半年新出台的政策,2018年5月1日开始实施,预计2019年注册会计师考试教材也会进行相应的调整。增值税税率变动,需要把我们记忆了多年的增值税数据全部推翻。这次调整对财务人员也是很大的考验哦,但是对于我们会计考生来说,可以完全放心啦,条件中给出的税率是什么,我们用哪个税率就OK啦!
国家税务总局2018年9月20日发布关于提高研究开发费用税前加计扣除比例的通知,规定企业开展研发活动中实际发生的研发费用,未形成无形资产计入当期损益的,在按规定据实扣除的基础上,在2018年1月1日至2020年12月31日期间,再按照实际发生额的75%在税前加计扣除;形成无形资产的,在上述期间按照无形资产成本的175%在税前摊销。这对于会计的所得税章节有一定的影响,不过这也不要担心,一般题目条件中会明确说明加计扣除比例,大家要做的就是认真审题即可。
零基础小白3年全科过注会。点击看课全新一体化教学,督学服务服务再升级,学习档案、学习规划、时点提醒、进度跟进、考前答疑,贴心帮,督学引导,全程陪伴式教学。

