


2020年对于每个零售商来说是如同坐过山车的一年,尤其是依赖线下销售以及产品稳定性来维持业务发展的零售商。对于线%的化妆品行业来说,在经历新冠疫情约9个月的巨大挑战后,每个品牌都在进行盘点,显然他们除了适应,别无他法。
据中国国家统计局数据显示,2020年前三季度,化妆品类商品零售额增长4.5%,超过社会消费品零售总额-7.2%的增长率。化妆品类市场的强势复苏似乎为全球各大品牌商带来希望。
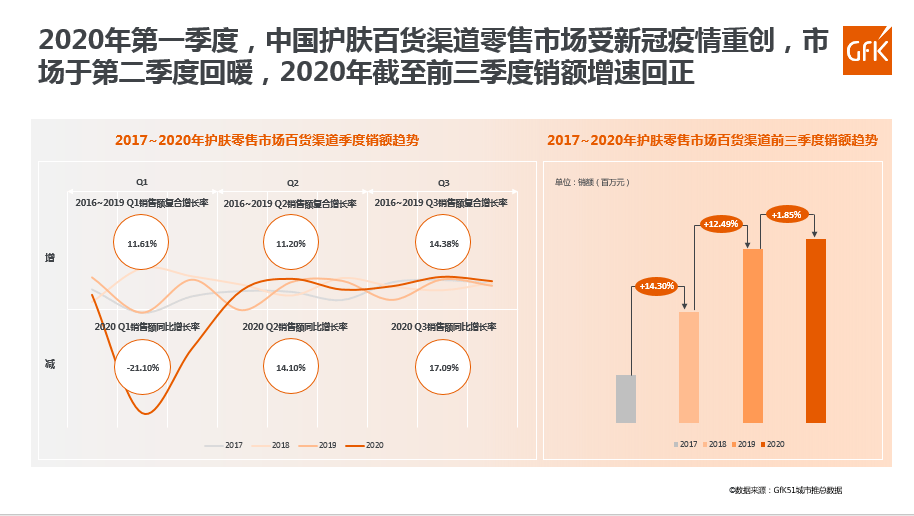
2020年第一季度中国护肤百货渠道零售市场受新冠疫情重创,市场于第二季度回暖,截至第三季度销额增速回正
据GfK51城市推总数据显示,我国护肤百货渠道零售市场在2018年、2019年前三个季度销售额分别增长14.30%、12.49%,是为数不多的高增速行业。2020年受新冠疫情影响,我国大部分城市在2、3月采取封城、限制线下活动等措施,导致我国护肤百货渠道零售市场销额在第一季度同比下降21.10%。此前,2016年至2019年第一季度销额年复合增长率为11.61%。
随着中国新冠疫情缓解,各城市逐渐恢复线日解封,线下护肤品市场逐渐回暖。据GfK51城市推总数据显示:
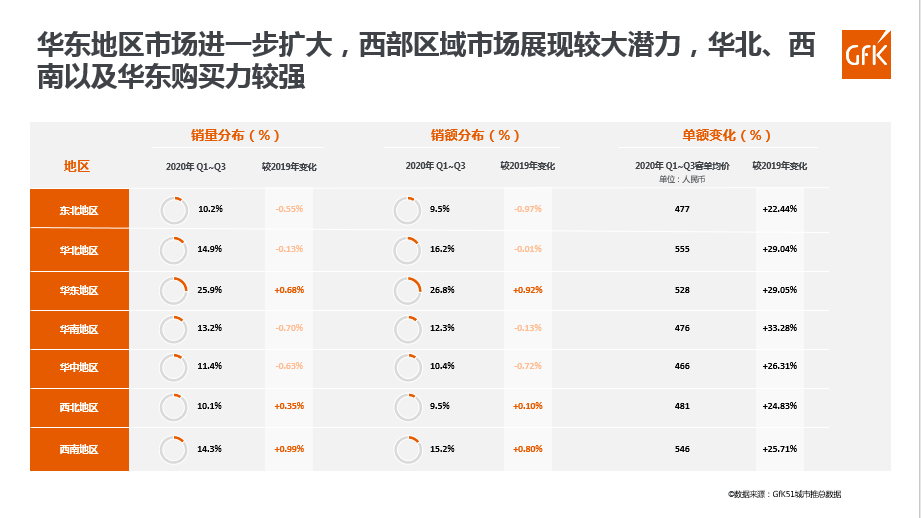
从地域上看,我国华东地区为护肤品类百货渠道最大市场,2020年前三季度销量及销额占比分别为25.9%、26.8%,同比增长0.68%、0.92%。西部区域市场展现较大增长潜力,其中西南地区销量占比为14.3%,同比上升0.35%,销额占比为14.2%,同比上升0.8%。西北地区销量占比为10.1%,同比上升0.35%,销额占比9.5%,同比上升0.1%。东北、华北、华中以及华南市场占比下降,其中华南地区销量同比下降幅度最大,达0.7%,东北地区销额同比降幅最大,达0.97%。
2020年前三季度,全国护肤品类百货渠道销量同比下降20.4%。其中西南地区销量增速最高,为-14.5%,西北、华东地区销量增速高于全国增速,其他地区销量增速低于全国。全国护肤品类百货渠道销额同比上升1.9%,西南地区销额增速最高,为7.5%,其次为华东地区,销额增速为5.5%。西南、华东、西北、华北、华南地区前三季度实现销额正增长,而东北及华中地区销额负增长,东北地区销额增长率最低。
全国护肤品类呈现消费升级趋势,其中华南地区客均单价涨幅最大,为33.28%。华北以及华南地区消费能力最高,客均单价在550元左右,其次为华东地区,客均单价为528元。华中地区客均单价为466元,排名垫底。
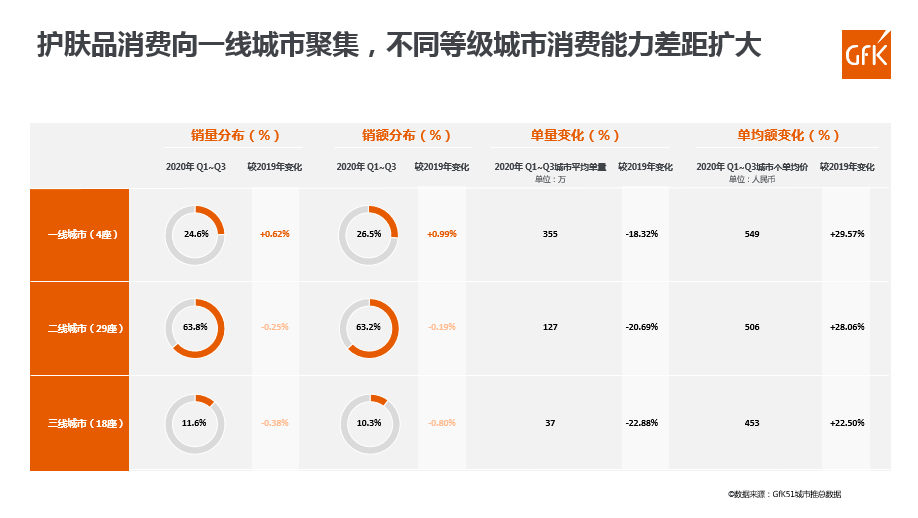
二线城市仍然为我国护肤品类百货渠道最大市场,销量占比63.8%,销额占比63.2%。而一线季度实现销量、销额双增。销量增长为-18.3%,高于全国的20.4%。销额增长5.8%,高于全国的1.9%。护肤品消费加深向一线城市聚焦。
从城市单均价来看,一线%。一线城市客均单价增速高于二线、三线城市,而三线城市客均单价增速较缓。不同等级城市消费能力进一步扩大。
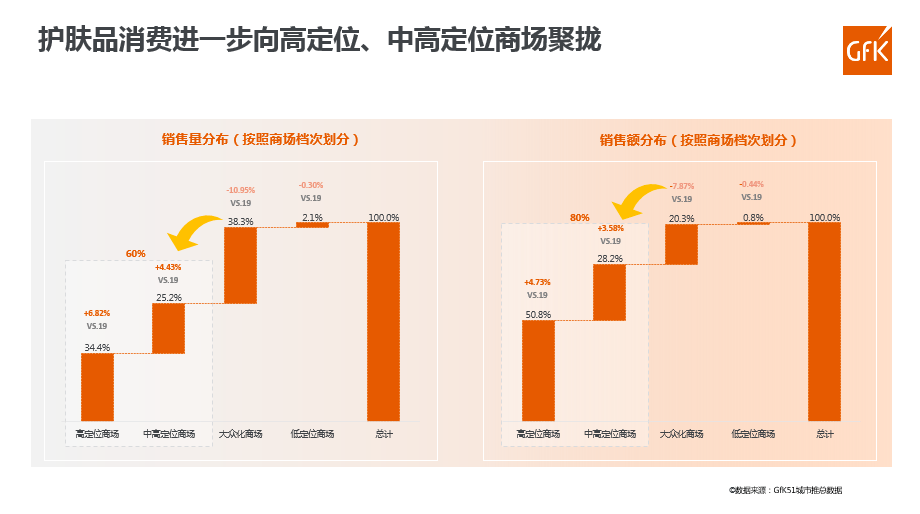
高定位以及中高定位商场为消费者主要线下消费场景,两者销量及销额占比高达60%、80%。其中高定位商场销量、销额占比分别为34.4%、50.8%,同比上升6.82%、4.73%,中高定位商场销量、销额占比分别为25.2%、28.2%,同比上升4.43%、3.58%。大众商场销量及销额占比萎缩较大,低定位商场市场占比进一步被压缩。我国护肤品消费加快向高定位、中高定位商场聚拢。
高定位以及中高定位商场销量同比增速分别为-0.7%以及-3.4%,远高于全国的20.4%。销额同比增速12.3%、16.6%,远高于全国的1.9%。虽然中高定位商场销量增速不及高定位商场,但是销额增速高于高定位商场,消费者在中高定位商场消费客单价增速高于高定位商场。大众商场消量降幅最大,达-38.1%,低定位商场销额降幅最大,达-35.7%。
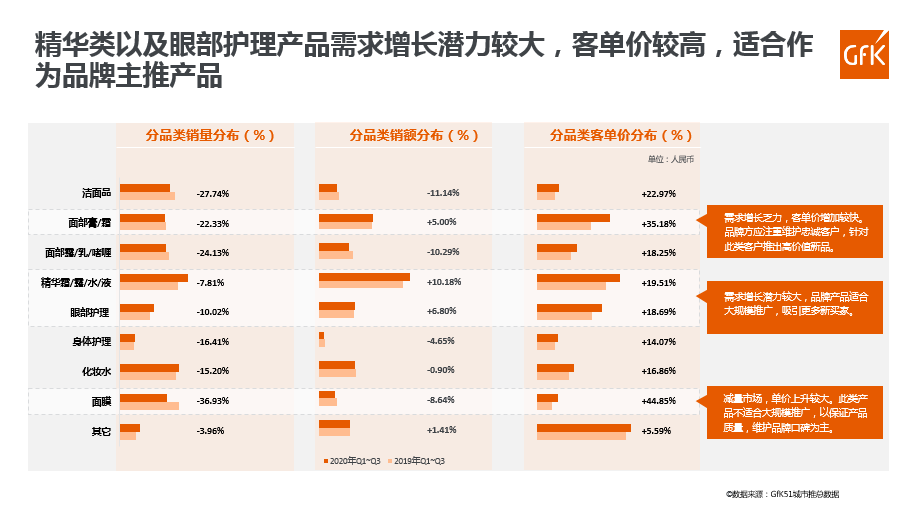
数据显示,精华类产品、面霜、眼部护理为主力护肤品类。其中精华类产品、眼部护理产品销量增速分别为-7.8%、-10%,远高于全国的-20.4%。化妆水、面霜以及身体护理销量增速高于全国平均水平。而其他品类销量低于全国平均水平。
从销额来看,精华类产品总销额同比增长10.2%,远高于全国1.9%增速。其次,眼部护理、面霜产品销额实现正增长,而其他产品销额为负增长。
精华类产品、眼部护理产品需求增量市场较大,客单价高,适合作为品牌主推产品进行大规模推广,吸引更多新买家。对于面霜产品来说,需求增长乏力,同时客单价较高,品牌方需要更加注重维护老客户。面膜类为典型的需求减量市场,但是单价上升空间较大,此类产品不适合大规模推广,增强品控,保证产品质量即可。
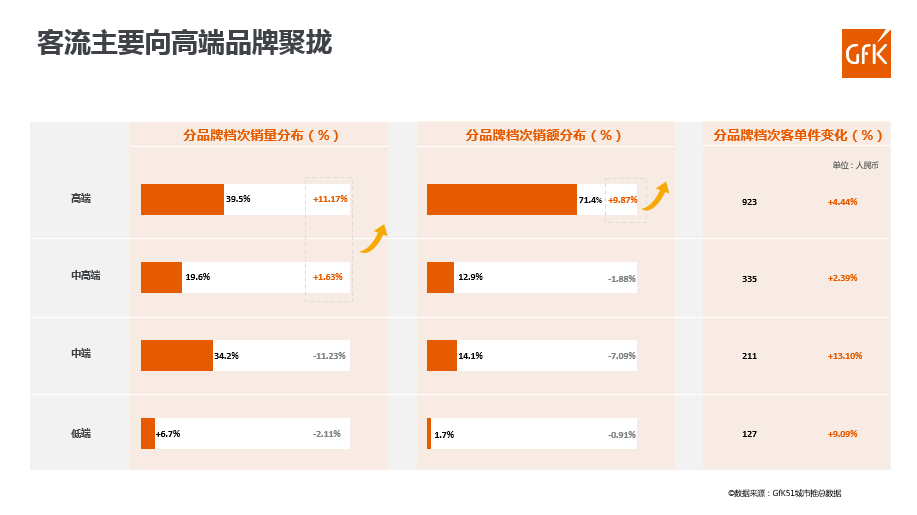
高端品牌产品销量、销额占比分别为39.5%、71.4%,分别上涨11.17%、9.87%,客流逐渐向高端品牌聚集。高端品牌产品销量对比去年上升13.2%,销额上升18.2%,高端品牌为唯一增长的细分市场,销额增长趋势高于销量增长趋势。
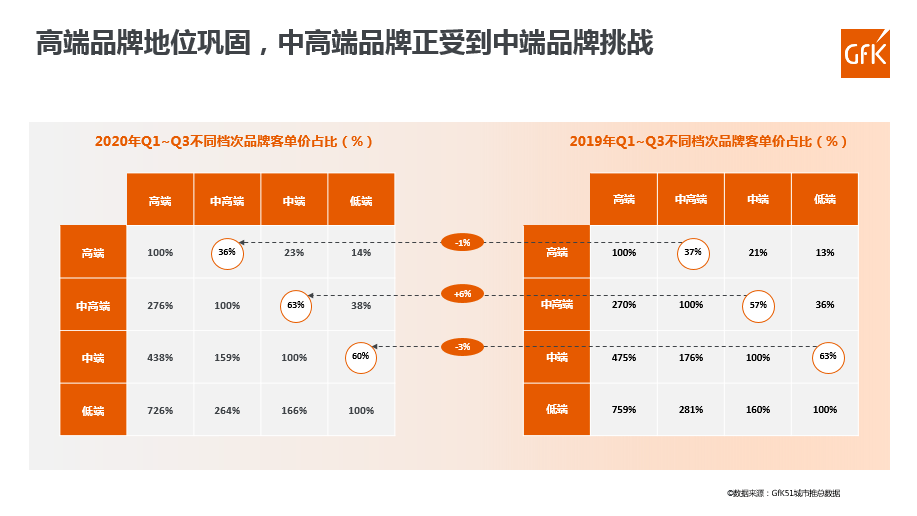
数据显示,中高端/高端客单价占比由2019年的37%降到2020年的36%,而中端/中高端客单价占比由去年的57%上升63%,凸显了中高端品牌的艰难处境,无法撼动高端品牌地位,同时正在受到中端品牌挑战。
对于消费者而言,产品性价比不再是首选,品牌、产品、技术和服务综合价值优势,才能最终赢得消费者青睐。毋庸置疑,护肤品行业正在进入崭新的迭代阶段,护肤产品也不再局限于满足消费者基本生活需求,更多的是持续改善和提升生活品质的进阶需求。

