


核心观点
1.先行指标-能繁母猪:猪价的持续偏弱导致部分养殖企业去产能的同时,对后市猪价的乐观预期却驱动了另一部分养殖企业增加产能,虽然不同区域和不同规模的养殖场(户)有所差异,但整体而言,母猪淘汰量2、3月份维持下滑态势;能繁母猪3月末存栏环比回升,较去年底增加2%。
2.能繁母猪预期:调研发现养殖企业对后市的多空预期都存在,金融理念强的企业偏空一些。影响后期能繁母猪变化的因素不仅包括产业现金流压力,还包括四五月份的出栏价格以及产业的预期管理。虽然决策依据会更复杂,至少我们能肯定一点,今年气氛不再像去年那么悲观,产能下滑的速率或继续低于市场预期。
3.先行指标-仔猪出生量:3月份仔猪出生量环比增加,较去年12月份猪价反弹高点时增加6%。如果仔猪均平稳进入育肥阶段且存活率不因意外下滑的情况下,八、九月份的出栏量依然高于当期的消费需求水平。
4。同步指标-生猪出栏/存栏量:3月份的出栏情况比较复杂,东北和华南受到疫情的影响较大,出栏部分受阻;同时,也有华北区域因为“非洲猪瘟导致”部分小体重猪提前出栏。样板总体3月份出栏量环比大幅提升。
综上所述:本月数据可以明确反馈的三点结论:①乐观预期导致的积极补栏及减少淘汰等行为是客观存在的;②虽然3月份生猪出栏增加,但是3月末的存栏数据依然保持偏高;③目前仔猪的产量数据或暗示今年三季度的出栏压力依然不可小觑。
01 一手样本数据分析
1.1 样本数据的规模结构
为了提升生猪的研究功底,天风期货研究所今年4季度以来一直在布局自己的生猪样本监测点。通过第一手数据来提供更为可靠的行情预判及策略建议。
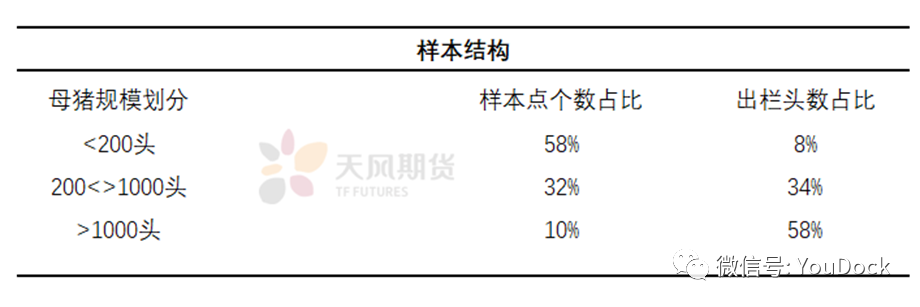
目前我们的样本监测点按照母猪规模划分三档:能繁母猪规模少于200头;能繁母猪规模在200头至1000头;能繁母猪规模大于1000头。区域方面,10月扩展到华中区域,11月份扩展到华南。在本报告中,环比数据分子和分母口径是一致的,不存在样本扩展导致计算偏差。
数据来源:天风期货研究所
按照我们现有样本点分布状况,小、中、大养殖户的样本个数分别占58%、32%、10%;小、中、大养殖户的年出栏量分别占8%、34%、58%。后期我们会继续增加扩充样本点,以更接近全国养殖结构的现状提供更为可靠的参考。
1.2 能繁母猪淘汰与存栏量
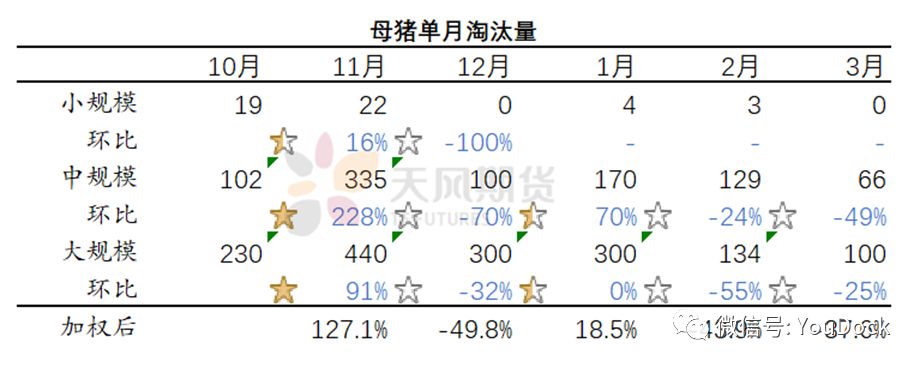
能繁淘汰方面:3月份能繁母猪淘汰量继续维持下滑态势,淘汰量环比下滑37.5%,较2月的44%有所缩窄。尽管两个月均是环比下滑,但是3月份产业减少淘汰原因和二月份有所差别。2月份淘汰量下滑有“春节的影响”和“产业心态的转变”等两个原因,然而3月份淘汰量的下滑基本归功于产业对后市预期“由悲观到乐观”的心态转变。细项数据看小规模农户基本维持0淘汰的状态,中等规模母猪淘汰量环比减少49%,大规模淘汰量环比减少25%。
数据来源:天风期货研究所
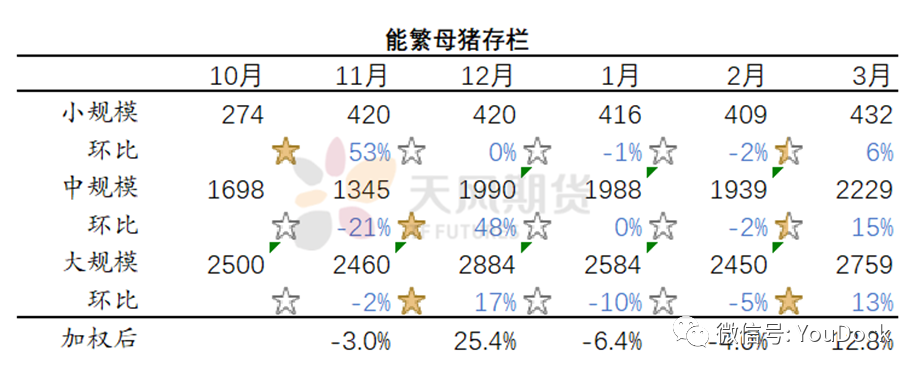
能繁存栏方面:3月份环比增加12.8%,较去年底增长2%。按照我们覆盖的样本点,小规模、中规模和大规模能繁母猪存栏环比分别上升6%、15%、13%。中断了连续两个月的能繁存栏下滑趋势,也是继去年12月份能繁母猪存栏回升之后的再度回升,但是回升幅度小于去年12月。
后备母猪补栏方面:有些企业在3月份在地方政府的支持下获得了银行放贷资金,融资成本也出现一定的下滑。后备母猪补栏方面,3月份样本点的补栏行较为普遍,这足以反映猪价的持续偏弱导致一部分养殖企业去产能的同时,后市的乐观预期也会驱动另一部分养殖企业增加产能,因此才出现3月份的能繁母猪存栏的明显增加。
数据来源:天风期货研究所
1.3 仔猪出生量
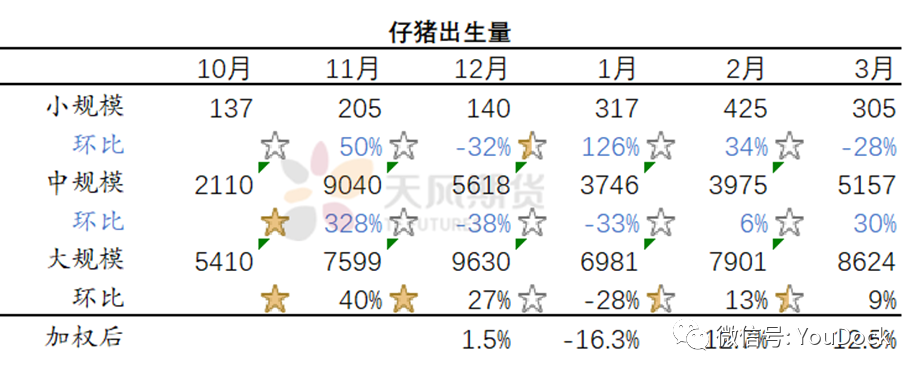
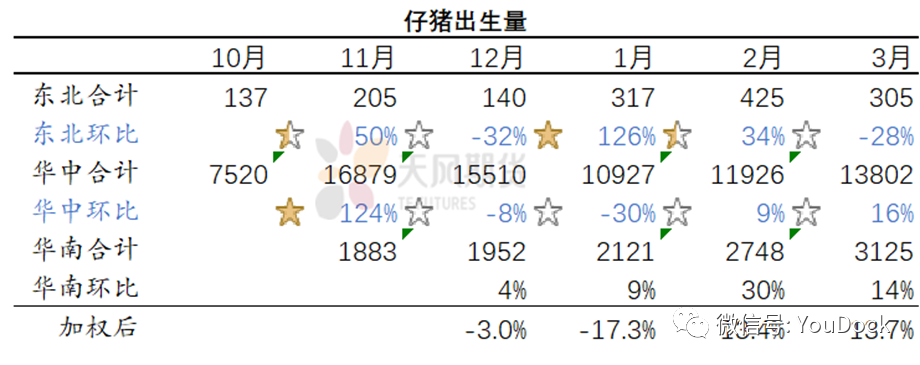
3月仔猪出生量整体环比增加13.7%,在规模划分上,东北的小样本仔猪出生量下滑28%;华中和华南区域的中、大等规模分别环比分别增加16%,14%;区域差异较大。
数据来源:天风期货研究所
我们此前在1月份的报告中曾预期:“11月份出现仔猪产量高峰之后,基于能繁母猪存栏调整不大的分析下,3-4月份还会出现一波仔猪产量高峰。” 但从这个月数据看,2、3月份的仔猪产量开始出现明显的回升,并预计4月份仔猪产量或依然保持2、3月份的水平。
数据来源:天风期货研究所
按照目前仔猪出生量的趋势,如果二三季度生猪价格保持稳定,育肥存活率稳定或改善的话,8、9月份的出栏压力依然很大,这一点在我们的月度平衡表上也有体现。
1.4 生猪出栏量和存栏量
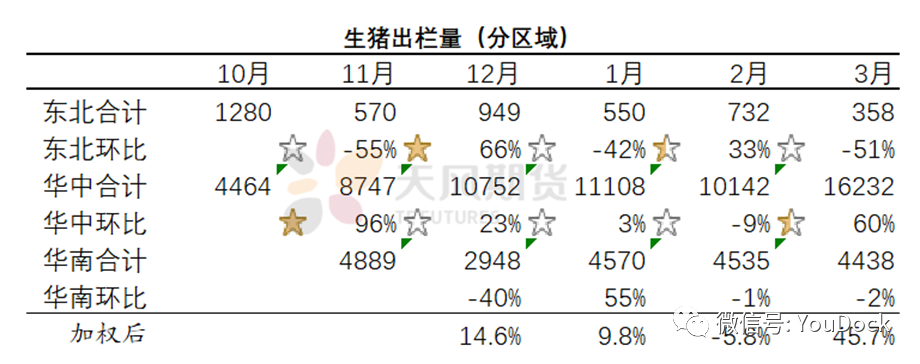
生猪出栏方面:由于我们的样本覆盖了当地的集团养殖场,所以数据中3月生猪出栏量环比大幅波动较大,达到45.7%。三方面的原因:其一、部分企业面临资金的巨大压力加速了出栏;其二、有些企业3月20号左右计划提前完成后又增加了部分出栏;其三、就是环比的基数偏低——2月份节后出栏淡季。先行指标的推导的结果,结果四、五月份生猪出栏量的总和大概率会和二、三月份相当,至于真实的出栏量还受到价格和二次育肥及压栏意愿的影响。
数据来源:天风期货研究所
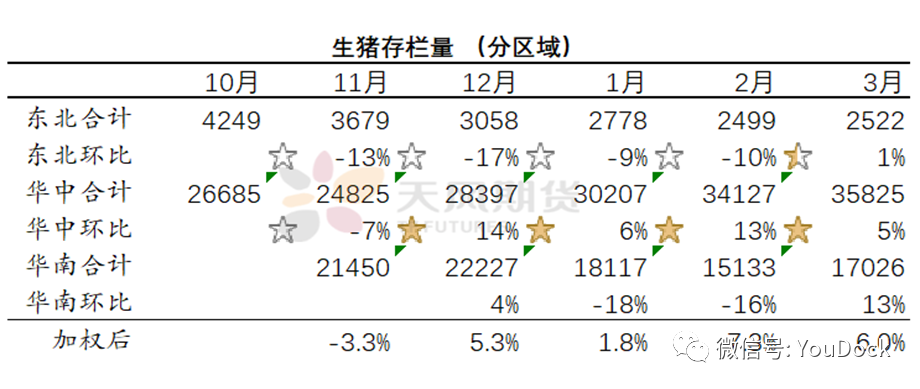
生猪存栏方面:生猪存栏量连续4个月保持上升的态势,3月末生猪存栏环比再次上升6%。东北、华中、华南增幅分别为1%、5%和13%。区域差异也比较明显,2月末华中增幅较大,3月末华南增幅较大,广西有些养殖场所在的县出现了新冠疫情,导致生猪销售渠道受阻,积压了部分生猪存栏。
数据来源:天风期货研究所
综合以上样本数据,可以得出三点结论:①乐观预期导致的积极补栏及减少淘汰等行为是客观存在的;②虽然3月份生猪出栏增加,但是3月末的存栏数据依然保持偏高;③目前仔猪的产量数据或暗示今年三季度的出栏压力依然不可小觑。
(文章来源:天风期货)
