


观点概述:
一、饲料
能量饲料:玉米:看涨。拜登放开E15夏季销售限制,虽然短期内E15加油站只有全美万分之一,但长期来说销售限制的放开还是对美玉米极大的利好;天气目前主产区偏冷,导致种植进度偏慢。
蛋白饲料:豆粕:看涨。美玉米偏强,市场对大豆面积有疑虑,未来有潜在天气驱动,高位震荡格局。随着生猪养殖利润的恢复豆粕需求会有所恢复。
二、畜禽养殖
生猪:看涨,5月以后理论出栏量环比同比大幅缩减,体重同比低于去年、没有去年抛售压力,原料成本不断上涨。
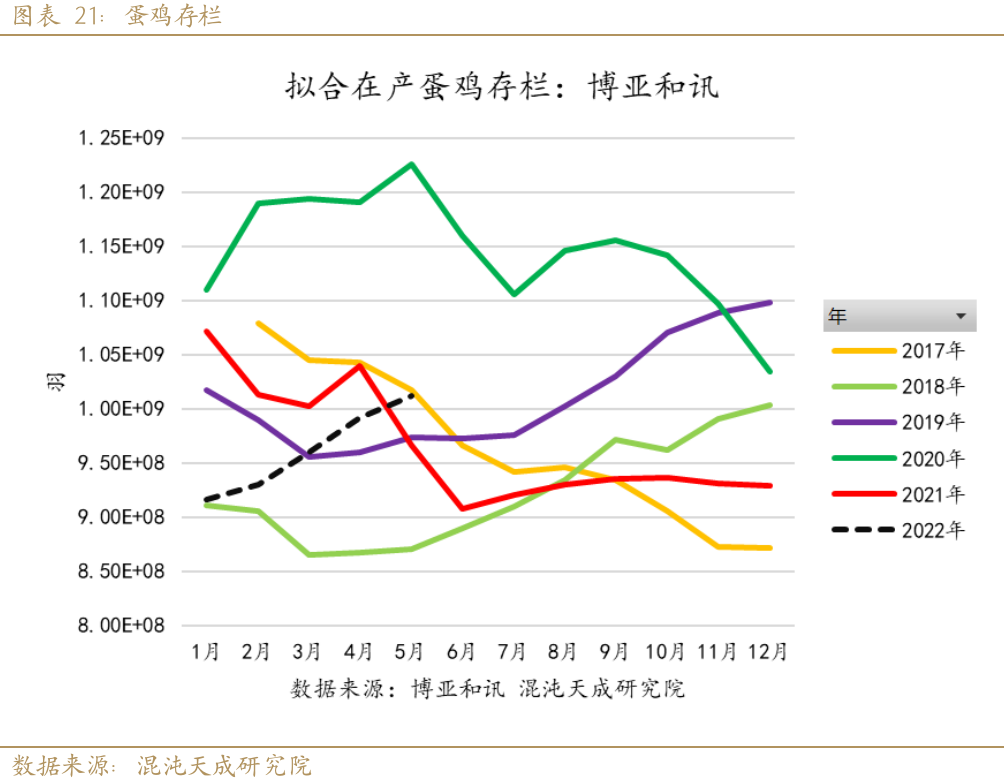
蛋禽:看涨,存栏偏低,原料上涨,利润压缩,需求尚可,2022上半年存栏略低于2021年上半年。
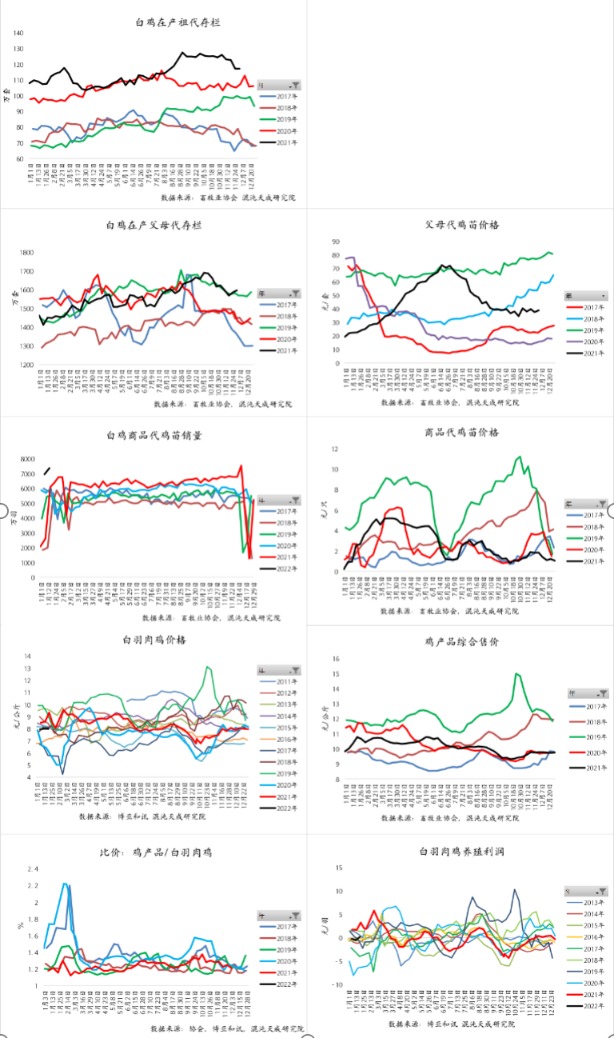
肉禽: 祖代产能大幅下滑,原料成本上涨。鸡苗上涨了3倍,白鸡上涨了30%。
策略建议:
长周期,趁着生猪产量释放阶段,做多远月期货(产能缩减)。
风险提示:
天气风险。
一、能量饲料:玉米
1、价格及结构:
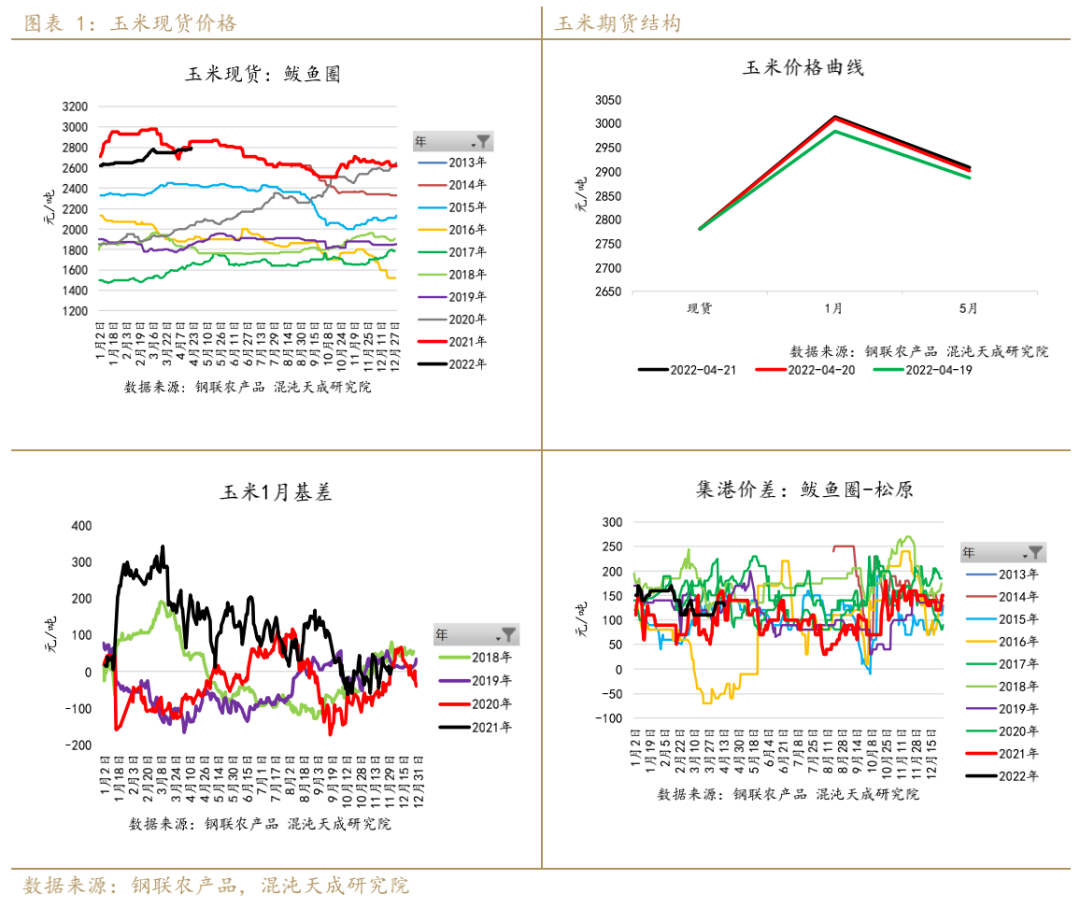
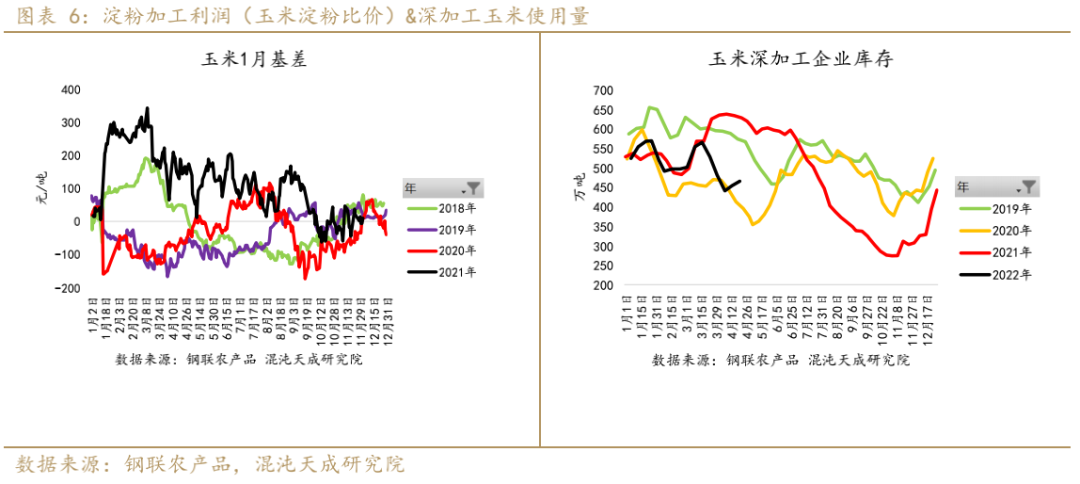
产地现货价格上涨,期货合约价格曲线走平,港口现货价格还维持高位
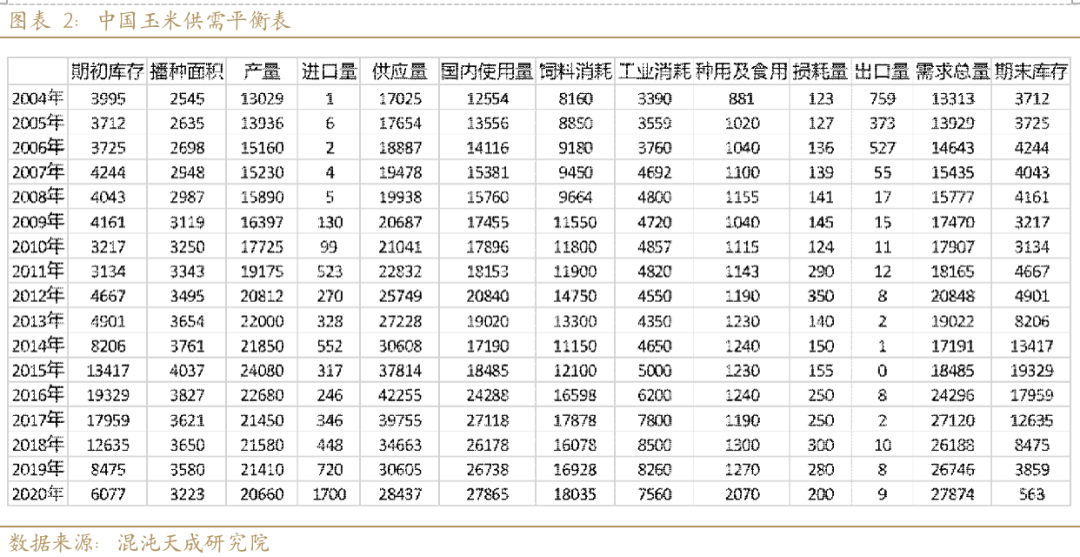
2、中国玉米供需平衡表,2016年以来产不足需,不断消化库存。2021/2022年度,没有临储小麦,进口谷物偏少的背景下,玉米基本面是偏紧的。
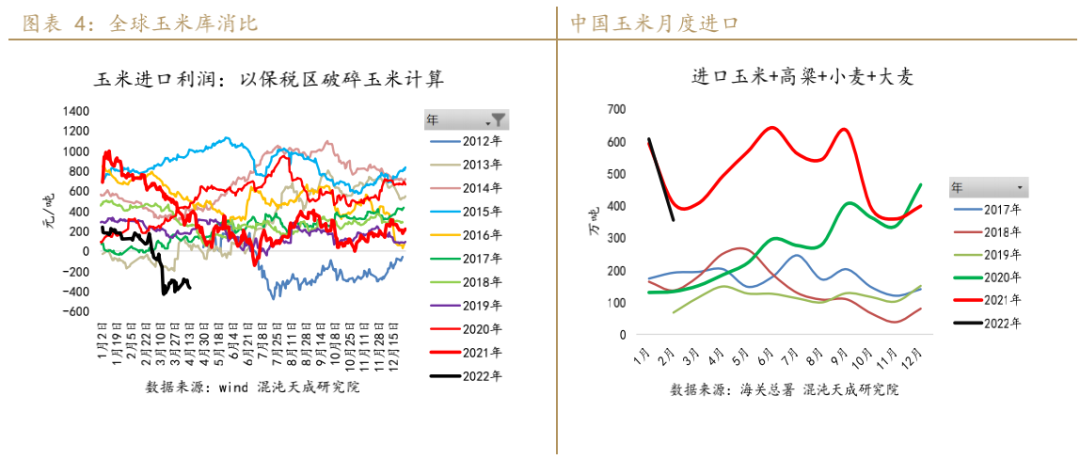
4、进口
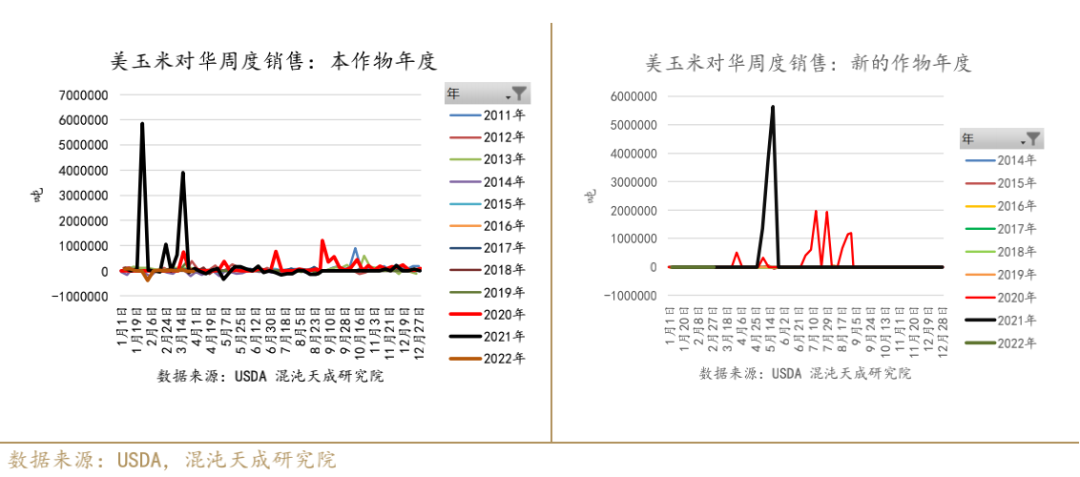
最近进口利润不好,美玉米旧作及新作对外华销售不多。
5、替代
这里主要指的是临储小麦和水稻,以及新上市的新麦。至少有4000万吨小麦和2000万吨水稻去用作饲料去替代玉米,当养殖利润偏低时,这种替代会加速。
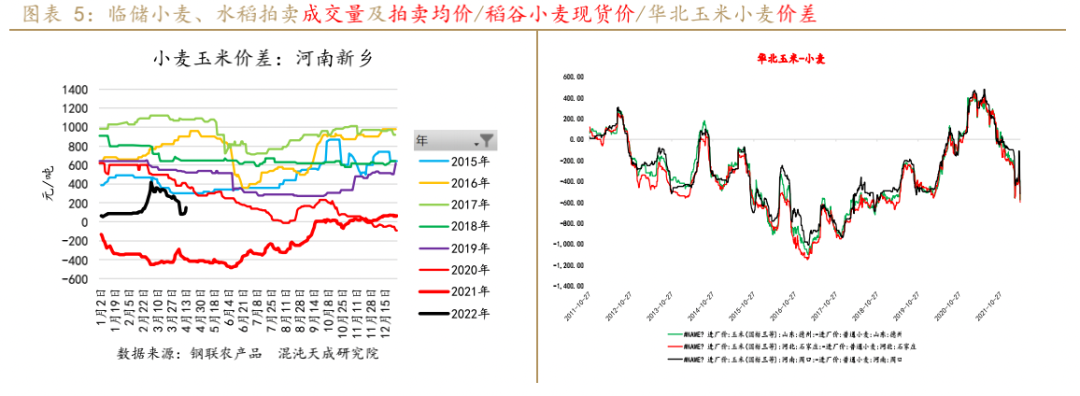
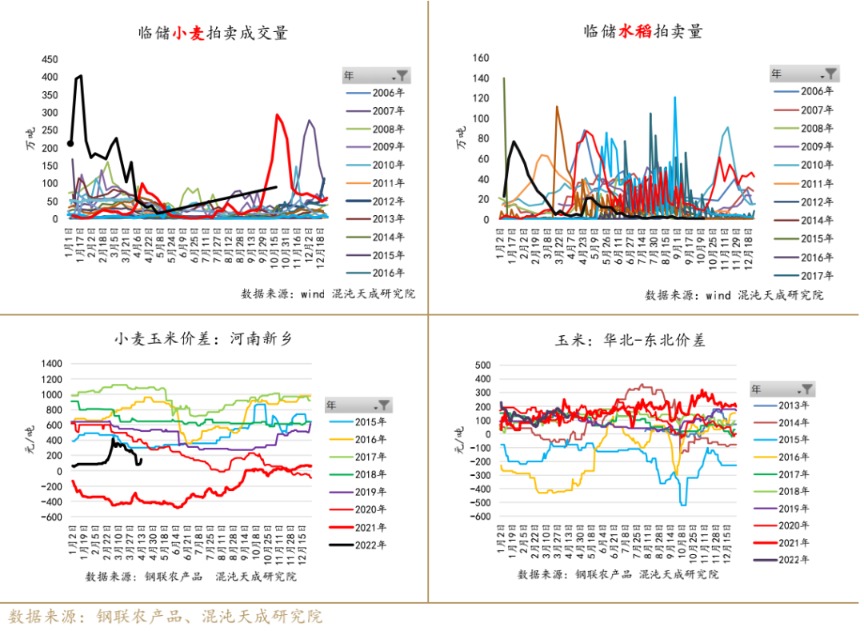
6、深加工消费
深加工需求有所恢复。
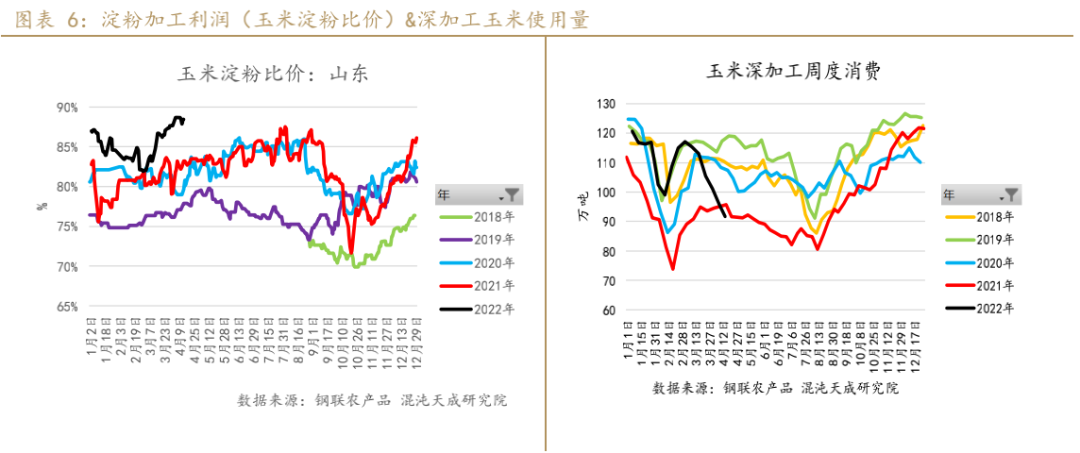
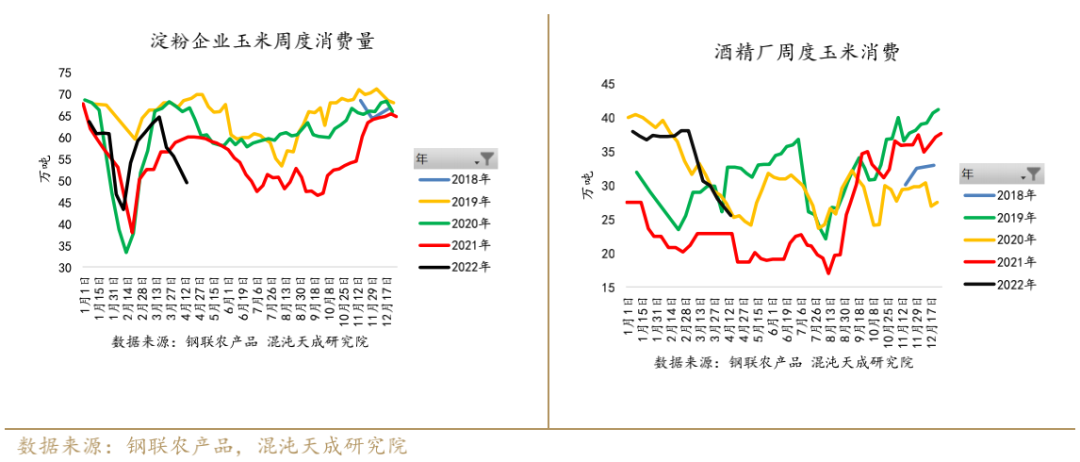
7、玉米库存
从南港库存和玉米深加工企业库存来看,显性库存还是偏高的。而东北的隐性库存,我认为是偏高的,因为贸易商的心态是:我要挺到八九月份青黄不接时,赚了就赚,赔了就认赔。但目前挺价心态有些松动。
二、蛋白饲料:豆粕
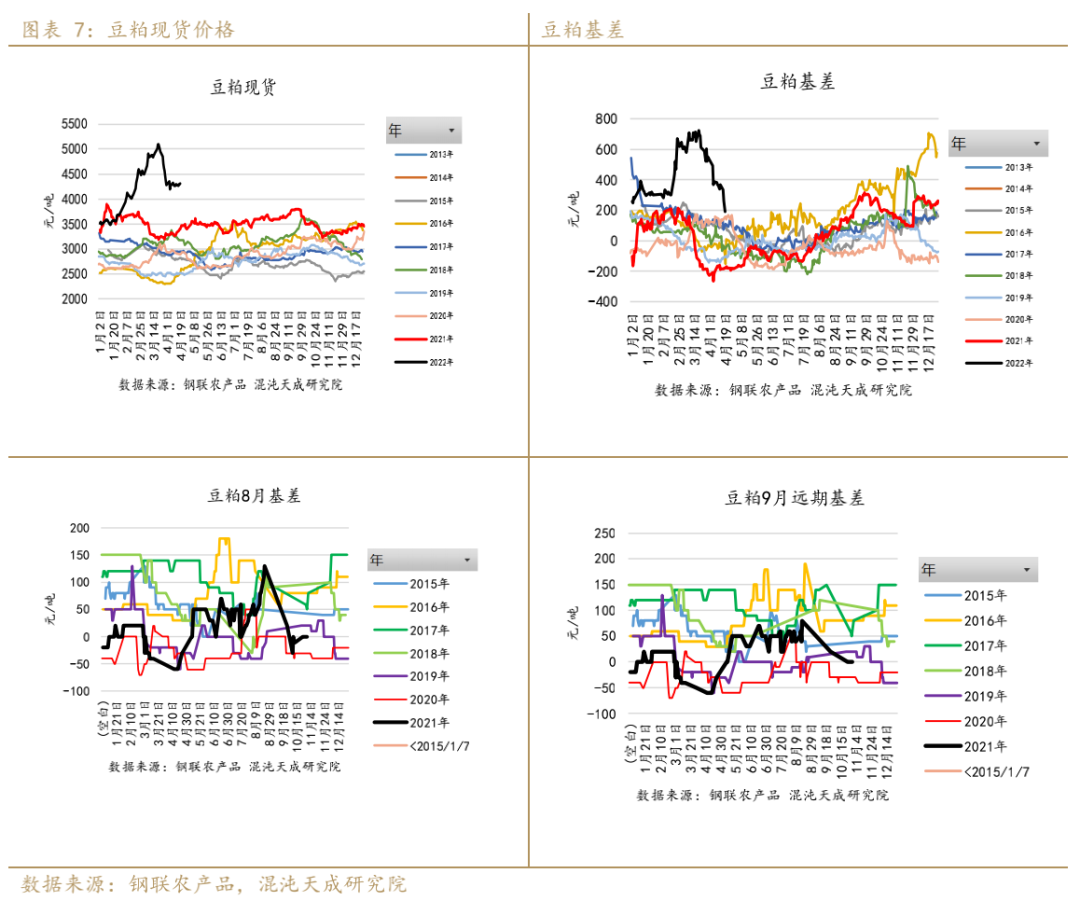
单产:过去两周美豆优良率较差,7、8月的优良率对于单产尤为重要。这是市场焦点。
需求:豆粕需求有三大利空,1、养殖利润低,体重下降带来的豆粕需求减量大于存栏上升带来豆粕需求增量,7、8月后体重一定会大幅下滑。2、养殖利润低,豆粕添加比例下降。3、养殖利润低,使用最便宜的能量饲料小麦,小麦的粗蛋白含量比玉米高5.2%,豆粕添加比例下降。
风险:天气及政策的不确定性大,是波动率的主要来源。美国生柴政策,会直接影响美国国内自身压榨需求。
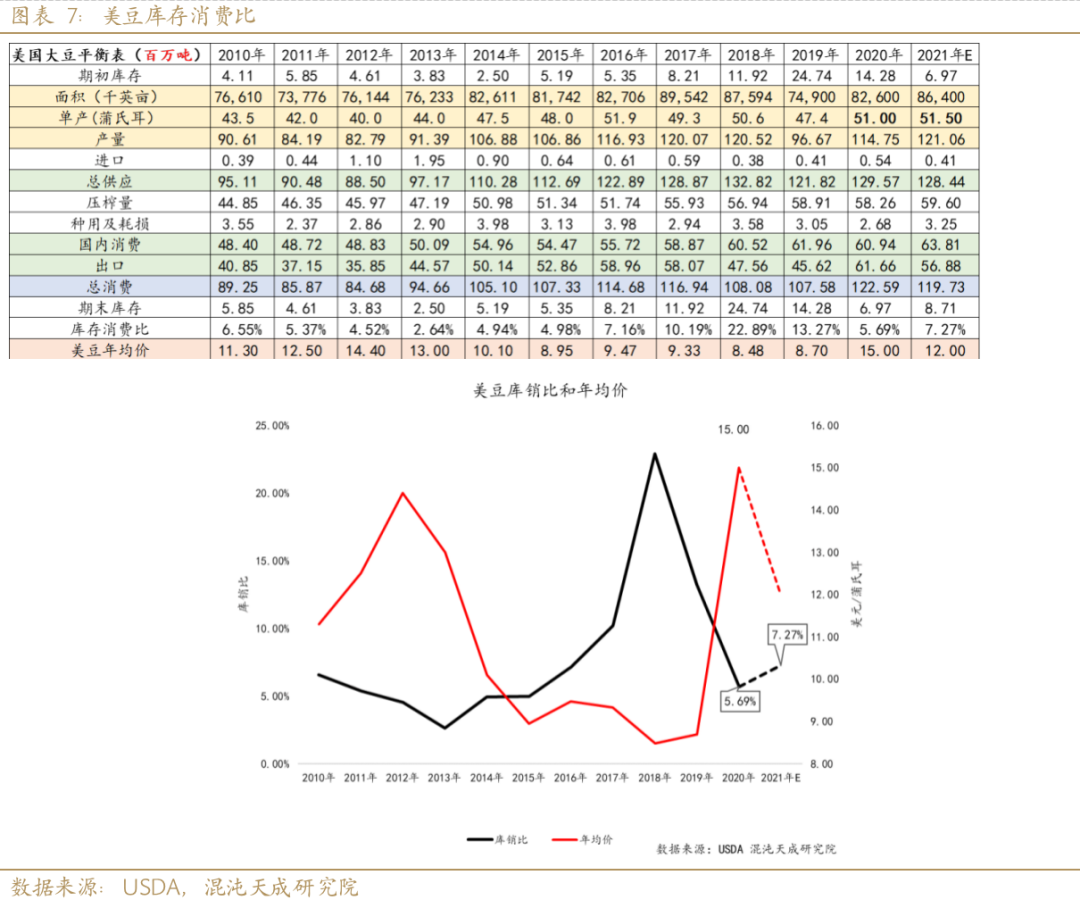
美豆平衡表的格局是偏紧的。
1、 供应
南美降雨预报大幅改善,当前大豆收获进度正常。
2、 中国进口及压榨
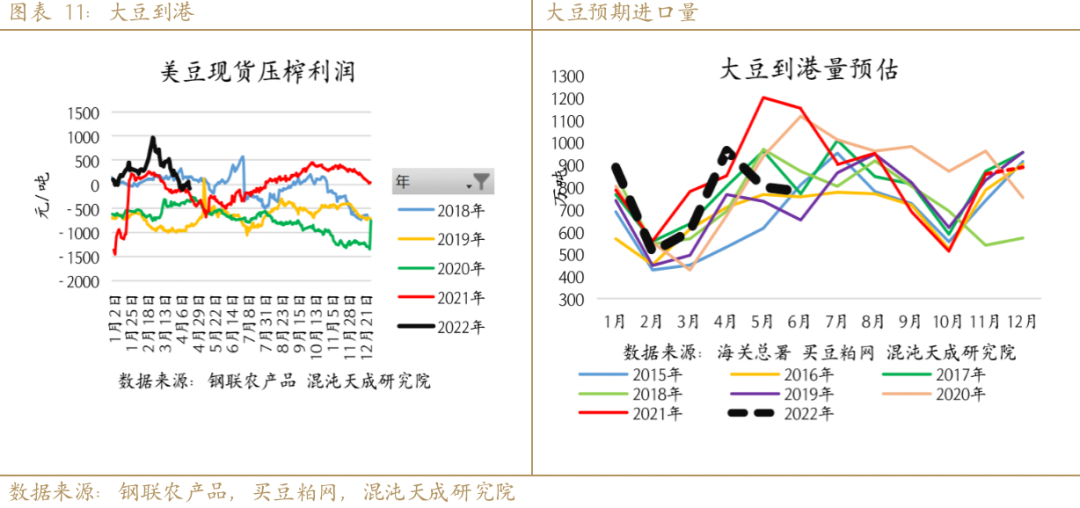
压榨利润低,由于中美Phase one的执行,中国对美大豆进口量大,加上巴西豆的大量到港,尽管中国需求较好,但国内供给过于充裕,供需宽松,豆粕现货基差低,国内现货压榨利润低。
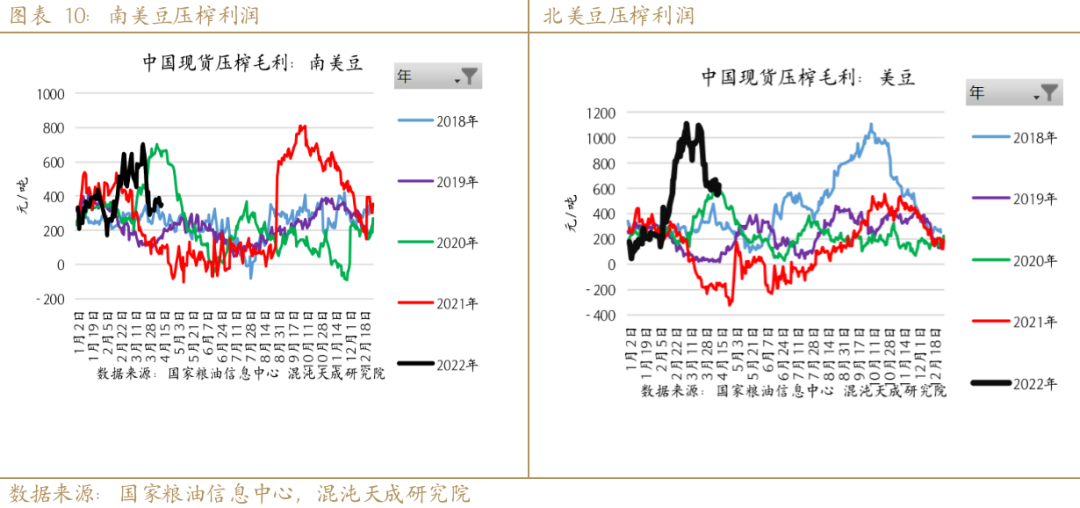
压榨利润极低,所以买船进度缓慢,7、8、9月买船都没买足,预期未来到港不高,届时国内基差或许还行。
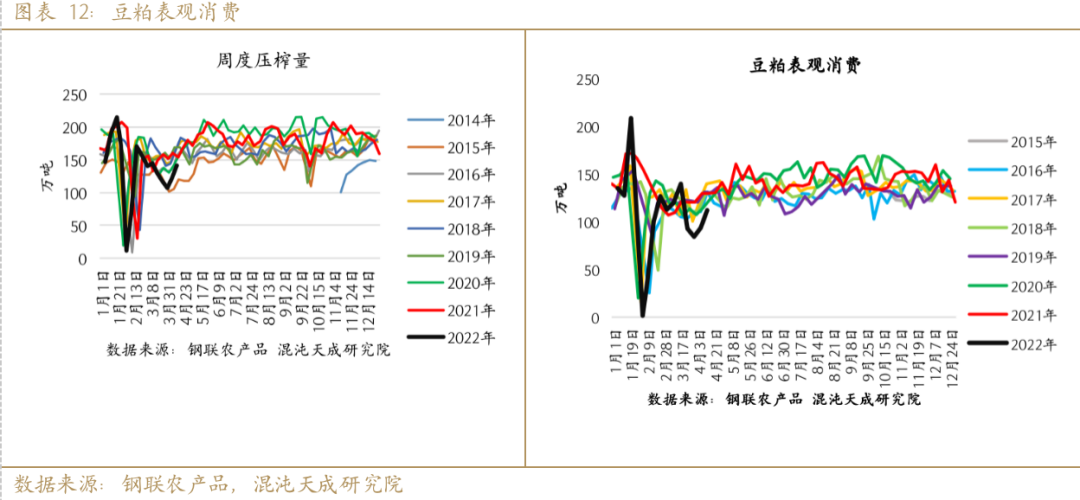
豆粕表观消费还维持在高位,因为大猪还没抛完,因为对未来7、8月份的上涨仍抱有预期。但7、8月后体重肯定会大幅下滑,极大的利空豆粕需求。
3、 中国大豆及豆粕库存
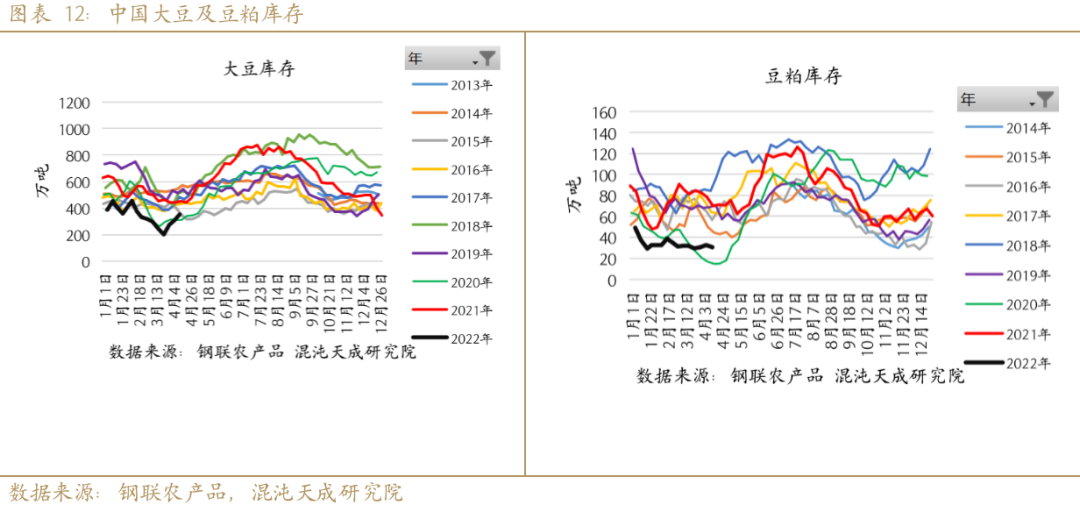
中国大豆及豆粕库存偏高。
三、畜禽养殖
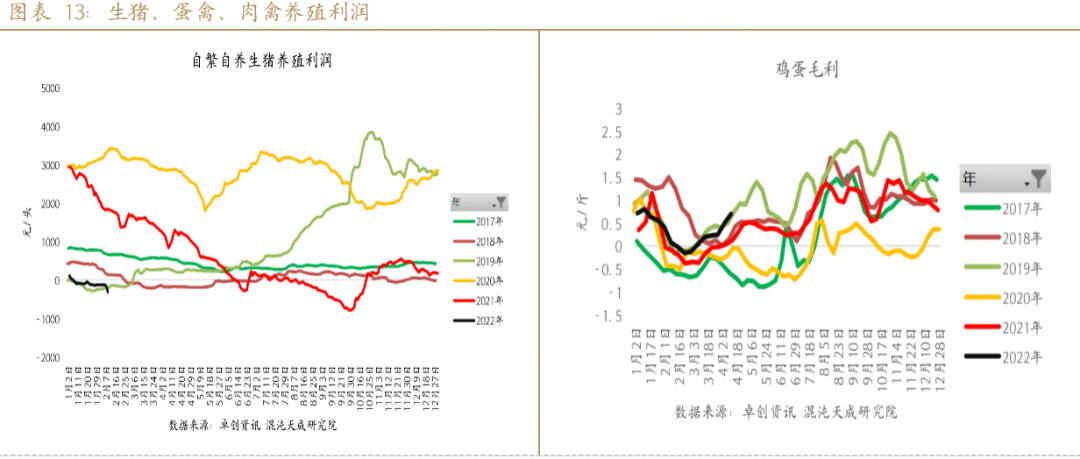
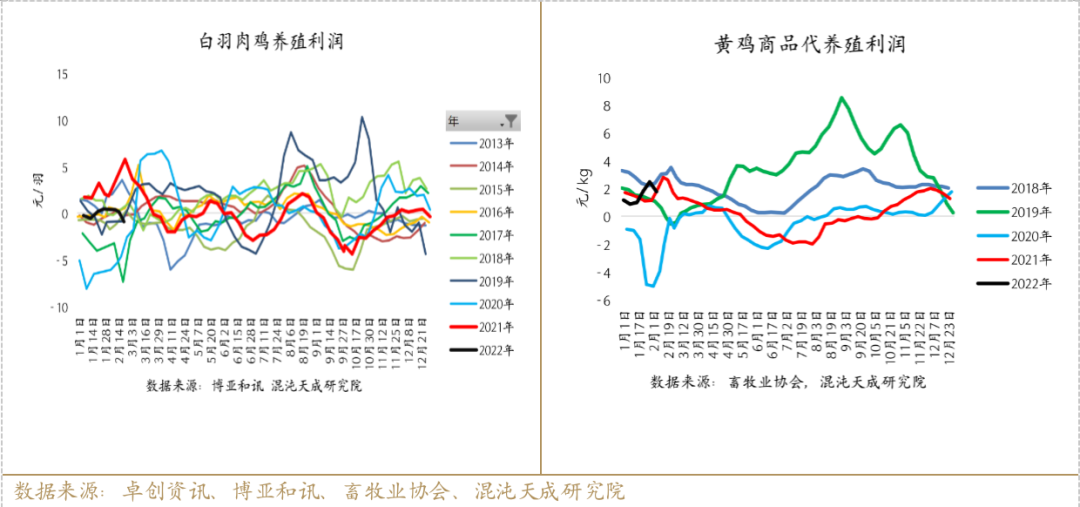
畜禽养殖利润普遍偏低。
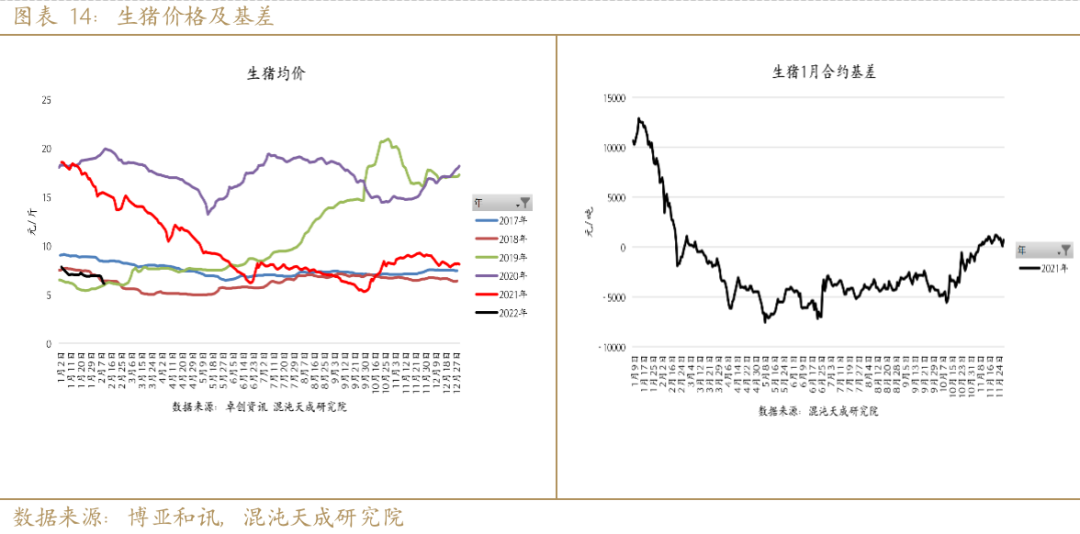
1、生猪
生猪现货偏弱,盘面升水仍然偏高。
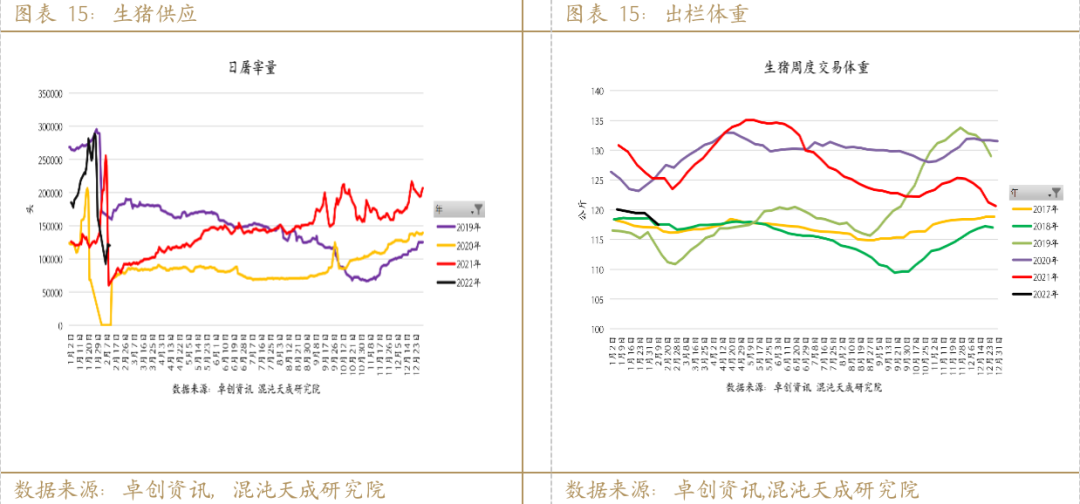
1)生猪供应
供应的确是存在缺口的,体重下滑(主动去库存)出栏增加的情况下,屠宰开工率很低,这就是在体现供应缺口。
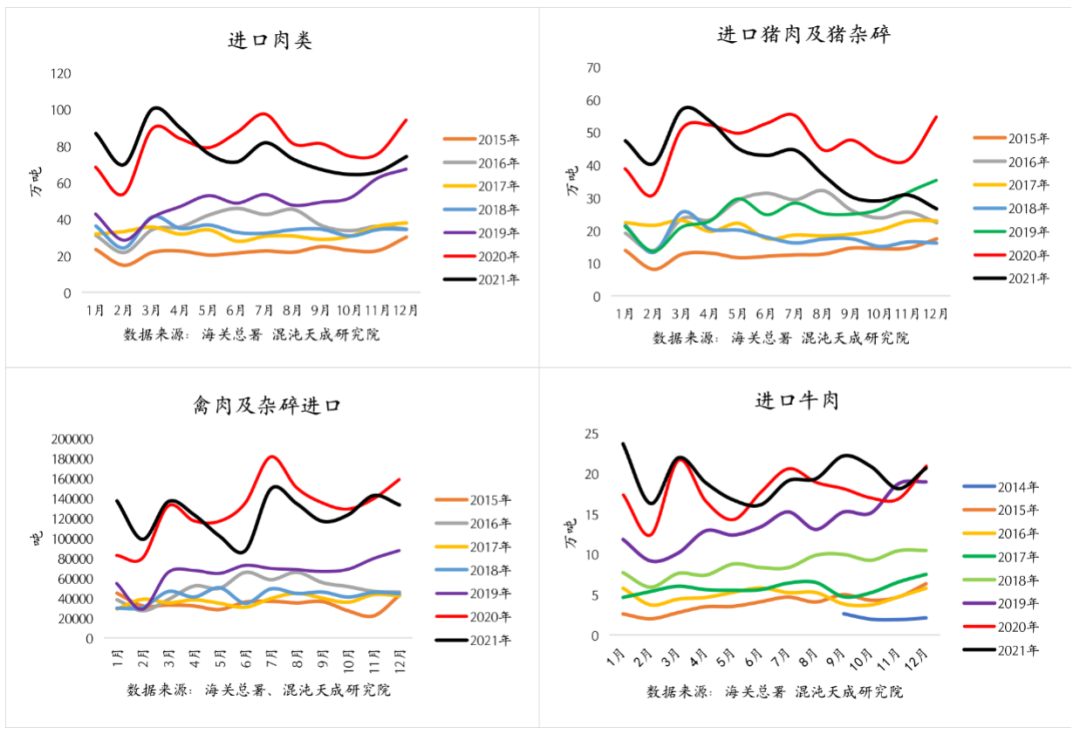
2)肉类进口
七八月进口预估不会下滑太多,未来进口将逐步下降。
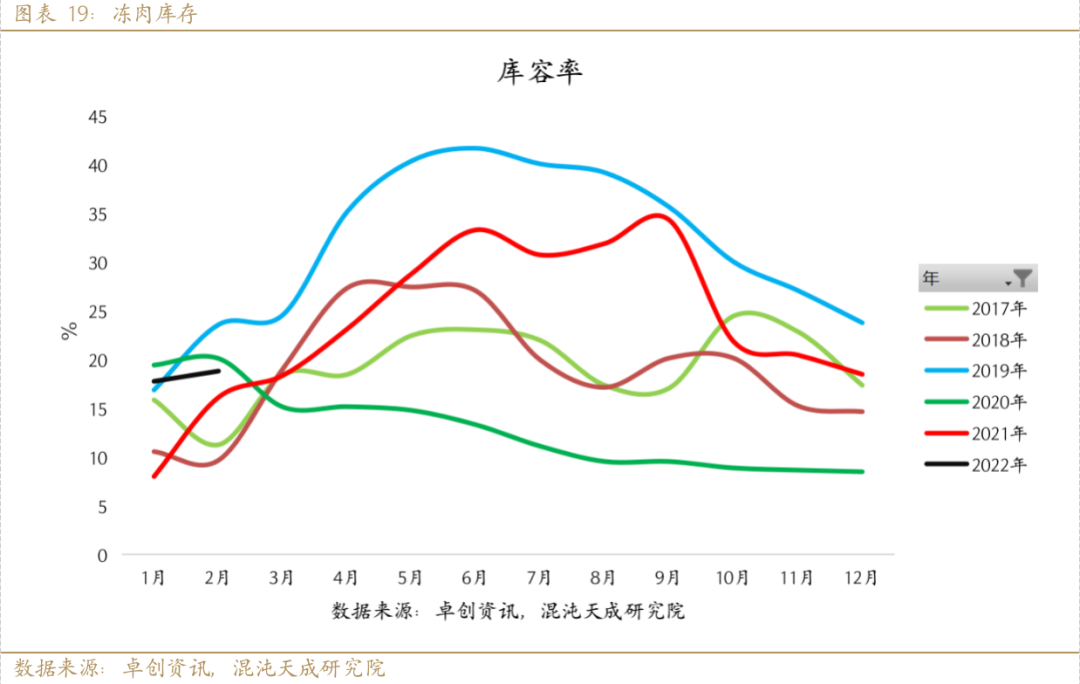
3) 冻肉库存
冻肉库存偏高。
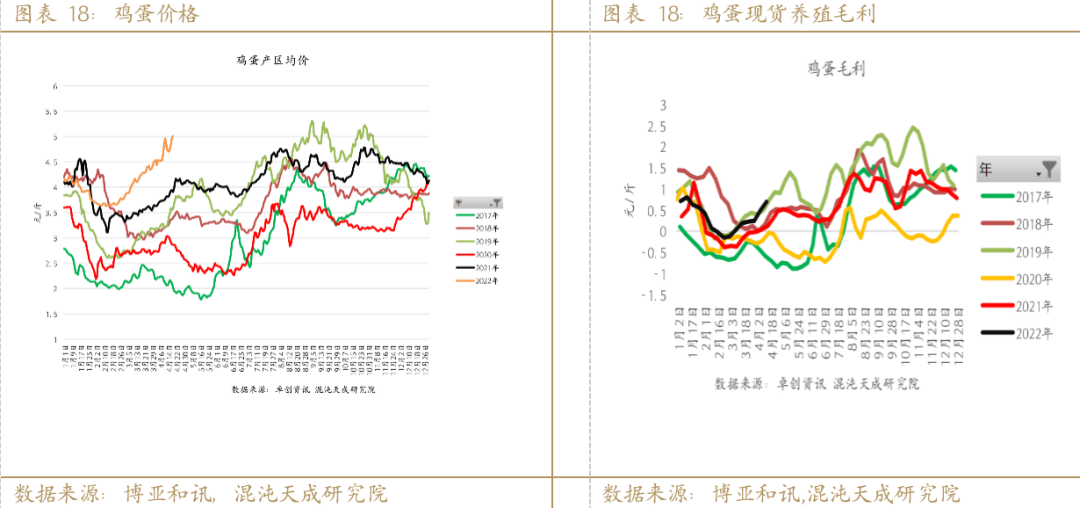
2、蛋禽
鸡蛋现货开始上涨,养殖利润中性偏高。
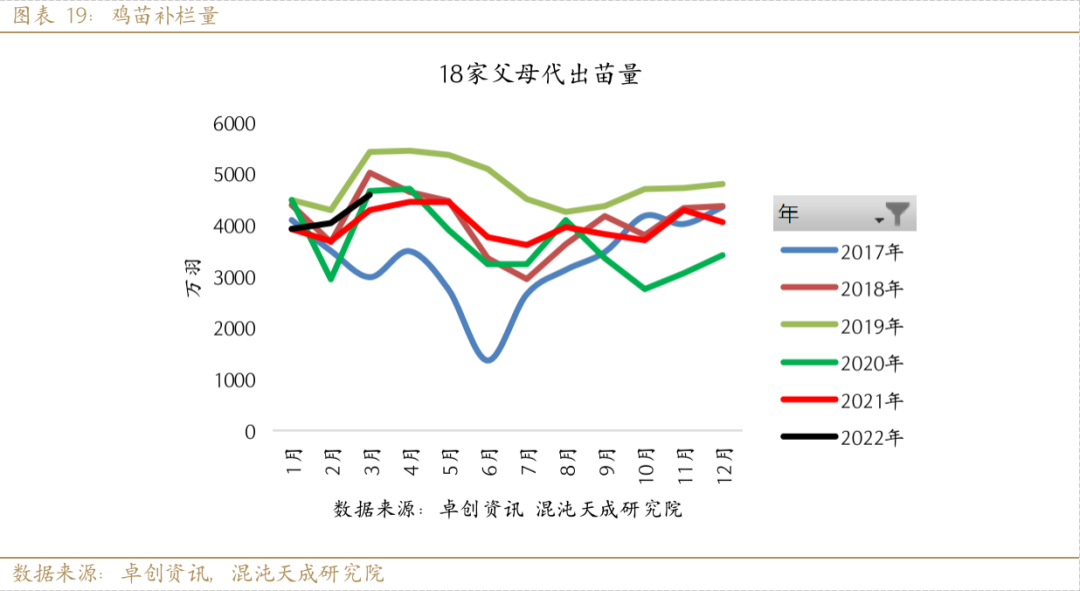
1) 补栏:
5月补栏积极性尚可,6月季节性走弱,但好于一般年份。
2) 淘汰:
淘汰量正常,未来3个月可预期的淘汰量相对较大。10月以后可淘量较少。
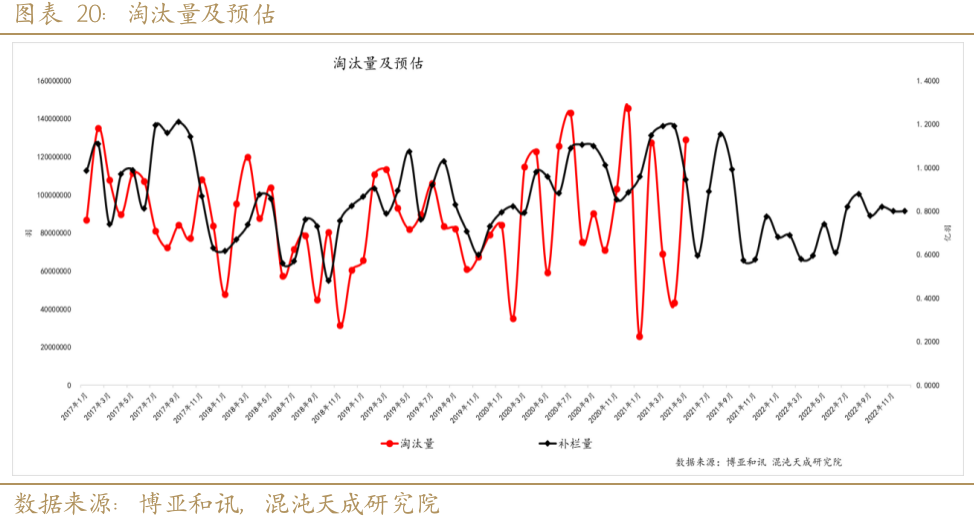
3)存栏
6月存栏将是存栏最低,未来将逐步攀升。
3、 白羽肉鸡
白羽肉鸡养殖利润较差,补栏量开始走弱,预估饲料需求会略有下滑。
4、黄羽肉鸡
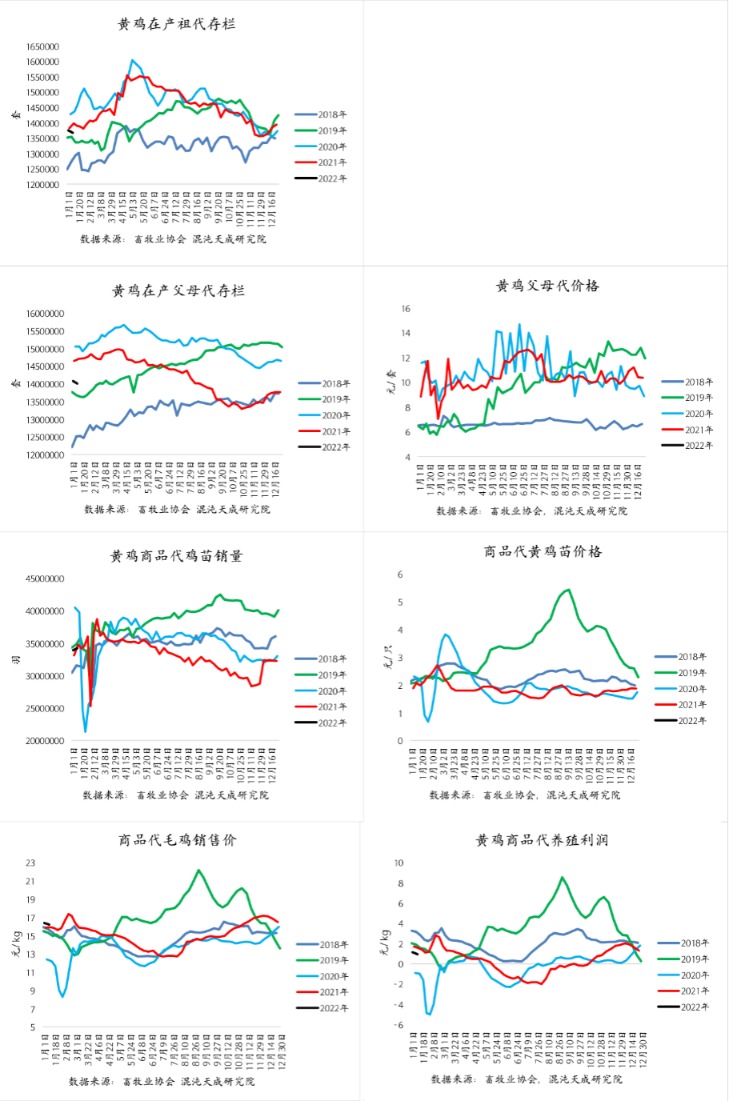
黄鸡养殖利润较差,补栏量低,饲料需求预估走弱。
(文章来源:混沌天成期货)
