


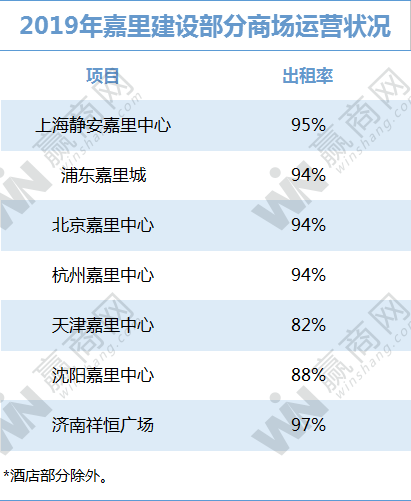
年报发布季如约到来,又到各大房企晒业绩、亮家底的时候。回顾过去一年,房企表现“有人欢喜有人忧愁”,如今疫情压顶下,房企对于2020年的前进计划,也有了微妙的变化。
今天,赢商网聚焦10家标杆房企过去一年/半年的商场运营和收租情况,2019年的商场“收租王”花落谁家?这些房企2020年又计划有哪些大动作?
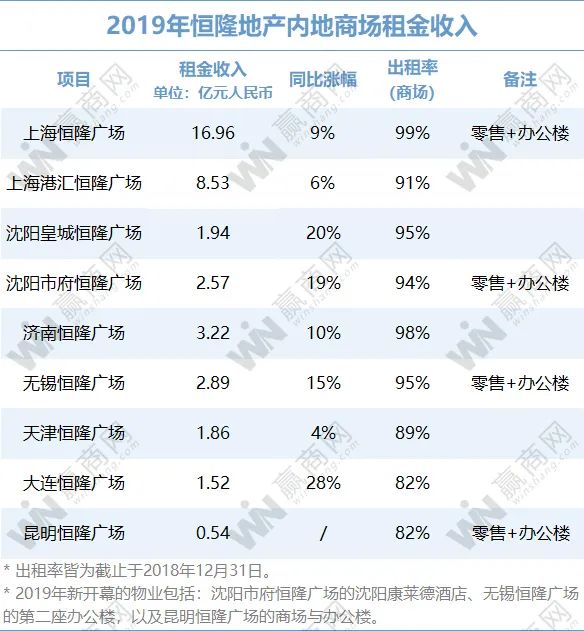
恒隆内地9个商场中,上海恒隆广场和上海港汇恒隆广场依旧是恒隆在内地的“收租王”,两个商场租金收入就达到了25.49亿,占内地9个商场总收入的63.7%。其他商场与之差距依旧很大。
上海恒隆广场:继续推动“恒隆会”会员计划,进一步培养顾客忠诚度,其中重点活动Home to Luxury派对,携手70余个高奢品牌带来全国独家/首发产品,满足了高端客群的专属需求。
2019年,上海恒隆广场总收入16.96亿,其中商场租金收入10.66亿,并且连续第三年实现商场租金收入和零售额的双位数增长,年底商场已几乎全部租出。
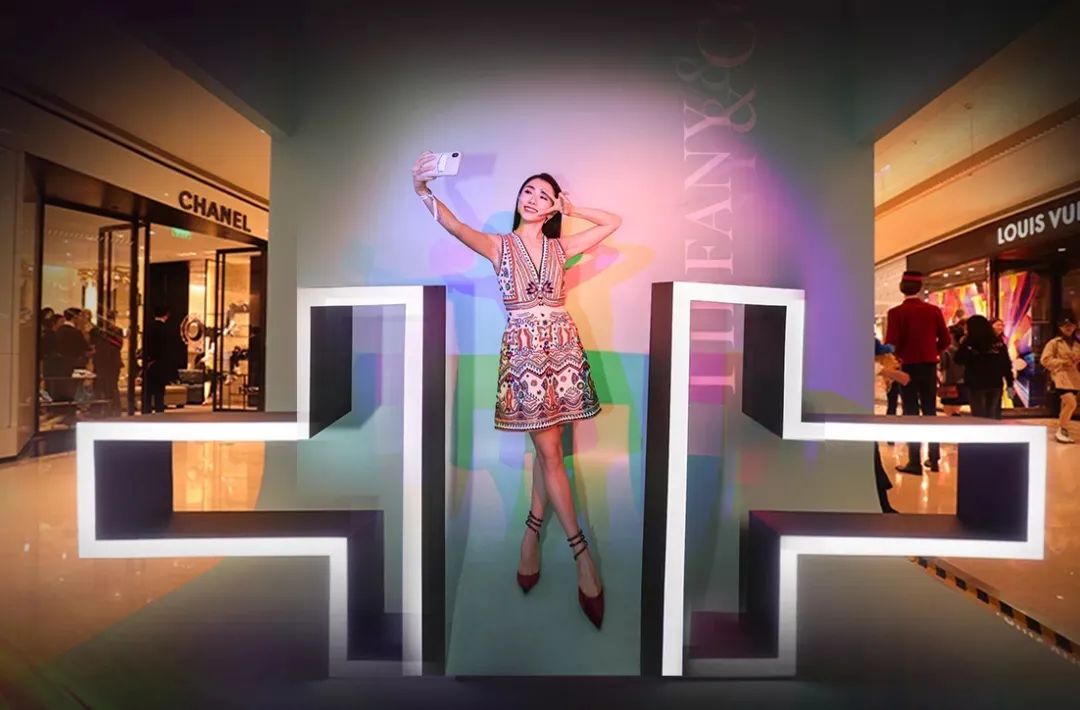
上海港汇恒隆广场:2019年商场租金收入8.53亿,主要受惠于在2018年9月重新开业的北座之全年收入及于2019年6月重开的地库所带来的收入。北座设有各种生活时尚品牌以及一间翻新的电影院,大受年轻富裕消费者的欢迎。
涵盖南座主体及地库的第二期翻新计划正分阶段完成,局部空间已重新开放。全新化妆品专区吸引多个国际顶级品牌和快时尚零售商进驻。位于南座中庭的奢侈品旗舰店于2019年12月开始营业,整个南座翻新工程预计于2020年第三季度完成。
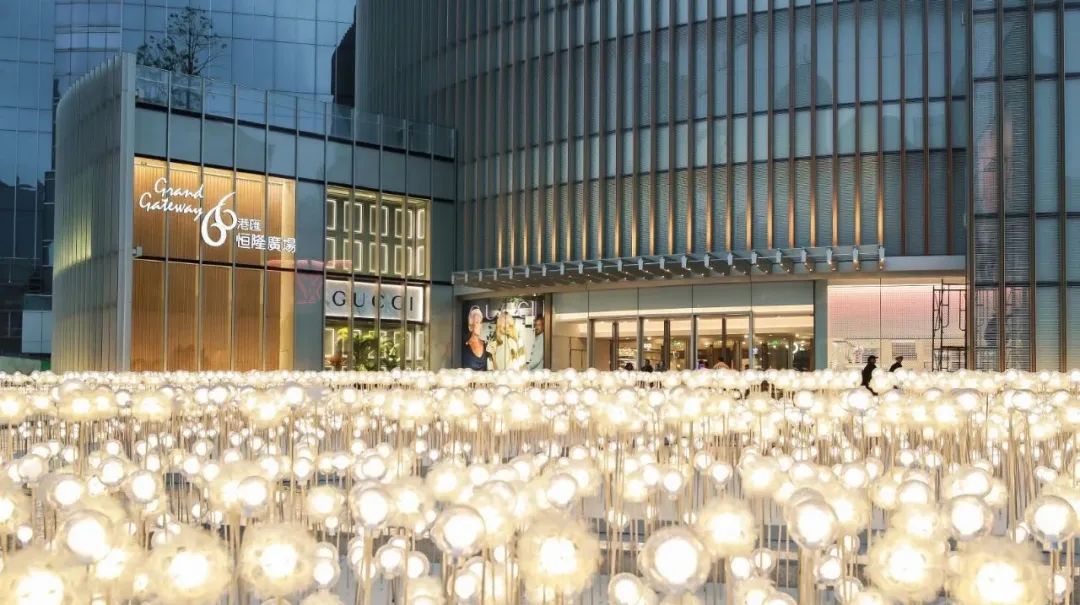
无锡恒隆广场:2019年商场收入录得22%的增长。于2019年5月推出“恒隆会”,令零售额激增21%,部分奢侈品牌开店后,整合了当地其他门店,预期未来一年将会引入更多的品牌。
大连恒隆广场:受惠于潮流生活时尚及餐饮租户的业务增长,商场2019年租金收入和零售额分别大幅提升28%及29%。大连恒隆广场第二期预计于2020年分阶段开幕,届时将迎来更多奢侈品牌进驻。
昆明恒隆广场:恒隆在内地西南部的首个项目,于2019年8月开业。商场部分收入4900万元,商场以昆明首选的奢侈品及生活时尚购物中心为定位,预期有更多国际奢侈品牌于2020年进驻。
●投资物业租金及相关服务收入:约为人民币43.41亿元,同比增长19.5%,占收入总额约42.0%;
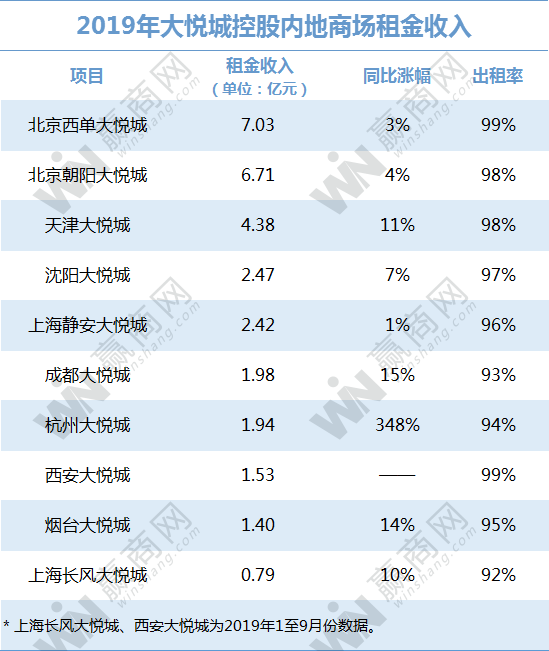
去年,西单大悦城与朝阳大悦城分别以7.03亿元和6.71亿元的租金收入,成为大悦城的两大年度吸金王。
值得一提的是,朝阳大悦城连续3年销售额突破人民币40亿元,2019年销售额更是突破人民币44亿元,销售复合增长率达31%。
● 提升消费价值,重视长尾客群。针对中频会员,通过付费会员制度,提供增值服务;进一步增强高频会员购买力和黏性;
● 固定租金、商户流水抽成,二者取其高。从披露数据看,大悦城租金收入占营业额比重在10%-16%之间,保持稳定。
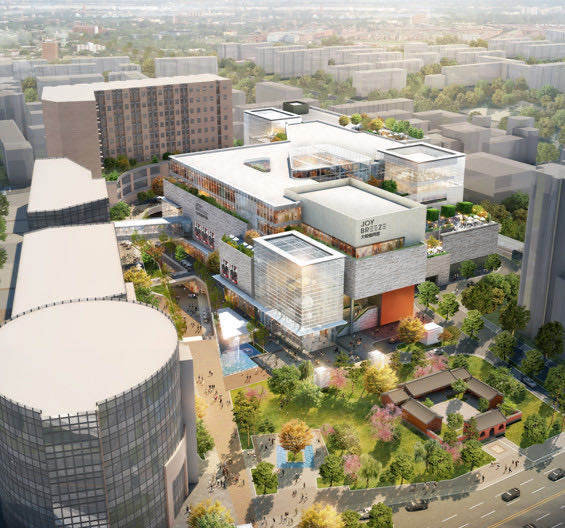
大悦春风里系大悦城推出的第二条产品线,与大悦城时尚的定位不同,大悦春风里是瞄准25-45岁的新兴中产和成熟中产的区域型商业,多选择一线非核心商圈或二线城市核心商圈。此外,大悦春风里瞄准生活场景,同时强化体验及生活业态的占比,使消费者到店频率及消费频次得以提高,与大悦城形成互补。
目前,在建拟建的大悦城春风里共3个,位于北京、苏州。据了解,全国首个春风里项目北京大兴大约春风里计划将于2020年末入市。
●归属于股东的溢利:183.4亿元,减除少数股东权益、评估增值等影响后之核心溢利同比增长21%至155.5亿元;
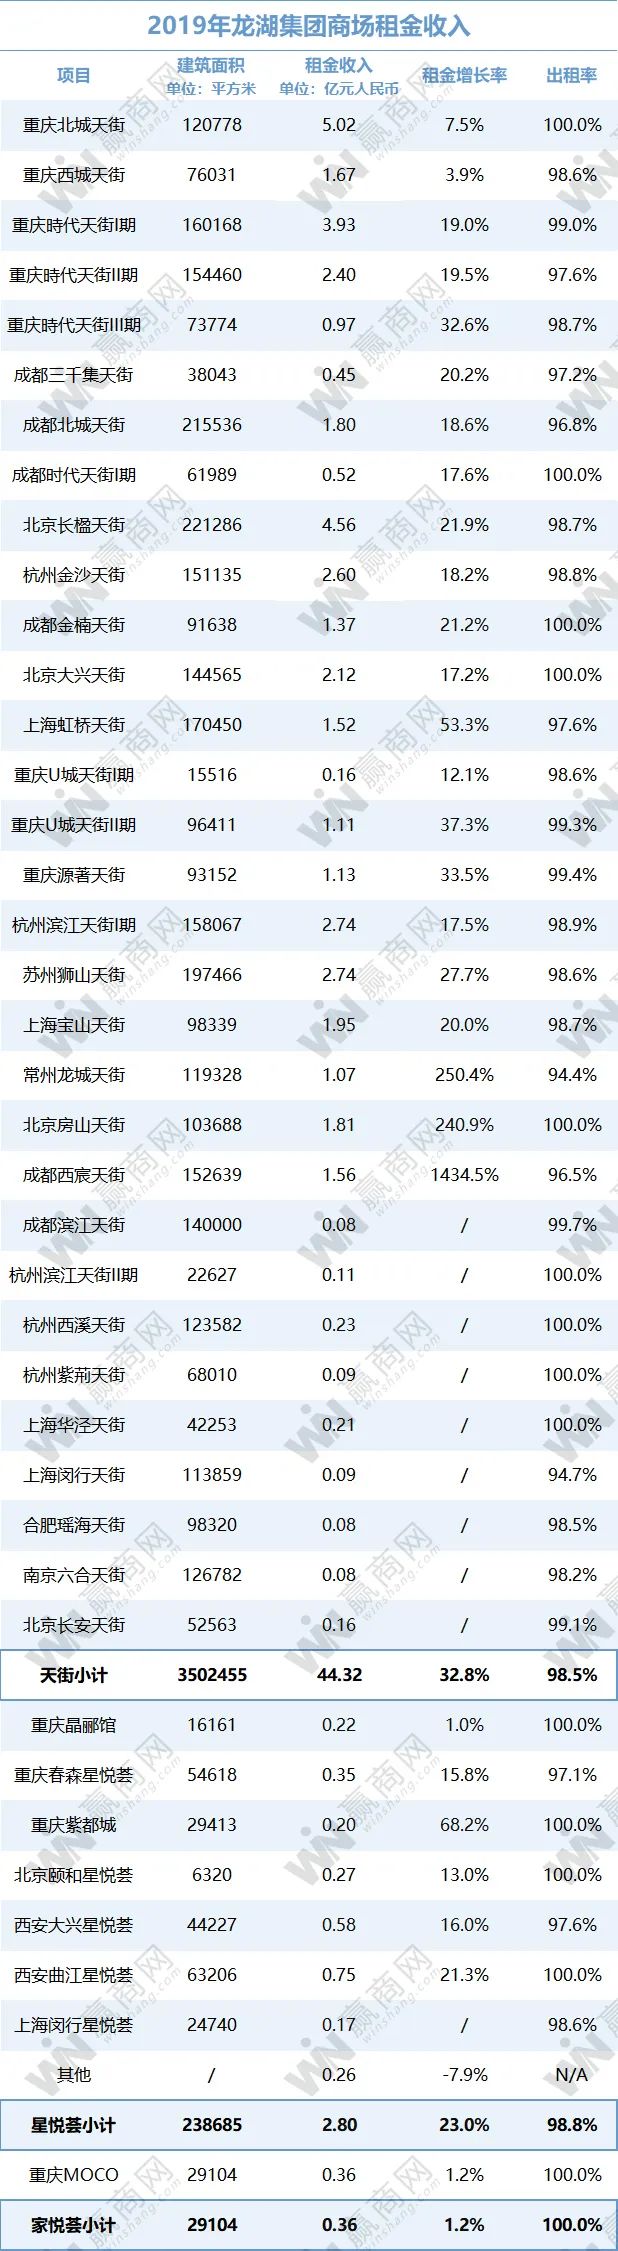
截止2019年底,龙湖集团累计开业商场39座,整体出租率为98.5%,全年平均日客流154万人次,同比增长23%。
2019年商场租金收入增长31.9%至47.48亿元(不含税)。其中,有18座“天街”租金收入过亿,而揽下5.02亿的重庆北城天街,毫无悬念地领跑“租金榜”。
2019年,龙湖新开10座商场,开业数量创下集团历史新高。其中,成都滨江天街II期、杭州西溪天街、杭州紫荆天街、上海华泾天街均实现年内100%的出租率。
上海华泾天街:龙湖华东首个收并购改造商场,保留属地文化特色之余,还创造性地设计了Mall+类百货的内部动线,最大程度在小空间中增加商业动线长度、提升品牌丰富度、塑造空间层次。
杭州西溪天街:超300家品牌中,首次引入网易严选、盒马鲜生等互联网新零售业态;失重餐厅、银盐空间等复合空间概念品牌;以及国际网红IP芝麻街50周年特展杭州首展。
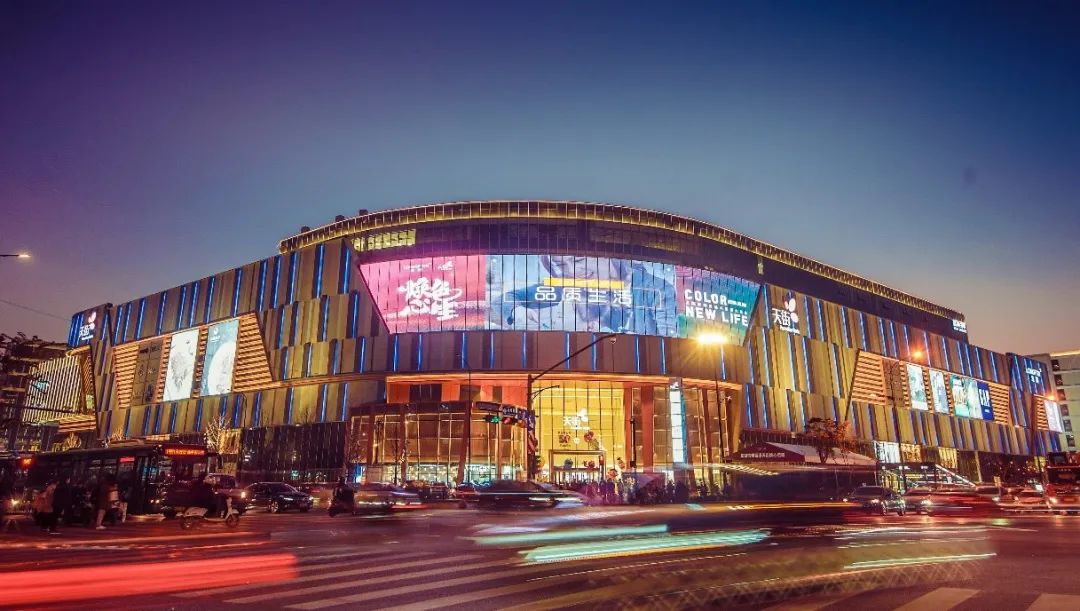
杭州紫荆天街:在空间设计中传承院子文化,将“六院”概念融入业态布局,获美国IDA国际设计铜奖。
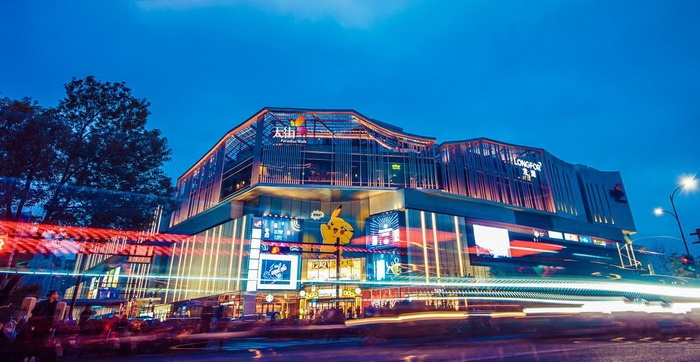
合肥、南京首座天街:南京六合天街首创的茉莉花主题购物空间,将六合地缘性文化IP茉莉花元素融入建筑内外,成为六合地道元素与新兴商业体的首次跨界融合;龙湖合肥瑶海天街则成为合肥首座TOD商业综合体。
●内地投资物业组合收入:39.24亿元港币,同比增加14%,是九龙仓集团去年唯一基础净盈利录得增长的业务。
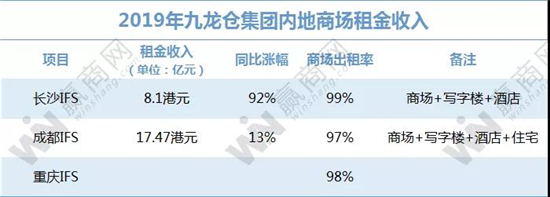
2019年是长沙国金中心首个全年营运的年度,年内收入和营业盈利分别达港币8.1亿元和港币3.5亿元。占地24.6万㎡的商场引入了超370个品牌,其中100家为湖南首店,30家双层旗舰店,出租率达99%。去年,商场的零售销售额达人民币近50亿元。
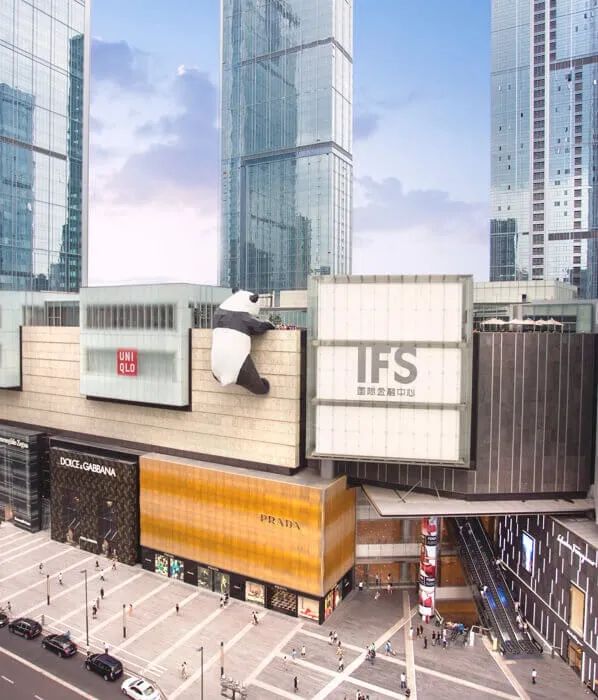
去年收入上升 11%至港币17.47亿元,营业盈利增加 21%至港币9.47亿元。商场面积达24万方的成都IFS引入了超过600个品牌,2019年新引入了GUCCI Beauty中国首店、La Maison VALMONT中国区首家旗舰店、Carven西南首店、STELLA McCARTNEY童装西南首店等品牌,出租率达97%。项目自开业以来,销售额一直录得双位数增长。去年商场销售额更是近70亿元人民币,上升 14%,较2014年增长超过三倍。
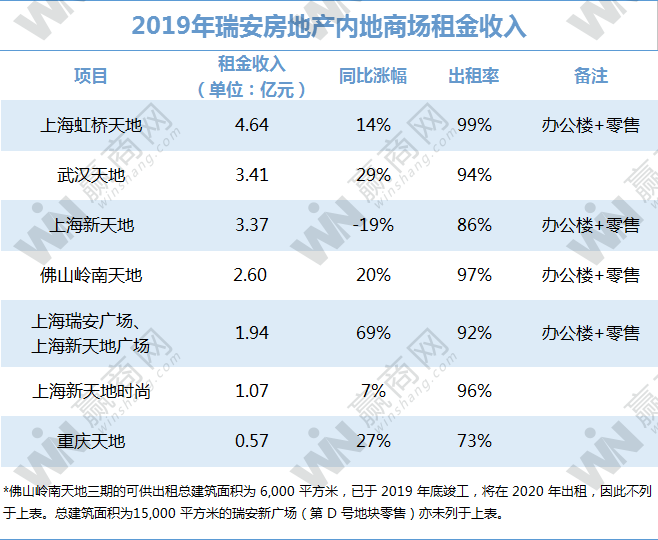
武汉天地表现强劲,去年收租3.41 亿元人民币,同比增长29%。其中,武汉天地壹方北馆于去年11月开业,商场以花园为设计主题,瞄准邻近的中产阶级和年轻家庭,打造健康绿色的购物体验。截至 2019 年 12 月 31 日,出租率为97%。
“首店”策略:以中国首店(国际品牌)及城市首店(地区品牌)为租赁策略,去年共引进 57 家中国首店以及78家城市首店,包括纽约汉堡品牌SHAKE SHACK、日本本土买手店STUDIOUS等中国首店品牌,以及台湾的采采食茶,广州的陶陶居等城市首店品牌。
“跨文化活动”策略:去年举办了超过 1,100 场跨文化的文化活动,例如新天地表演艺术节、光影 上海、天地世界音乐节、天地餐厅周、新天地设计周、上海时装周、湖滨道步行街周末市集等。
加强客户忠诚度策略:通过iTiandi为提供会员专享的多渠道平台,让他们参与私人盛会,并享受独家礼遇及其他在线线下优惠,增加新客户群和提高客户保留率。2019 年,iTiandi 会员数目增加 46%至 172 万,会员消费总销售额超过人民币 12 亿元,增加 152%。
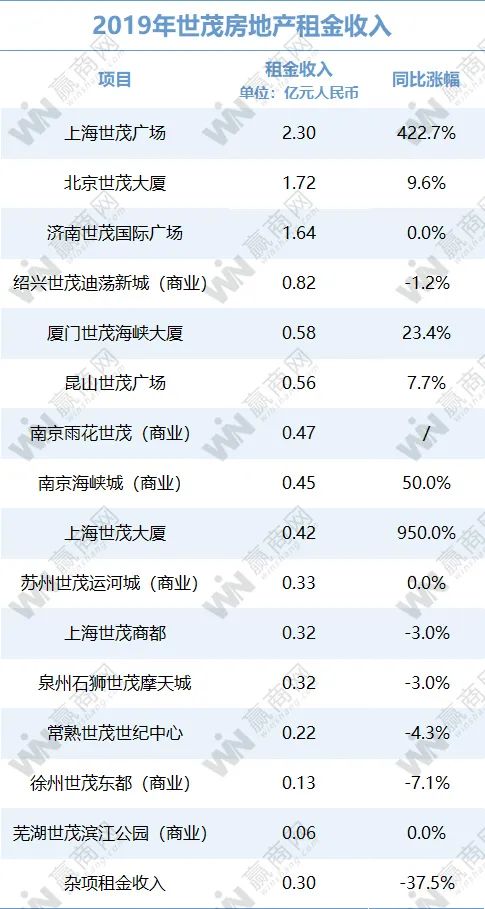
上海世茂广场于2018年9月重新开业,2019年租金收入达2.3亿,位列15个商业项目第一位,商场2019年租金收入较装修前几乎翻倍。
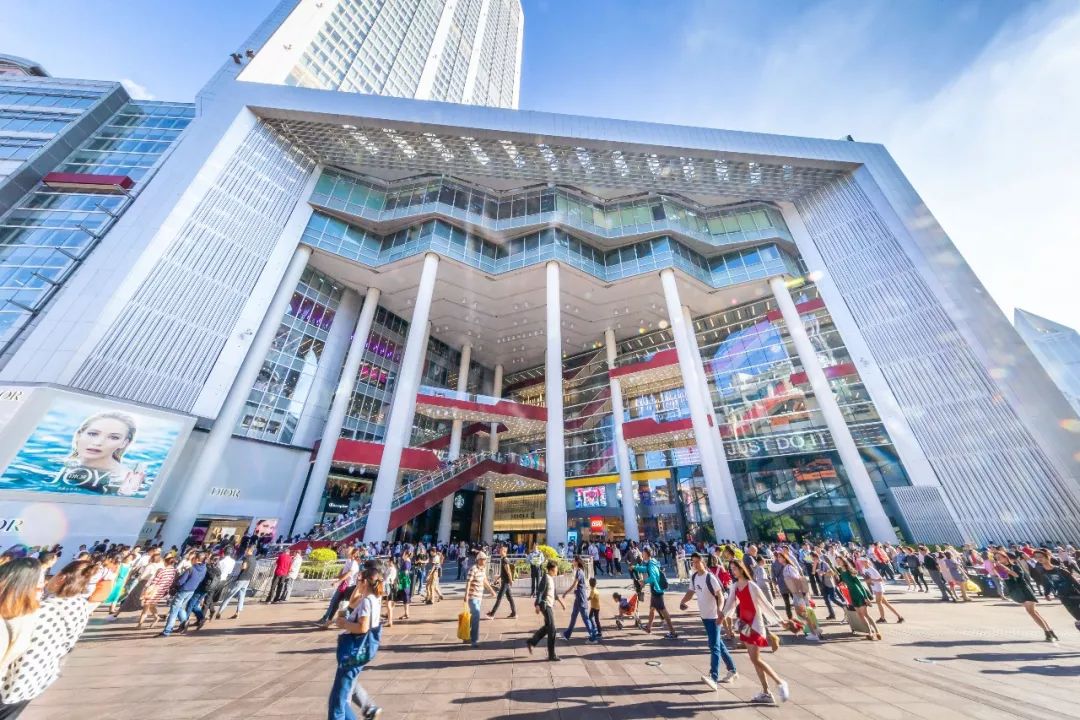
商场以“剧场”为设计概念,改变了之前外立面老旧且封闭、入口过高、缺乏与南京东路人流的联系与互动的缺陷,采用了巨大的门口重构。另外,通过众多国际、国内首店和旗舰店的引入,打造自己的专属标签。
2019年,上海世茂广场还与故宫、新华社、迪士尼、爱奇艺、泡泡玛特等知名品牌合作举办各类主题活动60余场。
2019年,华润置地旗下购物中心全年零售额达645.9亿元,同比增长36.5%。年客流量达5.58亿人,会员数达1299万人。据了解,截止2019年12月31日,华润置地在营购物中心共61个,其中自持42家,管理输出19家。
2019年,华润置地新开业购物中心8个,重装开业3个。新开业购物中心分别为苏州吴江万象汇、哈尔滨松北万象汇、临沂万象汇、桂林万象城、合肥庐阳万象汇、济南万象城、崑山万象汇、扬州万象汇;重装开业项目分别为鞍山万象汇、 福州仓山万象里、上海华润时代广场。平均开业率为96%,8家首日业绩超过人民币1000万元。
截至2019年12月31日,华润置已开业万象城╱万象天地25个,万象汇17个,储备项目46个。另有管理输出购物中心28个,其中在营项目19个,储备项目9个。
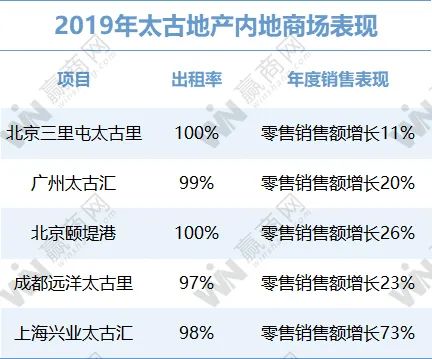
北京三里屯太古里:南区2019年新引入allbirds、SoleStage、LOOK STORE、闻绮巧克力、鼎泰丰及红龙虾;北区则新引入A3、罗意威、Rossignol 及华伦天奴等品牌。
2019年三里屯太古里的租金收入总额录得理想增长,反映续约租金上升。三里屯太古里西区将翻新成为三里屯太古里的延伸部分,预计将于2020年年底竣工。
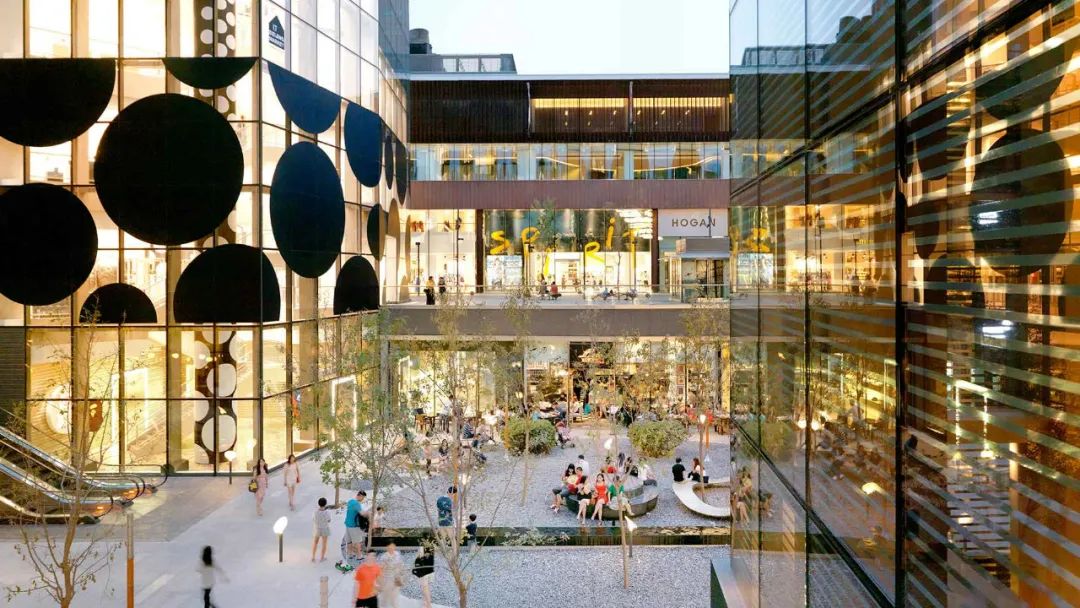
广州太古汇:2019年共引进19个全新品牌,涉及服饰、餐饮、美妆护肤、珠宝、礼品、鞋履等品类,其中包括16个首店品牌:
2019年广州太古汇租金收入总额有满意的增长,零售销售额增长20%,客流量亦增长2.7%,创下了开业以来最高年度客流量记录,反映租户组合优化及营销和推广加强。
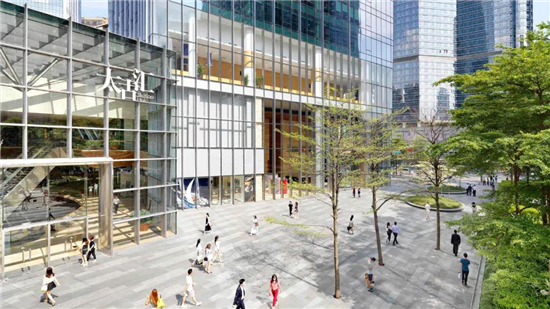
北京颐堤港:2019年的新租户包括始祖鸟、匡威、北极狐、佳明、I-PRIMO、Lululemon、LOOK STORE、内外、O bag、SPACE、思加图、喜茶及正本原。商场正成为北京东北部重要的时尚购物中心。
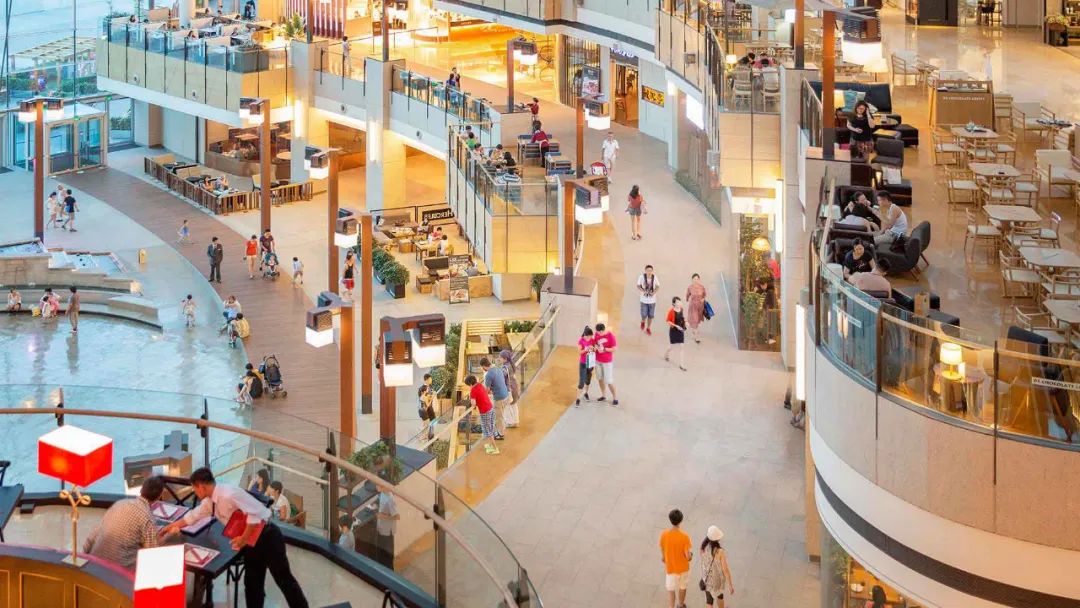
2019年的零售销售额上升23%,反映品牌组合改善及对年轻顾客的销售增长。该项目继续成为成都的购物地标,备受欢迎。
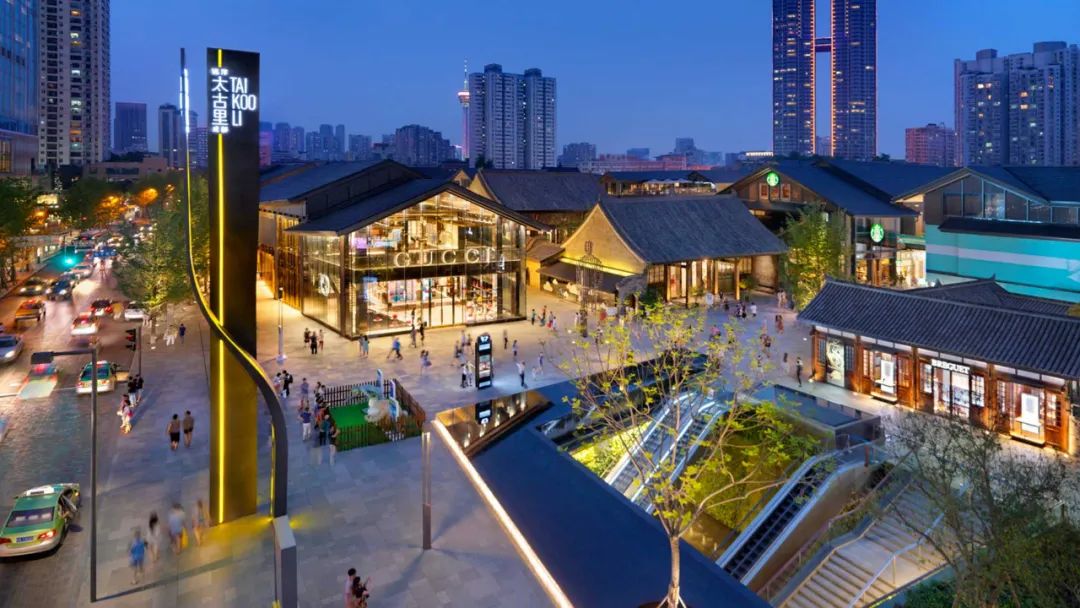
上海兴业太古汇:2019年,帝瓦雷、变形金刚明日之战及网易严选在商场开设其在上海第一间店铺。报告期内商场的零售销售额增长73%,租用率98%,客流自2019年初以来稳步增长。
上海前滩太古里:位于浦东新区前滩的低密度零售发展项目,总楼面面积为123.7万平方呎。这是太古地产在上海的第二个发展项目。项目于2019年1月被命名为「前滩太古里」,现正在兴建及进行预租,预计将于2020年年底落成。
为了营造购物“仪式感”,项目在2019年针对元旦、春节、情人节、万圣节、圣诞等节假日进行精准活动铺设,打造杭州节日度假首选地标。同时,项目去年还启动了原创音乐节KML.,活动期间,全年媒体曝光量超过1000万。
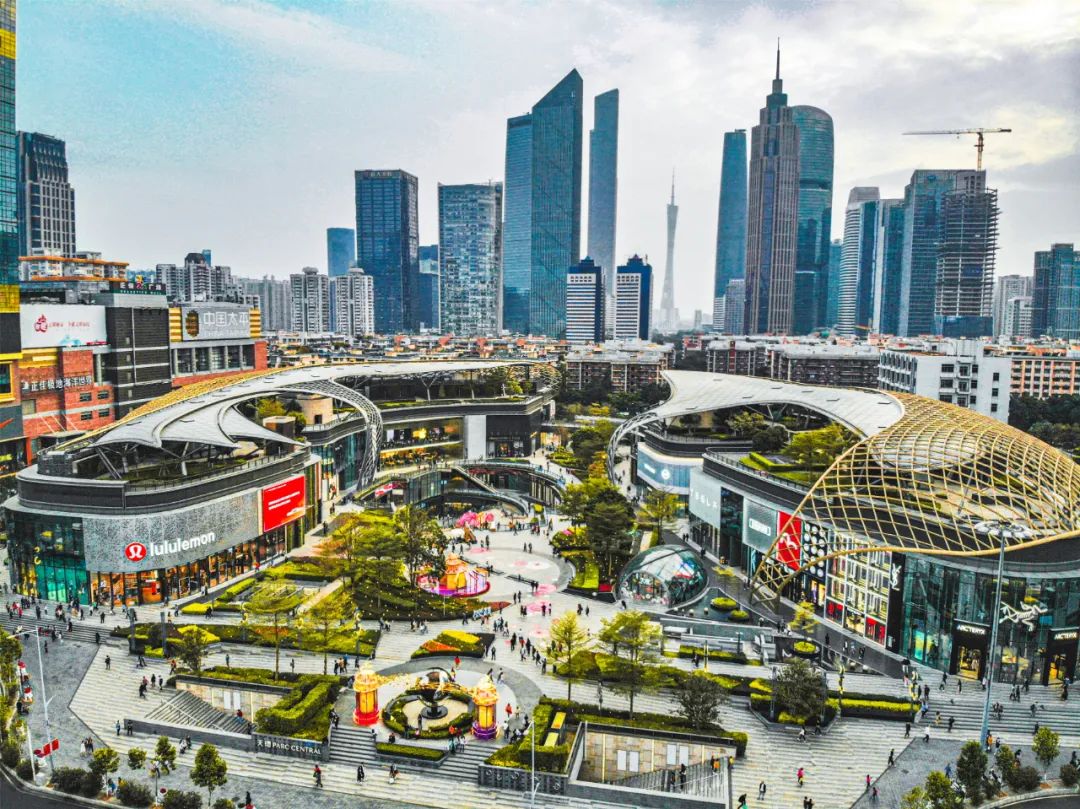
目前,新鸿基在内地主要商业物业包括:北京APM、上海国金中心、上海环贸广场、上海天荟、上海ITC、南京国金中心、苏州环贸广场、成都环贸广场、广州IGC商场和广州天环广场等。
一番调整,广州天环Parc Central 2019年客流同比提升效果显著,2020年开年,天环也已引进多个创新品牌,如九月艺术(全新概念店)、VANS(华南旗舰店)、Champion(广州首店)、喜茶Lab(广州首家Lab主题概念店)等。
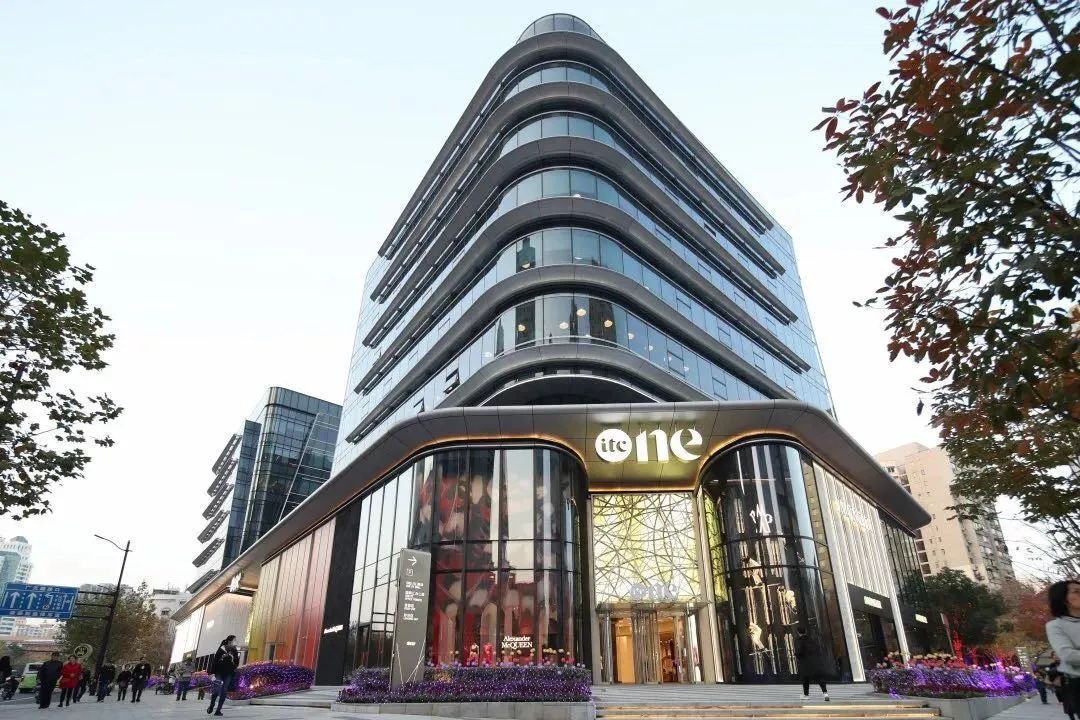
上海ITC:由甲级办公楼、高端时尚商场及豪华酒店组成。其中第一期商场One ITC逾3万平方米,汇聚超过138个国际高端、潮流、时尚品牌旗舰店及人气网红特色餐饮,其中逾5成品牌首度进驻徐家汇商圈。商场于2019年12月试营业,接近满租。
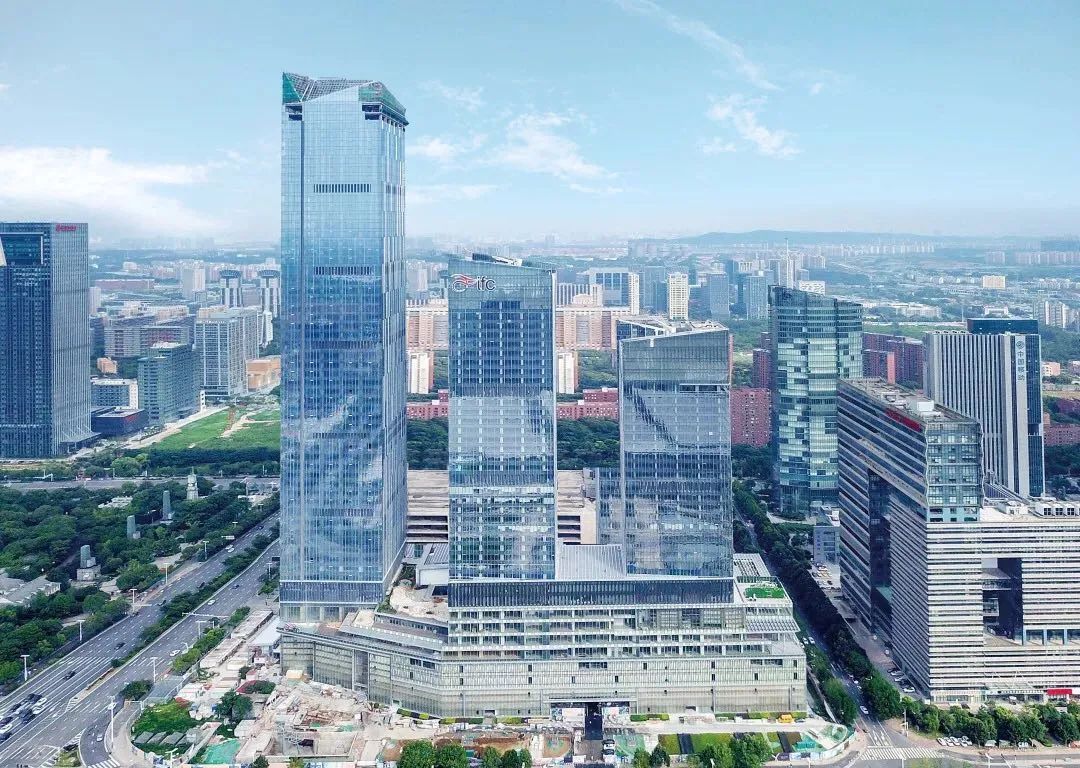
南京国金中心:位于南京河西中央商务区,总楼面面积约32万平方米,包括两幢写字楼、购物中心国金商场,以及酒店。目前一期的出租率上升,租户陆续迁入。二期计划2020年落成,正进行室内装修阶段。
厦门市建设局发布了相关通知,对新冠肺炎流行期间物业管理区域办公场所和公共场所的空调通风系统运行管理作出了具体规定。
领展大规模推出分布于屯门、马鞍山及葵涌等区的17座商场物业,市值达145亿港元,涉及金额为历来最大。项目将于12月截标。
网传一中年女子在云南瑞丽试戴手镯,后不慎把手镯摔碎被吓晕,目前已经证实该视频并非谣传,而是却有此事。
2017年大批量商场开业,正是一场厮杀,商场之间也要历经一次洗牌。商场倒台,餐饮也将跟着倒台。

