


2020年是充满黑天鹅的一年,先是新冠肺炎,后是油价负数,各种的事件都冲击着我们对世界的认知。面对经济衰退,全球央行无限放水,未来世界面临滞涨的机会有多高?全球疫情爆发,部分国家对粮食实施出口限制,同时蝗灾、猪价飙升都是今年焦点,在供需面看似又再失衡之际,农产品究竟是否具有资产配置价值?本报告会专注于分析农产品牛市再临的概率。
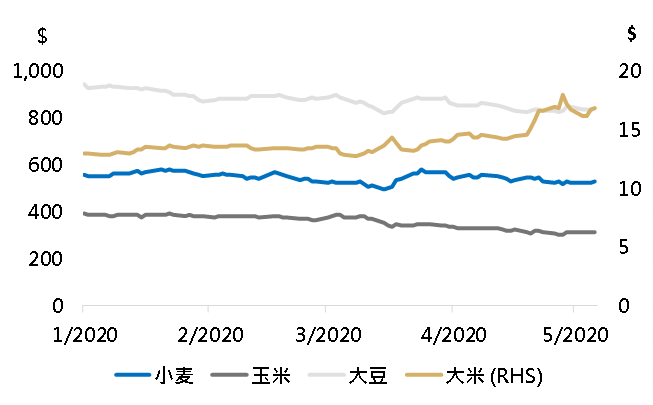
过往农产品牛市成因包括i)发展中和转型经济体的粮食需求迅速增长;ii)能源价格急剧上涨提高了农产品的生产成本;iii)生物能源的兴起增加了对玉米和油籽的需求;iv)美元贬值;v)恶劣天气造成的产量不足;以及vi)各国政府的贸易政策令价格波动加剧。总结而言,在过去两个农产品价格上涨周期中,观察到多个共同因素影响价格走势,因此回顾历史对预测拐点起着重要作用。
自1960年代以来,肥料和杀虫剂的应用,灌溉的使用以及改良的农作物品种导致世界各地的单产大幅提高。 从那时起,大多数产量增长来自更高的生产力,即更高的单产和种植强度,而耕地面积的增幅则较少。
展望未来十年,农产品的需求缓步增长,产量因生产效率的提高而有所增加,长远供需大致均衡,但个别农产品的价格也要取决于极端事件所带来的震荡、库销比变化、以及美元走势。
鉴于当前较高的库存,全球农业拐点尚未出现。然而,行业对极端情况,例如干旱、洪水或疾病等因素高度敏感。由于个别农产品集中在某些地区生产,因此个别事件,例如蝗灾的事态发展值得关注,倘极端因素未受控,农产品价格可录短期急升。另外,在全球大量印钞的情况下(尤其是美国),货币超发为未来滞胀带来风险,届时农产品或将有更高的配置价值。
2020年,受疫情影响,美国财政赤字将再次飙升。为应对企业倒闭以及在家工作的政策所引发的经济衰退,美国通过了2.3万亿美元的财政刺激计划,主要用于支持家庭、企业(占金额约54%)、以及州和地方政府。截至4月29日,美联储资产负债表扩大至创纪录的6.66万亿美元。
国内的农产品需求日渐增加,可归因于i)人均收入增加;ii)饮食习惯改变;iii)城镇化率提升;iv)非洲猪瘟疫情逐渐减退,生猪存栏量见底,带动饲用需求等因素,同时库销比处于阶段性低位,当前国内农产品整体易涨难跌,加上草地贪夜蛾、蝗灾等极端情况或影响国内外农作物产量,农产品相关投资具配置价值。建议关注北大荒(600598)、苏垦农发(601952)、大北农(002385)。
