


本周PP市场大幅下跌跌破9000大关,但是临近周末止跌。油价暴跌一度跌破100美元大关,成本利好变利空,期价大跌;现货市场多空交织,一方面疫情下需求雪上加上,但是另一方面减产装置增多,PP开工率大幅下降,供应压力缓解,PP价格大跌后逐渐止跌,周五PP拉丝价格在8800元/吨附近。

本周PP主力05合约大跌后止跌。由于油价暴跌,化工品全面跟跌,PP主力05合约跌破9000大关,均线发散向下。不过连续大跌后利空情绪得到释放,空头止盈离场,多单主力略占优势,且低点连续附近获得支撑,预计PP下周有望止跌反弹(前提成本不崩盘)。
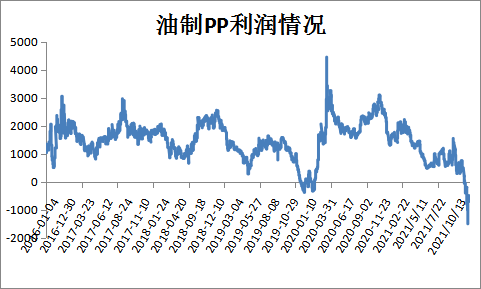
本周油价一度暴跌,但是临近周末止跌反弹,重回100美元大关。按照100美元推算PP成本在9500元/吨附近,近期PP价格暂时止跌,拉丝价格在8700-8800元/吨,油制PP亏损在800元/吨附近。
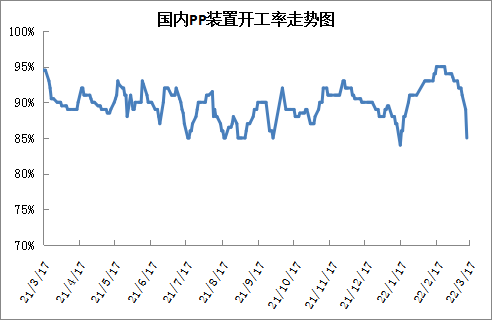
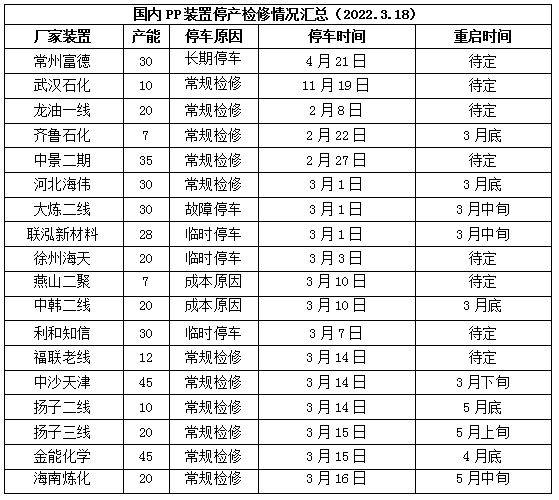
本周PP开工率明显下降。继中石化之后,中石油部分企业也开始因为利润问题降负荷,除此之外丙烷脱氢装置亏损明显,降负力度加大。除了非常规检修,本周开始常规检修装置也明显增多,PP开工率下降明显,目前已经跌至85%附近,后期有望进一步下跌。
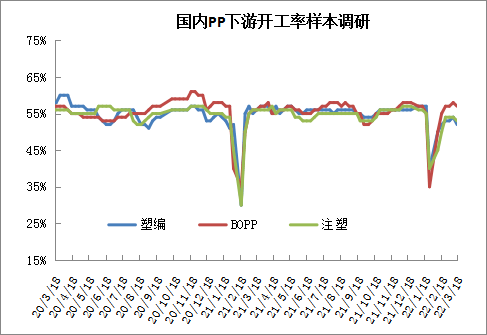
随着两会及冬残奥会结束,政策段暂无利空影响,但是疫情意外爆发,尤其是北方地区尤为明显,导致部分地区封城,一方面对终端企业正常开工有一定影响,另一方面物流运输受限。虽然疫情形势严峻,但是此次并未一刀切全部停工,下游整体开工率尚可,但是本是淡季下的终端需求因为疫情雪上加霜。
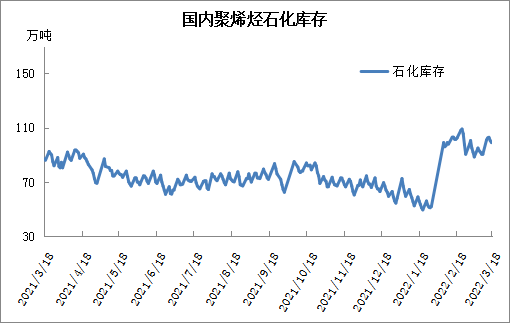
本周石化库存先累库再去库。目前是聚烯烃传统淡季,需求偏弱,加之疫情影响需求雪上加霜,物流运转受限,石化一度累库,库存持续在100万吨以上。不过近期检修装置也明显增多,聚烯烃开工率大幅下降,供应压力明显缓解,石化开始缓慢去库,周五跌破100万吨大关。
PP基本面发生变化,一方面需求本来就是淡季,疫情影响下终端需求雪上加霜,不过PP停工装置增多,开工率明显下降,抵消部分需求利空。PP基本面多空交织暂无方向指引,但是成本端有止跌迹象,并且石化也有挺价意向,预计PP有望止跌反弹。
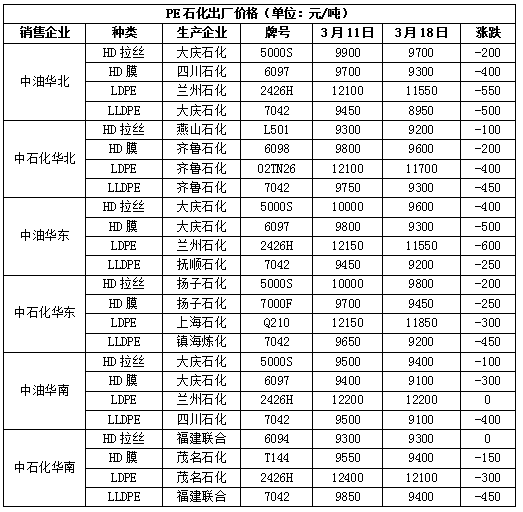
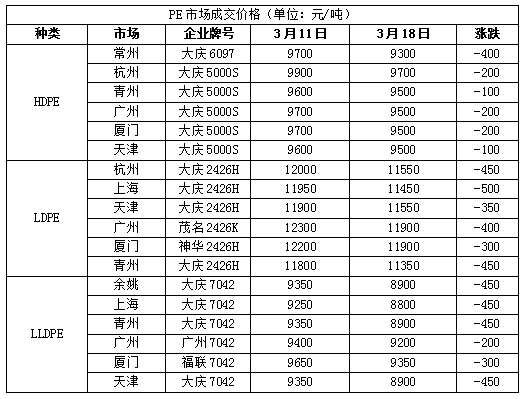
本周PE现货市场报价较上周大幅下跌,国际油价先跌后涨,但是较上周末仍有下降,PE生产企业利润亏损,装置负荷下降,但是疫情升级影响下游开工,PE两油及煤化工库存高企难下,PE出厂价回调,拖累塑料期货走弱,打压买家购买积极性,市场成交气氛一般。
本周塑料期货05合约走弱,国际原油价格重心下移,国内疫情升级影响下游开工,拖累期货盘面下跌,周末国际油价反弹,但是下游需求偏弱难以有效降库存,多空交织,预计塑料期货偏震荡运行,重点关注原油及PE库存变化,仅供参考。
本周PE进口线-9300,进口线性利润维持亏损,部分进口LL低端报价9000左右,高国产线,LL进口窗口维持关闭。
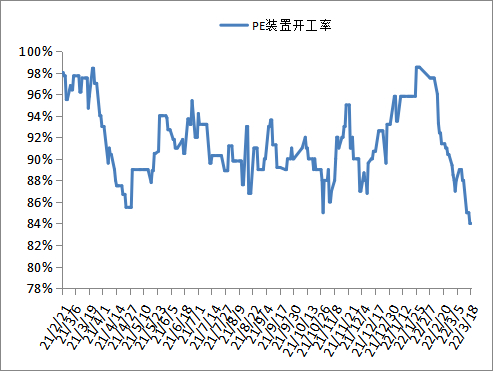
本周国内PE检修涉及产能增加至240万吨左右,部分装置因利润亏损,开工负荷有所下降,目前国内PE开工负荷在84%左右,日产量在6.35万吨左右,据悉后期开工负荷仍有下降风险。
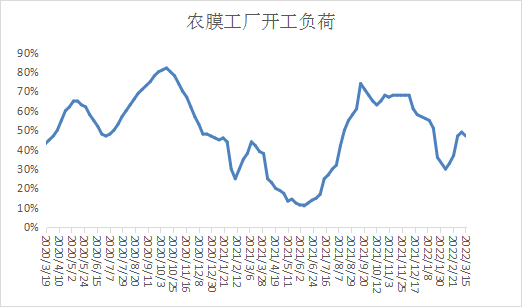
本周农膜开工负荷小幅下降,尽管地膜生产旺季临近,但是疫情升级影响下游开工,山东地区表现比较明显。
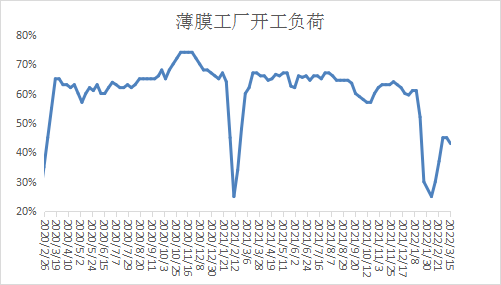
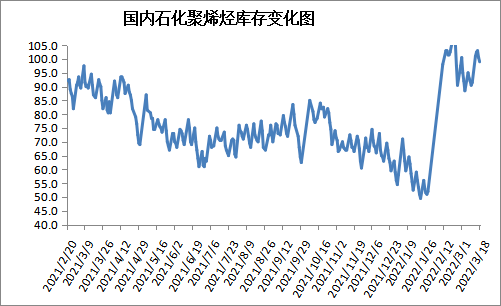
截至3月18日石化聚烯烃库存在99万吨,较上周同期上升7.5万吨,尽管国内PE开工负荷下降4%,进口货源冲击压力偏轻,但是疫情升级影响下游开工,导致库存上升。
国际原油期货高位震荡,PE生产企业利润亏损依旧严重,抑制出厂价跌幅,PE产量仍有下降风险,不过疫情升级影响下游需求,PE两油及煤化工库存高企难下,多空交织,预计现货市场震荡盘整为主,重点关注原油及库存变化,仅供参考。返回搜狐,查看更多
