


MassiveMIMO,即大规模MIMO(Multiple-inputMultiple-output,多输入多输出)技术,旨在通过更多的天线大幅提高网络容量和信号质量,原理上可类比高速公路拓展马路道数来提高车流量。
采用MassiveMIMO的5G基站不但可以通过复用更多的无线信号流提升网络容量,还可通过波束赋形大幅提升网络覆盖能力。
波束赋形技术通过调整天线增益空间分布,使信号能量在发送时更集中指向目标终端,以弥补信号发送后在空间传输的损耗,大幅提升网络覆盖能力。
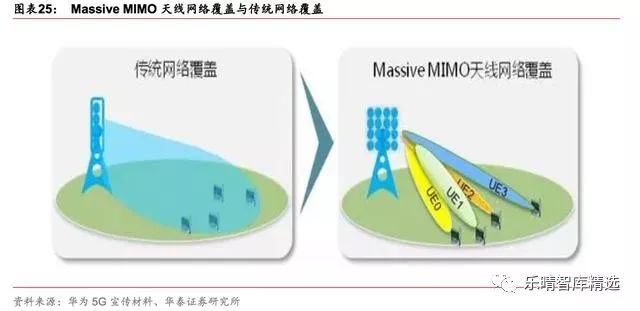
根据无线通信原理,为了保证天线发射和接收转换效率最高,一般天线振子的间距必须要大于半个无线信号波长,而无线信号波长与无线信号频率成反比(=c/f,其中c为光速,f即无线信号频率),即当信号频率越高,信号波长越小。
未来国内5G频段或以3.5GHz和2.6GHz为主,根据此频段得出半个波长大概是4.3cm/5.8cm。
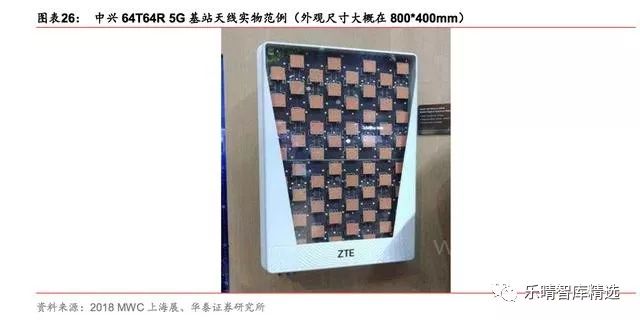
根据目前的5G测试来看,目前采用64通道的MassiveMIMO技术是各个设备商的主流测试选择。
虽然通道数越多,网络的性能越高,但综合考虑天线尺寸大小/重量、天线性能以及成本因素,目前运营商也在考虑低成本的MassiveMIMO方案16通道。
我们认为,5G前期如果64通道天线成本未下降到运营商接受的范围内,可能运营商在满足部署和容量的情况下优先考虑16通道方案。
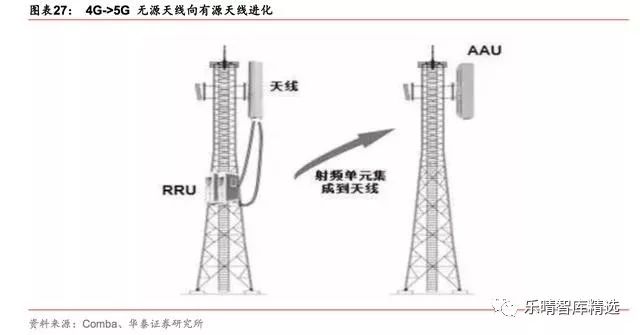
5G 基站架构发生较大变化,天线G 宏基站主要分三个部分:天线、射 频单元 RRU 和部署在机房内的基带处理单元 BBU。
天线和射频单元 RRU 将合二为一,成为全新的单元 AAU(Active Antenna Unit,有源天线单元),AAU 除含有 RRU 射频功能外,还将包含部 分物理层的处理功能。
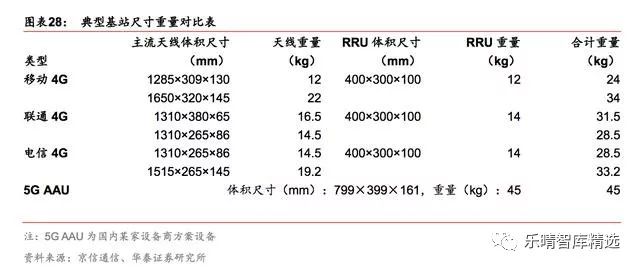
4G时代,天线R(TDD),根据目前测验的情况来看,5G时代可能以64T64R大规模阵列天线为主。
通道数同比增加了7-15倍,意味着天线对射频器件需求量同比增加了7-15倍,同时天线无源部分将与RRU合为AAU,都对5G时代天线的体积及重量提出了更高的设计要求。
4G时代,无源天线kg左右,重量同比增加了32%~88%。所以在5G天线集成化的趋势下,小型化及轻量化成为天线设计基础。
如上文所述,我们预计5G商用宏基站将以64通道的大规模阵列天线为主。天线单元主要包括天线罩、辐射单元和校准网络综合板三个部分。
从当前5G产品的研发现状来看,为实现波束赋形等新技术,我们预计未来64通道的天线个低噪声放大器和64个滤波器等器件。
我们认为,射频组件需求的提升将大幅提升基站射频行业的市场空间,高度的集成化需求,也将推动滤波器、功率放大器等射频组件工艺进一步升级,产品将更加的小型化。
采用MassiveMIMO的5G大规模天线不仅仅是数量的增加,天线的形式也将由无源转向有源,可实现各个天线振子相位和功率的自适应调整,显著提高MIMO系统的空间分辨率,提高频谱效率,从而提升网络容量。
另外,多天线振子的动态组合也可适用于波束赋形技术,从而让能量较小的波束集中在一块小型区域,将信号强度集中于特定方向和特定用户,提高覆盖范围的同时提升用户体验。
因此,由于MassiveMIMO技术的采用,导致5G规模阵列天线复杂度的大幅提升,产品的价格也因此而大幅上涨。
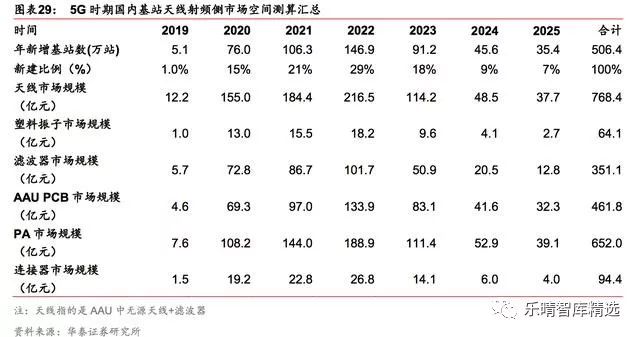
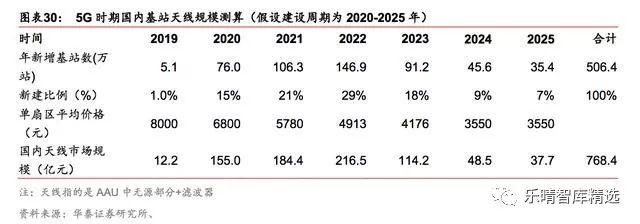
与4G相比,大规模阵列天线的价格预计将大幅上升。与市场的普遍认知不同,天线的价格与天线单元数目的多少并非简单的线G天线通道FDD电调天线通道TDD电调天线G基站的成本分析,初期64T64R规格的大规模阵列天线的天线单元(上游天线厂商制造部分)每扇区售价较贵,我们预计商用初期天线(AAU中无源天线+滤波器)采购价将达到8000元左右,随着规模量产,我们预计未来每扇区的平均价格有望下降至3500元左右,但相较4G时期的平均天线价格仍然有较大幅度的提升。
5G天线年,预计建设高峰期(2020-2023年)宏基站天线G建设高峰期国内平均每年约50多亿元(高峰期4G基站一年建设数为100万站,单幅天线%。
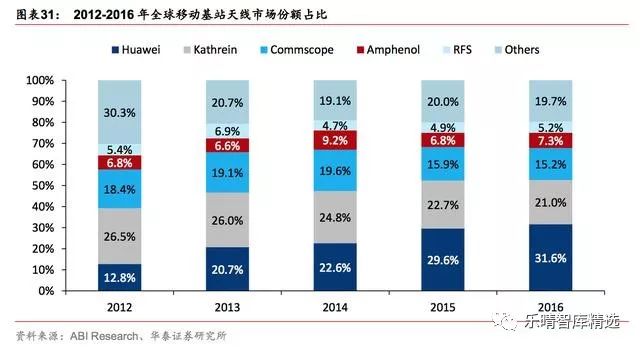
根据全球权威第三方研究机构ABIResearch发布的2017年全球基站天线研究报告--《天馈现代化,引领移动宽带网络演进》,2012-2013年,华为天线市场份额排名第二/第三,经历中国4G建设大潮,从2015年开始华为天线连续两年蝉联市场份额和技术创新及成果转化能力第一,引领全球天线年各大厂商占比分比是华为31.6%、凯瑟琳21.0%、康普15.2%、安费诺7.3%、RFS5.2%,华为市场占有率比2013年有10.9pct的提升。
考虑到通信设备商的数量较少,目前市场的前四名(华为、诺基亚、爱立信、中兴)几乎垄断全球运营商无线通信市场份额(基站设备市场占比在90%以上),对于天线供应商来说下游将更为集中。
因此,与设备商有深度合作,并且在大规模阵列天线有较多技术储备的龙头天线厂商将有望获得更多的市场份额。
随着5G时代来临,天线与基站设备实现更深层次的绑定,我们建议关注通宇通讯、世嘉科技、京信通信以及为华为公司天线产品提供精密加工服务的企业东山精密、鸿博股份(发布预案收购弗兰德30%股权)、立讯精密。
天线振子是天线的核心部件。天线振子作为天线的主要组成部分,主要负责将信号放大和控制信号辐射方向,同样可以使天线接收到的电磁信号更强。
根据天线的形态,天线振子形态也包括多种多样,有杆状、面状等;根据加工工艺,主要有钣金、PCB、塑料等。传统4G天线振子多以金属钣金为主。
从设备商测试情况来看,在热点高容量地区优先选择64通道的天线振子天线振子在覆盖能力上能提升1.7dB,目前设备商测试64通道天线个双极化天线个天线个天线G天线含有的振子数将大幅增加。
虽然在高频段更容易降低天线振子间的间距,实现多天线的设计以及产品的小型化,但其复杂度相较于现网天线产品依然会大幅提升。如下图所示为5G大规模天线阵列原型机样图。
天线振子加工方式主要有金属压铸/钣金、PCB贴片和塑料振子,4G时代更多以金属压铸/钣金方式加工,组装更多的靠人工,效率低下。
5G时代由于频段更高且采用Massive-MIMO技术,天线振子尺寸变小且数量大幅增长,综合考虑天线性能及AAU安装问题,塑料天线振子方案具有一定的综合优势。
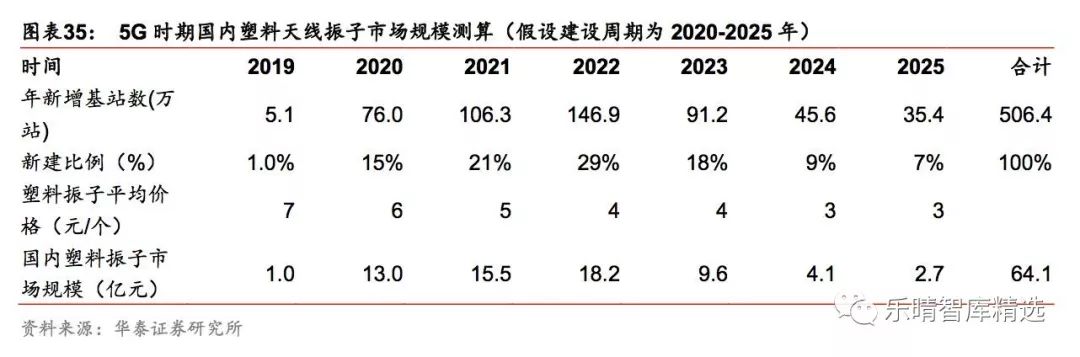
考虑当前塑料天线振子还未大规模量产,根据调研,初始期一对振子大约7元,进入成熟期价格可能下降到3元/对。
4G时代,天线R(TDD),根据目前测验的情况来看,5G时代可能以64T64R大规模阵列天线为主。
通道数同比增加了7-15倍,意味着天线对射频器件需求量同比增加了7-15倍,同时天线无源部分将与RRU合为AAU,都对5G时代天线的体积及重量提出了更高的设计要求。
3/4G时期,金属滤波器凭借成熟的技术以及良好的性能成为那个时代的主流技术方案,进入5G时代设备商以及天线厂商也在研发小型化金属腔体滤波器来满足5G需求。
正如上文所说,未来5G基站对器件的小型化及轻量化越来越重视,陶瓷介质滤波器在满足性能的前提条件下,凭借轻量化、抗温漂性能好以及小型化优势成为主设备商主要选择方案之一。
考虑中国移动未来5G建设会基于2.6GHz频段,2.6GHz16T16R天线R天线更高,此时小型金属腔体滤波器更占优,因此2.6GHz频段下天线可能会选择小型金属化腔体滤波器。
陶瓷介质滤波器技术方案主要有介质腔体(Monoblock)和介质波导(Waveguide)。因为介质腔体方案承受功率较小,性能相比介质波导差,目前陶瓷介质滤波器主流技术方案为介质波导。
1) 品质因素Q:Q越大,则滤波器插入损耗越小,意味着选频特性越好,成本越低;当插入损耗为1dB,则信号功率被衰减20%,当插入损耗为3dB,则信号功率被衰减50%;
3) 谐振频率温度系数tf:通信器件的工作温度是不断变化的,温度变化同样会引起谐振频率变化,该系数越小则温漂引起的谐振频率变化越小;
陶瓷介质滤波器上游材料主要有二氧钛(TIO2)、氧化锆(ZrO2)、氧化铝(AIO3)、碳酸钡(BaCO3)等,陶瓷介滤波器所需原材料量占整体上游原料比例较小,因此这些原材料采购方便。
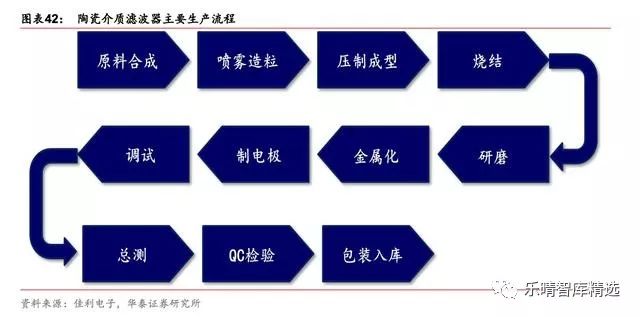
根据产业链调研,原料合成即陶瓷介质粉体材料配方是决定滤波器性能好坏的关键因素之一,同时介质滤波器生产过程中需尽力控制工艺以制出杂质少、缺陷少、晶粒均匀分布的陶瓷,因此陶瓷介质滤波器性能由粉体配方及生产工艺决定。
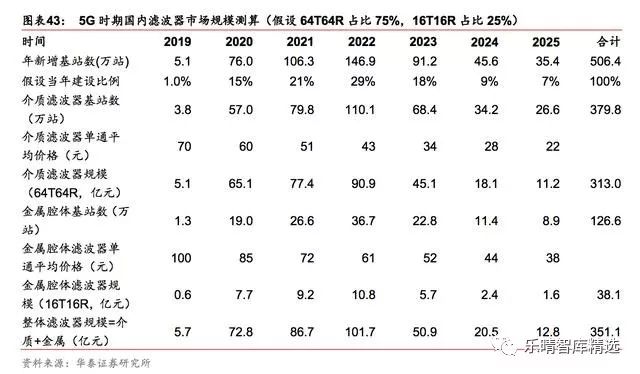
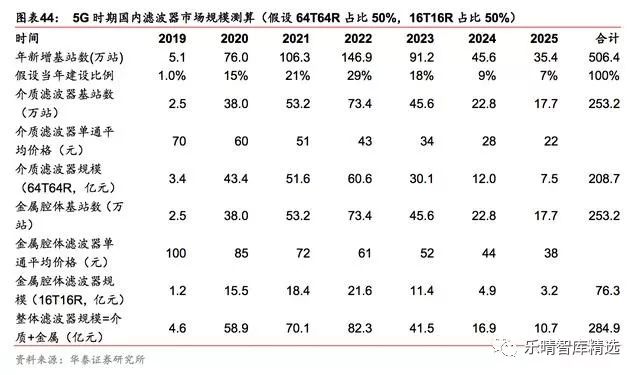
我们分别假设两种场景来测算滤波器市场弹性,假设方案一:16T16R和64T64R建设比例各占一半,对应小型金属腔体滤波器和陶瓷介质滤波器数量各占一半;假设方案二:64T64R建设比例为75%,16T16R为25%,根据上文,16T16R会选用小型金属腔体滤波器,对应小型金属腔体滤波器比例为25%,陶瓷介质滤波器比例为75%。
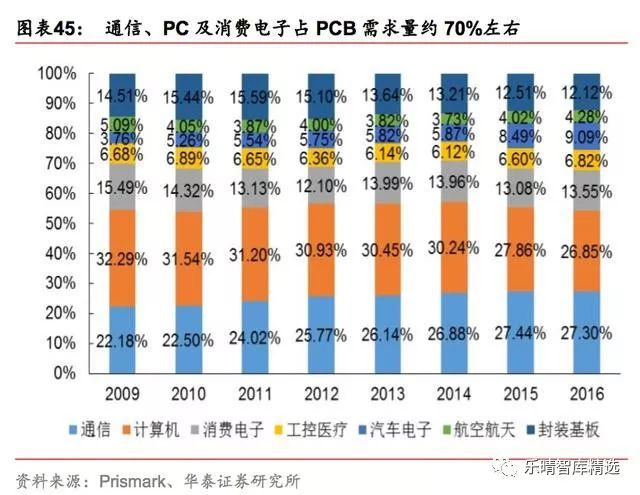
印制电路板(PCB),是指通用基材上按预定设计形成点间连接及印制元件的印制板,其主要功能是使各种电子零组件形成预定电路的连接,起中继传输作用。不仅为电子元器件提供电气连接,也承载着电子设备数字及模拟信号传输、电源供给和射频微波信号发射与接收等业务功能,下游应用领域广泛,因而被称为“电子产品之母”。PCB种类较多,排除封装基板,一般按照材质物理性质将PCB分为刚性版(单面板、双面板、多层板)、挠性板、刚绕结合板等。
4G基站仅RRU+BBU有PCB需求。4G基站架构主要包括无源天线、射频拉远单元(RRU)和基带单元(BBU),其中无源天线内部主要采用射频线缆连接,RRU内PCB板主要包括射频板,BBU内PCB板主要包括基带板和背板。
如前文所述,5G基站架构中无源天线将和RRU合成新的单元-AAU,AAU将包含部分物理层功能;而BBU将可能拆分为CU和DU。
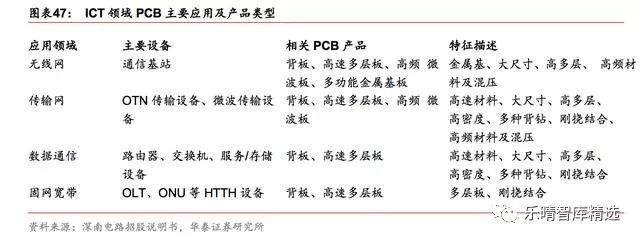
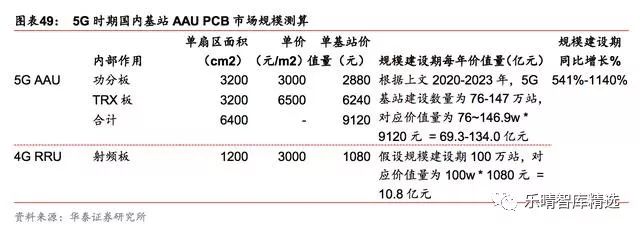
参考当前5G实验网AAU设备的设计,预计每个AAU将包含2块电路板:1个功分板,1个TRX板。功分板主要集成了功分网络和校准网络,一般为一个双层板+一个四层板,或者集成在一个六层板;TRX板主要集成功率放大器(PA)+滤波器+64通道的收发信机、电源管理等器件集成在同一电路板上,一般为12-16层复合板。
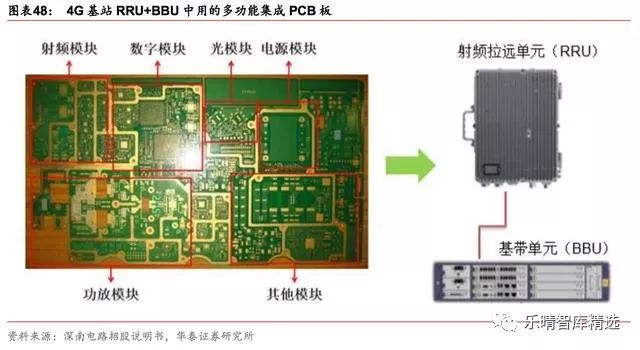
考虑到5G对天线系统的集成度提出了更高的要求。AAU射频板需要在更小的尺寸内集成更多的组件。在这种情况下,为满足隔离的需求,需要采用更多层的印刷电路板技术。
另外,AAU射频电路板相较于4G时期的尺寸也会更大,考虑到5G基站发射功率的提升,工作频段也更高,因此5G的射频电路板对于材料的高速性能以及高频性能也提出了更高的要求。
因此综合来看,层数增加,尺寸增大,材料要求提升,5GAAUPCB板的价值量相较4GRRUPCB大幅提升。
传统与创新并进,国资收购功放标的有望填补A股空白3/4G时期以横向扩散金属氧化物半导体(LDMOS)工艺为主。
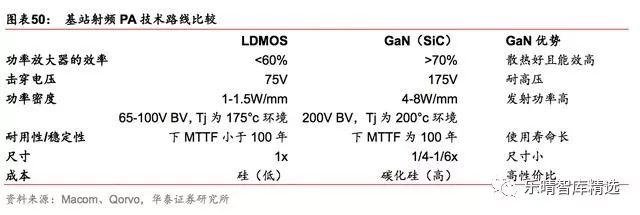
LDMOS有局限性,氮化镓(GaN)成为中高频段主要技术方向。未来5G商用频段主要在3.5GHz附近,LDMOS技术在高频应用领域存在局限性:LDMOS功率放大器的带宽会随着频率的增加而大幅减少,LDMOS仅在不超过约3.5GHz的频率范围内有效,因此在3.5GHz频段LDMOS的性能已开始出现明显下滑。
除此之外,5G基站AAU功率大幅提升,单扇区功率从4G时期的50W左右提升到5G时期的200W左右,传统的LDMOS制程将很难满足性能要求。
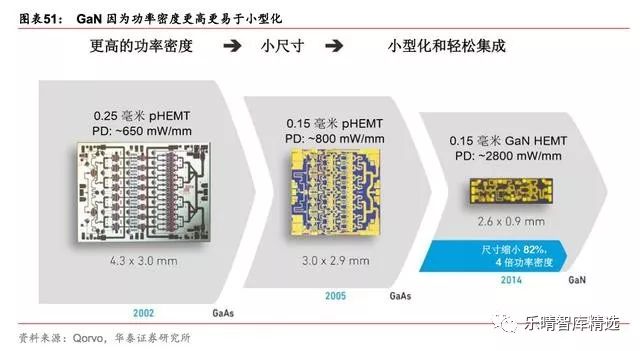
随着半导体材料工艺的进步,氮化镓(GaN)正成为中高频频段PA主要技术路线,GaN技术优势包括能源效率提高、带宽更宽、功率密度更大、体积更小,使之成为LDMOS的天然继承者。
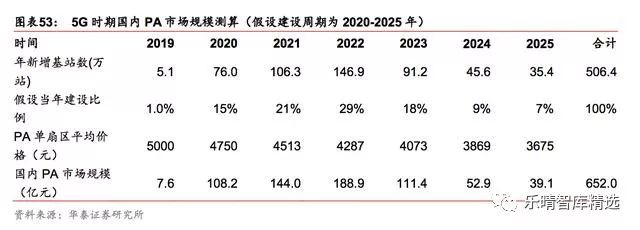
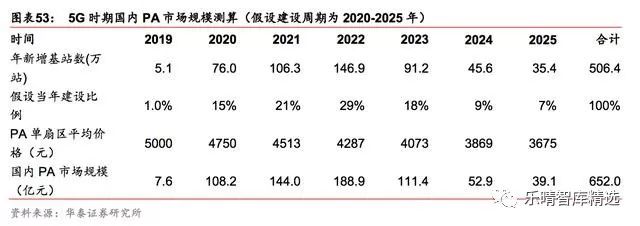
在4G建设高峰期,国内市场平均每年功率放大器的市场空间约在42亿元。考虑到单站功率放大器价格的大幅提升,到了5G时代,单站价格的大幅上涨将推动功率放大器的总市场空间大幅提升,假设5G建设周期为2020-2025年,预计建设高峰期(2020-2023)宏基站功率放大器市场空间每年可达约108.2-188.9亿元,相较4G规模建设期,市场空间同比增长158%-350%。
传统基站功率放大器领域,主要由恩智浦(NXP)、飞思卡尔(Freescale)和英飞凌(Infineon)三家公司垄断,2015年NXP完成收购Freescale,为了规避反垄断调查,NXP便将自己的RFPower部门以18亿美元的价格出售给国内的北京建广资本,收购的恩智浦RFPower部门现改组为Ampleon公司,截止到2016年底,Ampleon在全球基站功率放大器领域的市场占有率达到了约38%,排名世界第二。
2018年6月,国内A股上市公司旋极信息发布公告,与合肥瑞成股东之一北京嘉广资产管理中心签订《合作意向书》,拟购买其持有的合肥瑞成股权,从而间接收购Ampleon股权。
3/4G时期以馈电网络方式存在,通过馈线G时期,天线与RRU之间、天线内部天线振子与射频器件相连都是通过馈线连接。
天线与RRU之间的射频馈线主要包括主馈线和跳线,跳线为基站天线和主馈线、主馈线和BTS之间提供连接,一般为1/2”电缆;主馈线为机房到天线平台之间连接,一般采用7/8”电缆。
