


1. 用户直接或通过各类方式间接使用慧博投研资讯所提供的服务和数据的行为,都将被视作已无条件接受本声明所涉全部内容;若用户对本声明的任何条款有异议,请停止使用慧博投研资讯所提供的全部服务。
2. 用户需知,研报资料由网友上传,所有权归上传网友所有,慧博投研资讯仅提供存放服务,慧博投研资讯不保证资料内容的合法性、正确性、完整性、线. 任何单位或个人若认为慧博投研资讯所提供内容可能存在侵犯第三人著作权的情形,应该及时向慧博投研资讯提出书面权利通知,并提供身份证明、权属证明及详细侵权情况证明。慧博投研资讯将遵循版权保护投诉指引处理该信息内容;

养猪股投资进入下半场,前期产能去化及价格上涨对于股价的推动已经显现,后续业绩的超预期提升是推动股价继续上涨的关键。【慧博投研资讯】
我们认为接下来业绩的超预期增长来自两方面:(1)猪价的超预期上涨(2)出栏量提升的确定性增强,即上市公司复产顺利,产能实现大幅回升。(慧博投研资讯)猪价:华中抛售收尾,猪价创新高在即从草根调研情况,目前华中地区生猪抛售接近尾声,两湖、四川地区猪价本周开始跳涨,主产区抛售进入尾声叠加消费旺季临近意味着后续猪价上涨的压制因素彻底消除,我们判断近期猪价有望突破历史高点,并加速上涨。上半年,疫情影响行业产能加速去化,市场对于猪价上涨的预期高涨,但是实际价格的上涨速度和幅度并未达到市场的预期,因此即使6月猪价开启上涨,但是并没有上涨幅度和速度并未超市场的预期,因此短期看对股价的提振有限。进入三季度,随着当前主产区抛售收尾及消费旺季临近,猪价后续上涨的压制因素基本消除,预计近期价格有望突破以往周期高点并开启高速上涨通道,生猪养殖真正进入超级盈利期,届时猪价超预期上涨对股价的推动作用有望集中显现。
从草根调研的情况看,目前全行业范围内大面积复产的情况仍未见到,因此预计三季度行业产能去化仍将持续。上市公司在完善地防疫体系下,死亡率下滑并趋于稳定,重点逐步从疫情防控转移至复产探索,从二季度末的母猪存栏情况看,头部企业母猪量较前期低点均有所回升。三季度是产能恢复的关键期,如果上市公司能够实现母猪存栏的有效恢复及增长,我们认为2020年的出栏量有望逆势提升。在当前复产探索期,我们判断龙头企业将最先实现产能增长,相对于扩张而言,复产对于公司的管理水平及繁育体系要求更高,并且只有在防疫得当、资本充裕的前期下,才能够去尝试大面积的复产。而这些条件短期内散户及行业大部分的规模场难以具备,因此判断内功雄厚的头部企业有望率先实现产能恢复,对应2020年实现量价齐升。
当前阶段我们认为养猪股的投资仍将延续可观收益,后续股价的推动来自于两个方面:(1)猪价的超预期上涨(2)头部企业复产情况。建议关注复产进展良好、出栏量增长确定性高的头部企业。
分析师:陈奇研究助理:唐翌 电话电话 邮件:件: 执业证书编号:S05 证券研究报告/行业报告简版2019年8月5日农林牧渔积极关注上市公司复产进展投资要点养猪股投资进入下半场,前期产能去化及价格上涨对于股价的推动已经显现,后续业绩的超预期提升是推动股价继续上涨的关键。
我们认为接下来业绩的超预期增长来自两方面:(1)猪价的超预期上涨(2)出栏量提升的确定性增强,即上市公司复产顺利,产能实现大幅回升。
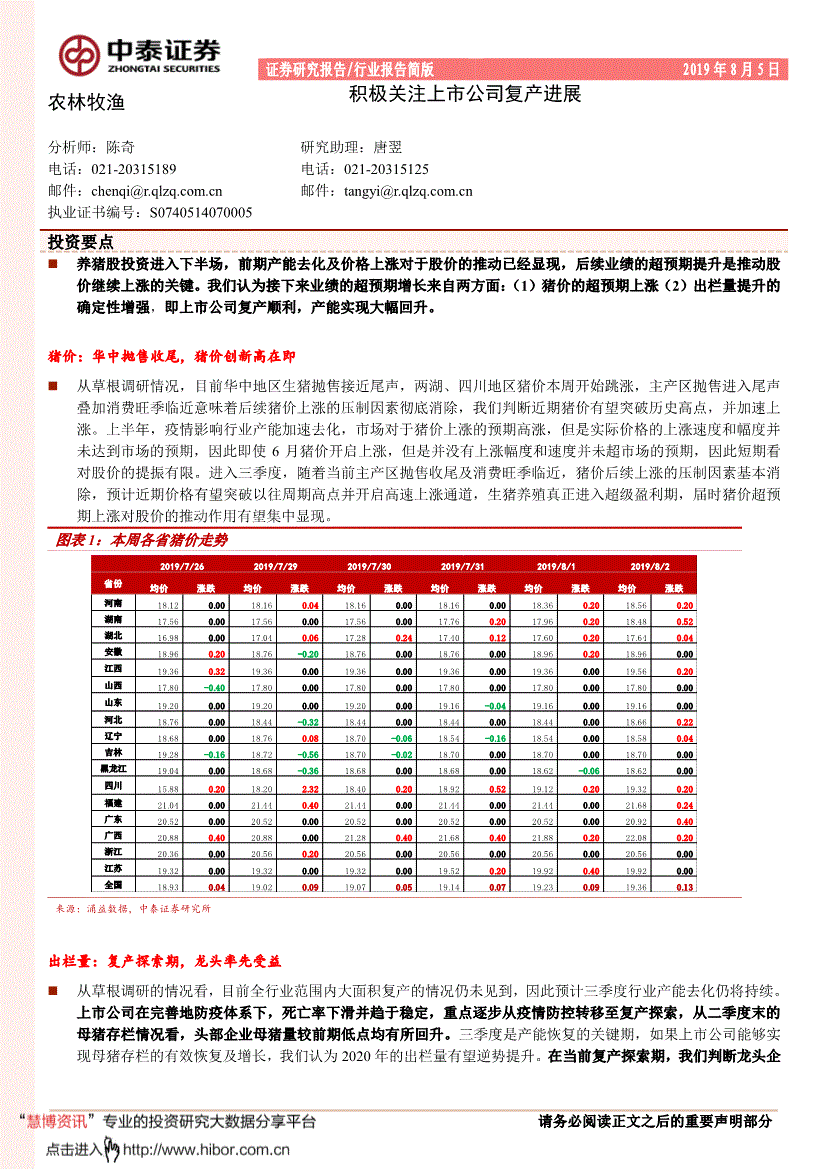
猪价:华中抛售收尾,猪价创新高在即从草根调研情况,目前华中地区生猪抛售接近尾声,两湖、四川地区猪价本周开始跳涨,主产区抛售进入尾声叠加消费旺季临近意味着后续猪价上涨的压制因素彻底消除,我们判断近期猪价有望突破历史高点,并加速上涨。
上半年,疫情影响行业产能加速去化,市场对于猪价上涨的预期高涨,但是实际价格的上涨速度和幅度并未达到市场的预期,因此即使6月猪价开启上涨,但是并没有上涨幅度和速度并未超市场的预期,因此短期看对股价的提振有限。
进入三季度,随着当前主产区抛售收尾及消费旺季临近,猪价后续上涨的压制因素基本消除,预计近期价格有望突破以往周期高点并开启高速上涨通道,生猪养殖真正进入超级盈利期,届时猪价超预期上涨对股价的推动作用有望集中显现。
图表1:本周各省猪价走势来源:涌益数据,中泰证券研究所出栏量:复产探索期,龙头率先受益从草根调研的情况看,目前全行业范围内大面积复产的情况仍未见到,因此预计三季度行业产能去化仍将持续。
上市公司在完善地防疫体系下,死亡率下滑并趋于稳定,重点逐步从疫情防控转移至复产探索,从二季度末的母猪存栏情况看,头部企业母猪量较前期低点均有所回升。
三季度是产能恢复的关键期,如果上市公司能够实现母猪存栏的有效恢复及增长,我们认为2020年的出栏量有望逆势提升。
而这些条件短期内散户及行业大部分的规模场难以具备,因此判断内功雄厚的头部企业有望率先实现产能恢复,对应2020年实现量价齐升。
当前阶段我们认为养猪股的投资仍将延续可观收益,后续股价的推动来自于两个方面:(1)猪价的超预期上涨(2)头部企业复产情况。
行业报告简版中泰农业重点上市公司估值表图表1:2018年中泰农业重点上市公司估值表来源:中泰证券研究所中泰农业——重要农业数据监测器图表2:重要农业数据汇总行业报告简版来源:中泰证券研究所行业报告简版畜禽链:猪价上涨鸡价上涨猪价:8月(总第31周),瘦肉型猪涨至18.43元/公斤(+1.65%),头猪盈利涨至698.22元/头(+2.42%)。
图表3:本周猪价涨至18.43元/公斤 图表4:本周自繁自养头猪盈利涨至698.22元/头来源:中泰证券研究所 来源:中泰证券研究所2、鸡价:本周末,山东地区鸡苗价格涨至7.05元/羽(+31.78%),山东鸭苗价格涨至4.65(+9.41%);山东毛鸡平均收购价涨至4.65元/斤(+14.39%),北京新发地农副产品批发市场鸡肉批发报价维持13元/公斤(0.00%)。
图表9:6月底生猪存栏跌至24207万头 图表10:6月能繁母猪跌至2376万头来源:中泰证券研究所 来源:中泰证券研究所饲料:各类饲料价格小幅下跌4、饲料:农业部监测数据7月(第30周),育肥猪配合饲料价格维持3.02元/公斤(0.00%),肉鸡配合饲料价格维持3.12元/公斤(0.00%),蛋鸡配合饲料维持2.85元/公斤(0.00%);进口鱼粉价格跌至12.08元/公斤(-3.33%)。
6、国内期货:玉米价格涨至1929元/吨(+0.36%),大豆价格跌至2890元/吨(-6.02%),小麦价格涨至2424元/吨(+1.508%)。
图表13:国内现货与玉米到岸价差-379.18元/吨 图表14:国内现货价与美豆到港价差-444.68元/吨来源:中泰证券研究所 来源:中泰证券研究所图表15:玉米国内现货均价1979.38元/吨 图表16:大连黄大豆2号为2890元/吨来源:中泰证券研究所 来源:中泰证券研究所7、国外:CBOT玉米、大豆、小麦价格分别为409.5美分/蒲式耳(-3.53%)、868.5美分/蒲式耳(-3.61%)、490.75美分/蒲式耳(-1.06%);美糙米价格跌至11.71美元/英担(-4.02%)。
行业报告简版投资评级说明:评级说明股票评级买入预期未来6~12个月内相对同期基准指数涨幅在15%以上增持预期未来6~12个月内相对同期基准指数涨幅在5%~15%之间持有预期未来6~12个月内相对同期基准指数涨幅在-10%~+5%之间减持预期未来6~12个月内相对同期基准指数跌幅在10%以上行业评级增持预期未来6~12个月内对同期基准指数涨幅在10%以上中性预期未来6~12个月内对同期基准指数涨幅在-10%~+10%之间减持预期未来6~12个月内对同期基准指数跌幅在10%以上备注:评级标准为报告发布日后的6~12个月内公司股价(或行业指数)相对同期基准指数的相对市场表现。
其中A股市场以沪深300指数为基准;新三板市场以三板成指(针对协议转让标的)或三板做市指数(针对做市转让标的)为基准;香港市场以摩根士丹利中国指数为基准,美股市场以标普500指数或纳斯达克综合指数为基准(另有说明的除外)。
重要声明:中泰证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会许可的证券投资咨询业务资格。
本报告基于本公司及其研究人员认为可信的公开资料或实地调研资料,反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。
但本公司及其研究人员对这些信息的准确性和完整性不作任何保证,且本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。
本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。
投资者应注意,在法律允许的情况下,本公司及其本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。

操作方法:打开微信,点击底部“发现”,使用“扫一扫”即可分享到微信朋友圈或发送给微信好友。
为了完善报告评分体系,请在看完报告后理性打个分,以便我们以后为您展示更优质的报告。您也可以对自己点评与评分的报告在“我的云笔记”里进行复盘管理,方便您的研究与思考,培养良好的思维习惯。
