


4个三级子行业,其中百货零售包含51家公司,贸易25家,商业物业经营12家,专业连锁13家,共101家上市公司。
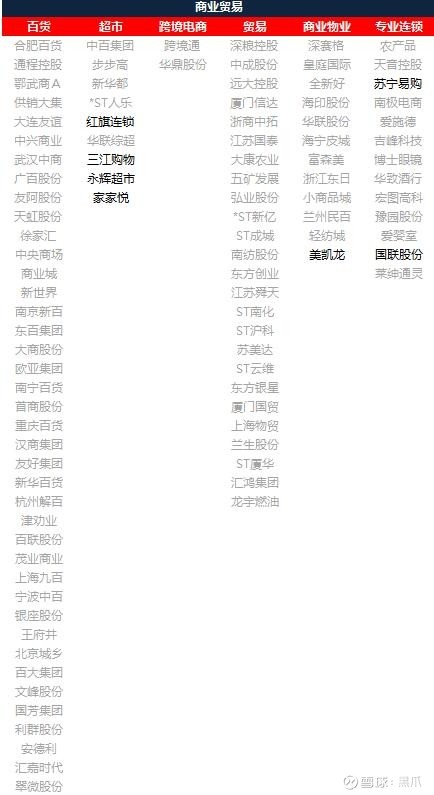
从公司数量最少的跨境电商行业说起,这里有两家公司,跨境通和华鼎股份,跨境通是借壳百圆裤业上市的,业务情况不想看了,因为实际控制人杨建新及其一致行动人质押的股份数量达到其持股的90%以上,这种股在我这里是一票否决的,另外商誉占总资产比重为20%以上,也是一个风险点。华鼎股份也有一样的情况,大股东三鼎控股集团已质押99.7%的股份,商誉占比为16%以上,而且公司是垮行业并购,原主业为化纤,主营POY、HOY、FGY、DTY四大类民用锦纶长丝产品,跟同行业的几家公司对比,已经完全失去竞争资格。
再看超市便利店行业,以股权质押的角度来筛选,超市便利店中的ST人乐和新华都这两家可以放弃关注,剩余7家公司再进行筛选,其中华联综超、步步高这两家公司的资产负债率太高,分别达到73.4%和63.8%,有息负债占比同样很大,超市行业赚得是辛苦钱,稳定后也只有3%-5%的净利率,这是行业特性。也就是说,如果有大量负债,会侵蚀净利率,导致利润出不来。A股市场,超市行业是以PS来估值的,可以看永辉超市、家家悦、三江购物、红旗连锁,这4家公司的PS都在1倍以上,但华联综超和步步高的PS分别只有0.21和0.34,这是不正常的,似乎这两家公司非常低估,低估到令人发指,但这才是市场给的合理估值。别指望涨到1倍PS以上,除非逻辑发生变化。
为什么这么低估却合理呢?可以看一下永辉超市、三江购物、家家悦的历年净利率,这三家公司绝大部分的年份净利率都没有超过3%,什么意思呢?永辉用200亿净资产做到650多亿营收,三江用15亿净资产做到45亿营收,差不多都是3倍的样子,假设你也有一家公司,跟三江购物规模一样,有15亿净资产,做到了45亿营收,但现在你想扩大规模,所以去借了15亿,又再次做到了45亿营收,但新增的这部分45亿营收按3%的净利率带来了1.35亿的利润,扣掉15亿的贷款利息0.75亿(贷款利息算5%),就只有0.6亿的净利润,这新增的45亿营收的净利率只有1.33%,实际上可能更少。那何必借款扩规模呢?就为了多赚1%?更何况随着规模的扩大,管理成本也会加大,最后这1%赚不赚得到也是个问题,管理能力跟不上,别做亏了才好。
所以做超市便利店,靠有息负债是不可能的。那步步高和华联综超借了钱在做什么呢?步步高是借了钱造房子,一堆的固定资产和投资性房地产,加上在建工程和无形资产,占总资产比例为50%。华联综超借了钱不扩规模,也不造房子,就数钱玩,货币资金占总资产比例近50%。反正这两家不是规规矩矩做超市的。所以这两家的估值按PB来算,1倍PB不到。
剩余5家中,最让我看不懂的是中百集团,公司资产负债率50%-60%,但其中大多数是经营性负债,不是有息负债,这个似乎就应该按PS来估值,因为按照2018年营收152亿来估,这公司应该值至少150亿吧,但偏偏只有50亿,很明显市场是用PB来估值的,因为有息负债很少,所以PB达到1.5倍,比华联综超和步步高的PB要高50%,合理,但为什么用PB而不用PS呢?我发现2012年之前,公司的营收和固定资产是同步提升的,但在2012年之后,固定资产继续增长,但营收不再增长,恰巧2011年公司从武汉中商改名为中百集团,所以我怀疑是不是公司的经营思路有变化了,导致公司的估值逻辑变了,从做超市变成了造房子。从轻资产变成了重资产,如果真是那样,那用PB估值倒也合理,当然,我水平有限,不确定是不是这个原因。
最后,永辉超市如果入主中百集团,会不会公司又重回超市,再次变为轻资产运营,那么估值提升就可期待了。不过我个人并不喜欢股权复杂的公司,纯研究,不会碰。何况我觉得自己可能也没看懂。
超市便利店行业仅剩4家公司了,这4家我觉得都是可以持续关注的,行业特性决定这是苦逼的工作,需要很强的管理能力,我相信超市行业中最终的头部企业一定是民企。
供应链改造完善就不是苦逼生意了,如果一直被捏着跑确实是苦逼生意,完善的供应链提升十几个点的净利率都不是问题,去除中间商能提升的空间很大。有希望破茧成蝶的只有永辉和高鑫,如果没有阿里,高鑫也可以排除。家家悦则输在了起跑线。
