


全球的炼厂结构性调整将加剧,中国的大型炼化项目陆续投产,美国等其他海外炼厂尤其是单体小、竞争力差的炼厂持续淘汰。2021年,中国有望超过美国成为全球第一大炼能的国家。
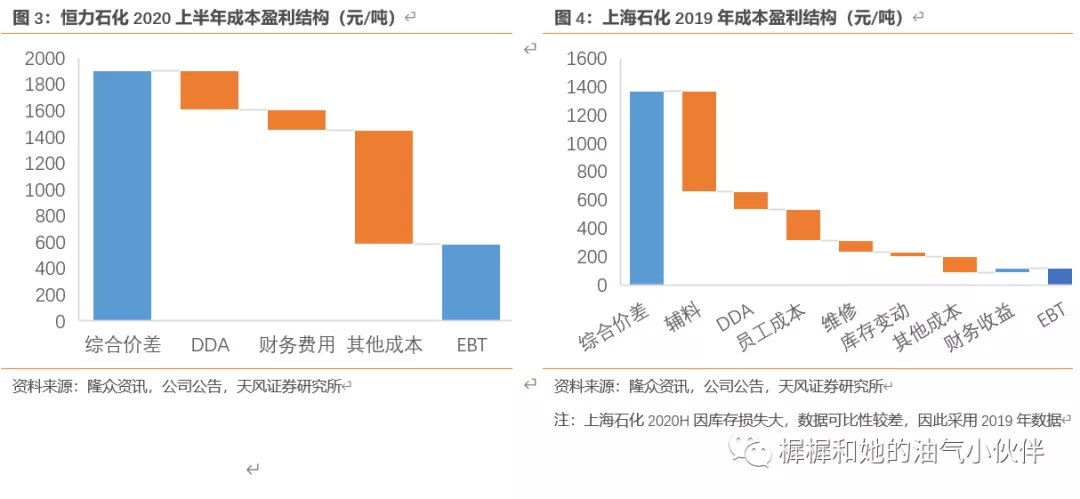
2) 民企vs.国企炼厂,民企优势主要体现在三点:1)规模效应带来单位折旧、能耗、人工成本的节约;2)加工深度和复杂系数带来加工价差扩大;3)燃煤指标和自备电厂带来能源成本的系统性下降。
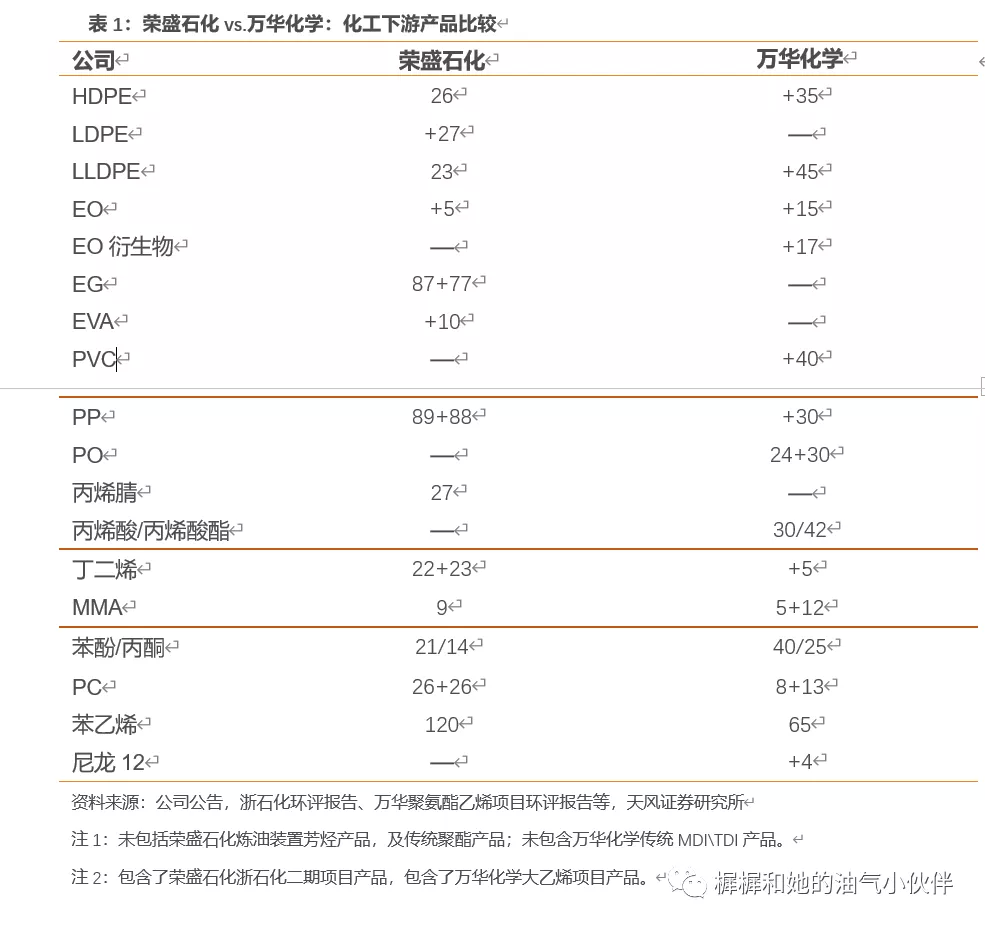
3) 多元产品平台vs.单一细分龙头:大炼化的终端产品多元化,使其成为在多种产品都占据一定的市场份额、且具有良好可拓展性的平台型公司。
1)炼化行业整体景气2022年有望出现拐点。原因一是内生性产能周期2022年供给压力下降,二是发改委要求原则上十四五期间不再新批炼化项目。
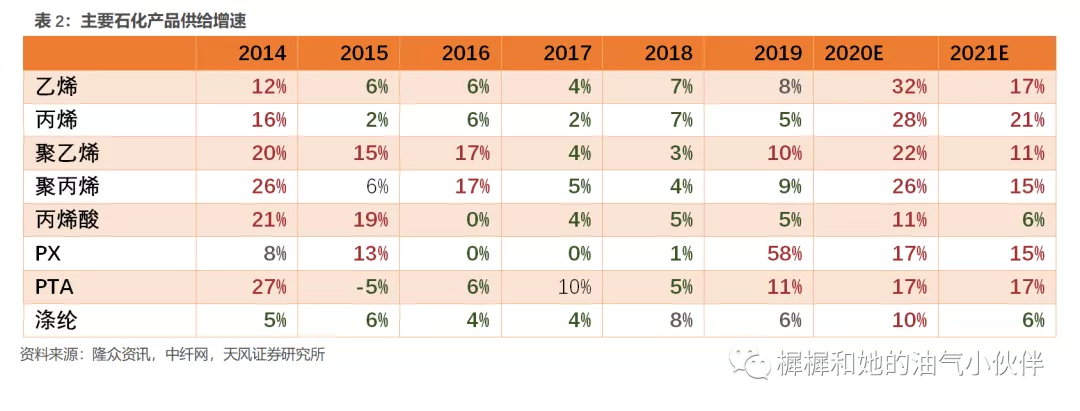
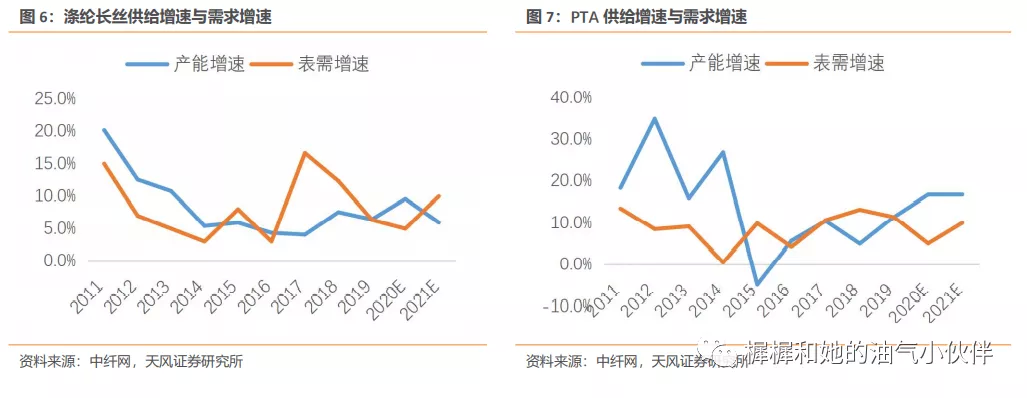
2)聚酯行业景气2021年有望出现拐点。涤纶长丝因供给扩张一直相对良性,2021年供给增速将下降至6%,随着卫生事件后终端需求恢复以及渠道库存有望开启主动加库存,涤纶长丝的复苏应具领先性。
风险提示:大炼化项目审批系统性放松风险;民营大炼化上市公司新项目落地慢于预期的风险;石化行业复苏启动慢于预期风险。
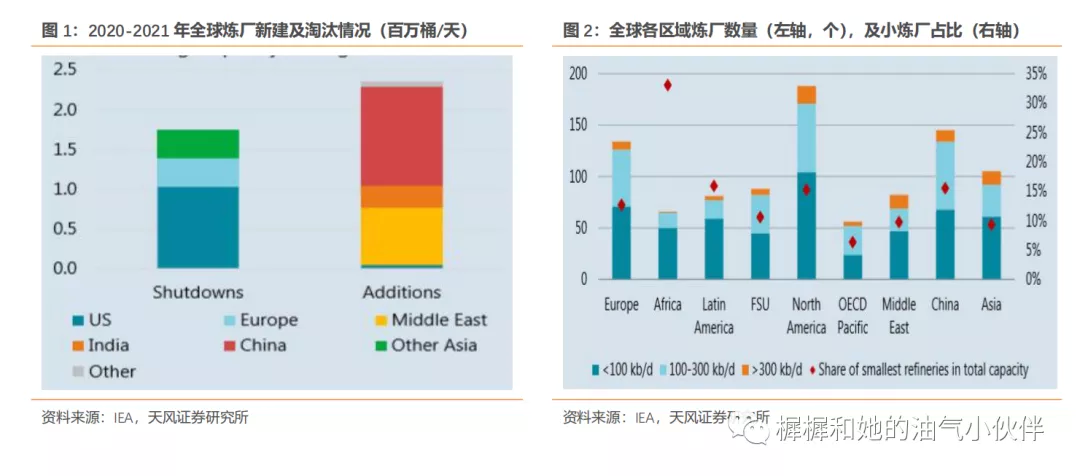
2020年,全球炼厂关停加速,主要原因是卫生事件影响下全球炼厂价差跌到十年最低点,炼油经济性和结构性供给过剩问题不容乐观。根据IEA数据,全球总炼能1亿桶/天,2019年全球石油产品需求8400万桶/天,2020年受卫生事件影响石油产品需求下降到月7600万桶/天,2021年有望恢复到8000万桶/天。
预计2020-2021年关停炼厂达到170万桶/天(占全球1.7%)。美国的炼厂关停占了全球大部分,总计100万桶/天,占美国总炼能的5%、全球的1%,这一数字还没包括部分在出售以及闲置的炼厂。欧洲和亚太(日本)也有一些炼厂关停。其他国家还有的炼厂已经停产多年还没有从账面计提掉,比如委内瑞拉、尼日利亚、乌克兰有230万桶/天。此外,潜在淘汰可能性的低竞争力炼厂还有很多,单体炼能10万桶/天(500万吨/年)以下的小炼厂占据全球炼厂数量的一半、占全球总炼能份额的13%。
与此同时,新建炼厂也在加速。中国两个大项目荣盛石化、盛虹炼化分别在2020年底、2021年底(预计)投产。全球2020-2021年新增炼能达到240万桶/天,其中超过一半来自中国。
总体来讲,全球的炼厂结构性调整将加剧,中国的大型炼化项目陆续投产,美国等其他海外炼厂尤其是单体小、竞争力差的炼厂持续淘汰。2021年,中国有望超过美国成为全球第一大炼能的国家。
1)规模效应:单厂炼能2000万吨优于中国石化、中国石油单厂炼能。规模效应会带来能耗、物耗、人工、折旧成本的节约。考虑传统国有炼厂的庞大人员规模,人工成本差距更大。
2)加工深度和复杂系数:恒力炼化、浙石化的复杂系数都在12左右,传统炼厂复杂系数能达到10的都为数不多。复杂系数的增加,代表加工深度增加、加工价差更大。而且复杂系数指标没有考虑下游化工品,而大炼化化工品的多元化程度也是远超传统炼厂的。
3)燃煤指标和自备电厂:以恒力炼化为例,配备6台670t/h的燃煤超高压循环流化床锅炉,相当于年耗煤量约400万吨。按照动力煤价600元/吨、工业天然气价2.5元/方计算,使用燃煤锅炉相比燃气锅炉成本低约60亿。
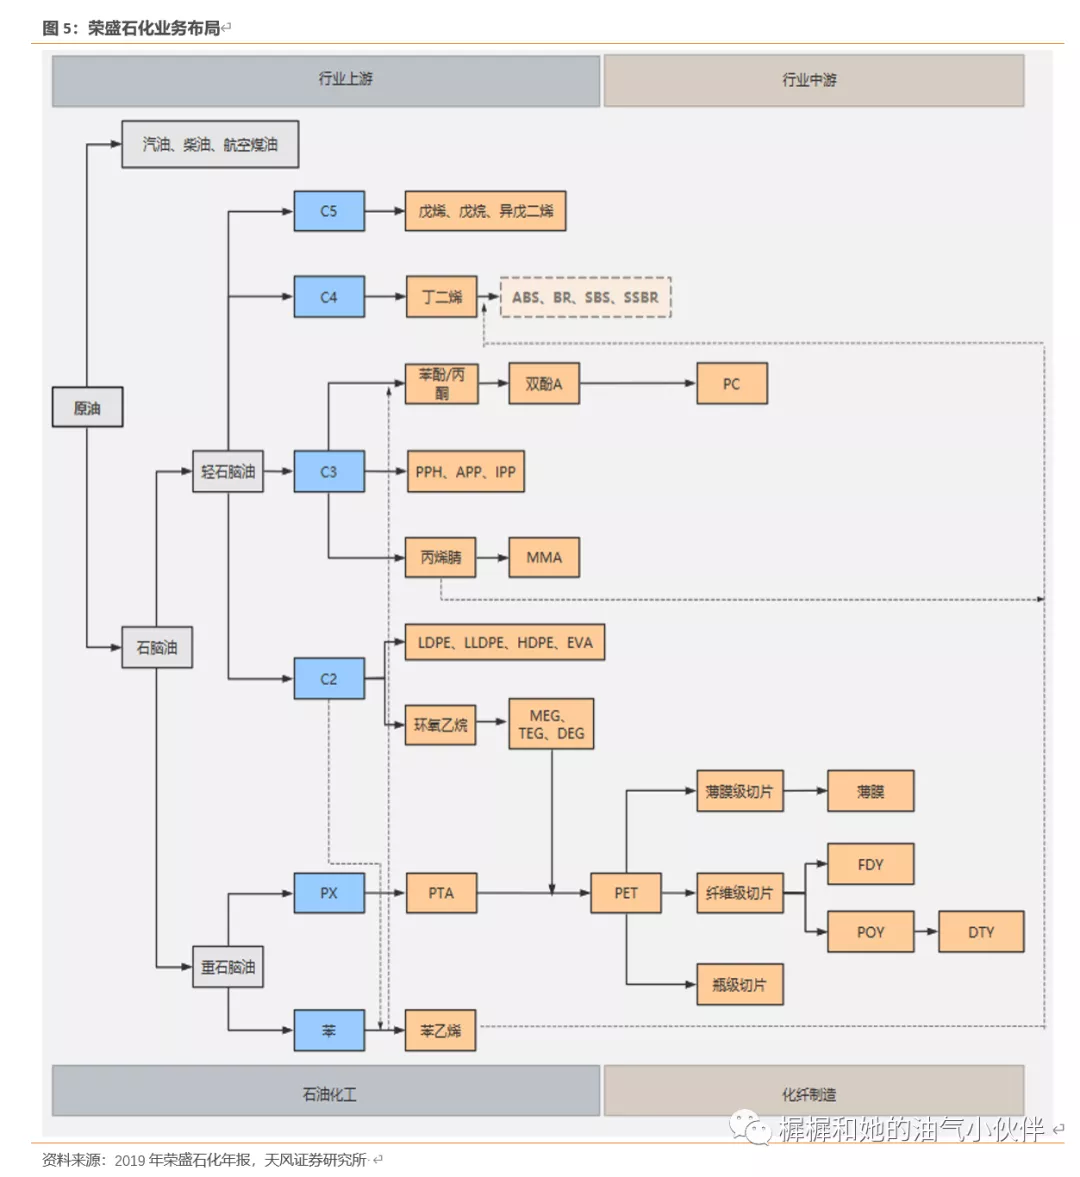
随着大炼化进入视野,大炼化不再是只做个别品种的细分龙头。大炼化的终端产品多元化,使其成为在多种产品都占据一定的市场份额、且具有良好可拓展性的平台型公司。
看短期,几乎每种石化产品涨价大炼化都有望受益。比如2020Q2防卫生事件需求拉动PP涨价、头盔需求拉动ABS涨价、Q4纺织服装需求拉动涤纶涨价、汽车销量恢复拉动合成橡胶及丁二烯涨价,大炼化都可从中受益。
看未来,大炼化拥有了三烯、三苯作为基础,终端产品的可拓展性是非常好的。理论上大多数合成材料都可以做,个别高端品种需要技术突破的契机。
我们判断炼化行业整体景气将在2022年出现拐点,原因有二:1)政策层面,发改委“十四五”期间原则上不再新批炼化一体化项目,所以新的批文将都是“存量置换”或“减量置换”批文。比如裕龙岛石化2000万吨项目就是退五进四项目,实际上构成炼能的净减量。2)市场内生性周期,从2019年石化行业景气下滑以来,主动新规划的项目减少。考虑石化项目2-3年的建设周期,2022年开始投产压力明显下降。
涤纶长丝有望在2021年率先反转。供给端,涤纶长丝产能扩张长期受到海外设备供应商设备供给能力的限制。根据中纤网统计,2021年涤纶长丝产能增速6%。需求端,随着下游纺织服装行业卫生事件后需求的回暖,以及产业链加库存有望开启,连续两年(19-20年)受抑制的涤纶表观消费增速应回到长期中枢8%以上。2021年涤纶长丝盈利有望同比回升。
从2017年到2020年,大炼化经历了横空出世和业绩落地的阶段,被证明是兼具和的优质资产。
大炼化项目审批系统性放松风险。炼化项目审批放松或导致炼化产能供给超预期,进而影对产品价格造成压力。
派瑞股份:公司长期受益于特高压直流输电工程项目建设 产品已成功应用于国内外多条直流输电工程
21 世纪以来,我国电网发展三大阶段特征明显:① 02 年电改-08 年:集中力量解决供电瓶颈:02 年《电力体制改革方案》,国网开始独立运营,彼时国内电网基础设施落后,03-08 年电网投资持续高增,从 03 年的 1014 亿增长至 08 年的 2885 亿,CAG...[详情]
电力现货市场改革,使得电力交易模式发生了重大变化,这给发电企业带来了巨大挑战。该如何应对?文 由希江供职于国华电力研究中心2015年3月中发9号文颁布后,国家发改委、国家能源局先后发布电力体制改革的六个配套文件,其中在《关于推进电力...[详情]
江苏省太仓武港码头,卸船机正在卸载产自巴西的铁矿石。 计海新摄(中经视觉)今年以来,受新冠肺炎疫情在全球范围持续蔓延影响,外部形势日趋复杂,不确定性上升,我国钢铁生产原料供应链的韧性面临着严峻考验。对此,业内专家表示,钢...[详情]
特别是三元材料受国内三元动力电池出货不理想影响同比增速低于10%。3)磷酸铁锂材料主要受新能源汽车市场及储能市场带动。带动了磷酸铁锂材料市场占比提升。高工产研锂电研究所(GGII)...[详情]
2019年,中国光伏发电累计装机量达到204.3GW,约占全球的33%,中国光伏组件、逆变器在全球中的占比约为70%、80%,同时伴随着我国光伏各环节设备国产同时化基本实现,各环节生产线投资成本有...[详情]
